
Avis N26 : la néobanque est-elle fiable et vraiment gratuite en 2026 ?

- Avis de MoneyRadar
- Avis des clients N26
Évaluation de Sarah le juillet 28, 2025
Très pratique ! Je voyage beaucoup et je suis satisfaite de ma carte N26. Surtout, l'application est claire et intuitive c'est super pratique pour suivre mon budget en temps réel, et surtout éviter les scams si jamais la carte est utilisée à mon insu.Évaluation de Yan le juillet 3, 2025
En tant que freelance, N26 m’a simplifié la vie. Les frais sont clairs, pas de mauvaises surprises, et je peux tout gérer depuis l’application. Je recommande surtout pour ceux qui voyagent ou qui veulent un compte secondaire sans prise de tête.Évaluation de Bastien le juin 11, 2025
Ce que j’aime avec N26, c’est la transparence. Les tarifs sont clairs, pas de frais cachés comme dans certaines banques traditionnelles. Et le support est très réactif via le chat. Pour moi c’est une banque moderne et fiable.Évaluation de cam nbs le mai 29, 2025
J’adore la simplicité et la rapidité d’ouverture de compte chez N26. L’appli est intuitive, et j’aime beaucoup les notifications instantanées pour chaque transaction.Évaluation de Soph.L le mars 16, 2025
J’utilise N26 surtout pour mes voyages. Les paiements à l’étranger sont vraiment sans frais, l’appli est super fluide et je reçois une notification à chaque dépense. Le compte gratuit me suffit largement pour gérer mon budget au quotidien.Évaluation de Patricia le janvier 6, 2025
J’ai eu une mauvaise expérience avec le service client. Mon compte a été bloqué sans explication claire, et il a fallu des semaines pour récupérer mon argent ! Dommage car sinon la banque était pratique.Évaluation de BenoitPro75 le novembre 3, 2024
En tant que professionnel, N26 m'a simplifié la vie. Les frais sont imbattables, et je peux gérer mon activité depuis une seule application. Je recommande vivement pour les freelances.Évaluation de Theo29Fintech le août 31, 2024
J'ai quitté ma banque traditionnelle pour N26 et je ne regrette pas ! L'interface est super fluide, et les notifications instantanées m'aident à garder le contrôle sur mes dépenses.Évaluation de lucasdu58 le juillet 4, 2024
N26 est parfait pour mes voyages. Pas de frais cachés à l'étranger, et j'apprécie la transparence des services. Le compte gratuit est suffisant pour mes besoins. J'adore!Évaluation de MarieDuCoin le avril 15, 2024
J'utilise N26 depuis un an, et franchement, l'application est super intuitive. Le fait de pouvoir créer des sous-comptes est génial pour mieux gérer mon budget. Les frais sont aussi bien plus bas que dans ma banque classique.

| Critère | Détail |
|---|---|
| 🎯 Idéal pour | Un compte secondaire mobile, gratuit et sans condition, pour payer partout dans le monde sans frais de change |
| 💳 Offres | Standard gratuit (carte virtuelle, carte physique 10 €), Smart 4,90 €, Go 9,90 €, Metal 16,90 € par mois ; 4 offres Business aux mêmes prix |
| 💸 Retraits | 2, 3, 5 ou 8 retraits gratuits par mois en euros selon l’offre, puis 2 € ; hors zone euro 1,7 % (gratuits avec Go et Metal) |
| 🌍 À l’étranger | Paiements sans frais au taux Mastercard sur toutes les cartes ; assurances voyage Allianz et 1 % de cashback hors Europe avec Go et Metal |
| 🚫 Ce qui manque en France | Pas de dépôt d’espèces, pas de chèques, pas de découvert, pas d’agence, téléphone réservé aux offres payantes |
| 🏦 IBAN | Français pour tout compte ouvert depuis le 29 juin 2023 ; anciens comptes en IBAN allemand jusqu’à migration sur invitation |
| 📈 Épargne et placements | Épargne Express de 0,25 % à 1,50 % brut selon l’offre, fonds monétaire, actions et ETF à 0,90 €, PEA sans frais de transaction, plus de 300 cryptos |
| 💰 Crédit | Prêt personnel Younited de 1 000 à 50 000 €, TAEG de 8,6 % à 23 % |
| 📞 Service client | Chat dans l’application 7 jours sur 7 de 7h à 23h, en français ; téléphone pour Smart, Go et Metal |
| 🛡️ Sécurité | N26 Bank SE, banque agréée par la BaFin, dépôts garantis à 100 000 € par le fonds allemand |
| ⚠️ Le point sensible | Comptes restreints pour vérification : 3 jours ouvrés annoncés, parfois plus, avec un service client qui ne peut rien dire pendant le contrôle |
| ⭐ Avis clients | Trustpilot 4,2/5 sur 42 676 avis, App Store 4,8/5, Google Play 4,0/5 (relevés du 16 septembre 2026) |
Notre avis sur N26 en résumé
🧐 Notre avis sur N26 est mitigé : nous lui attribuons la note de 3,5/5. N26 est une vraie banque, allemande, agréée, avec plus de 8 millions de clients dont plus de 2 millions en France, et l’une des applications bancaires les plus agréables du marché.
Pour ce qu’elle fait, elle le fait très bien : un compte ouvert en dix minutes, une carte virtuelle utilisable tout de suite, des paiements sans frais dans le monde entier au taux Mastercard, des sous-comptes pour ranger son argent, et depuis peu un livret, un PEA, des actions et des cryptos dans la même application.
Le problème, c’est ce qu’elle ne fait pas en France : ni dépôt d’espèces, ni chèque, ni découvert, un compte gratuit limité à deux retraits par mois et une carte physique à 10 €. Et surtout, quand un contrôle bloque un compte, le service client a l’interdiction d’expliquer, et l’attente peut durer.
⚠️ Les avis les plus sévères racontent presque tous la même histoire : un compte restreint ou fermé, et des fonds inaccessibles le temps du contrôle. Ce n’est pas la norme, mais c’est le risque à connaître avant d’y domicilier son salaire.
👤 Pour qui ?
- Vous voulez un compte secondaire gratuit, ouvert en quelques minutes, pour payer en ligne et à l’étranger
- Vous voyagez souvent hors zone euro : avec Go ou Metal, retraits gratuits, assurances Allianz et 1 % de cashback
- Vous aimez piloter votre budget par sous-comptes, avec des règles automatiques
- Vous êtes indépendant et cherchez un compte pro gratuit avec cashback
🚫 Déconseillé si :
- Vous encaissez des espèces ou des chèques, ou vous avez besoin d’un découvert
- Vous voulez une banque principale unique : gardez un second compte pour les gros flux
- Vous retirez souvent des espèces en Standard : 2 retraits gratuits, puis 2 € chacun
- Vous voulez pouvoir appeler quelqu’un : le téléphone est réservé aux offres payantes
Les avantages de N26 :
- Compte gratuit sans condition de revenus ni de dépôt, ouvert en quelques minutes avec carte virtuelle immédiate
- Paiements sans frais dans le monde entier, au taux Mastercard sans majoration, sur toutes les offres
- Application notée 4,8/5 sur l’App Store : Espaces, règles d’épargne, notifications, plafonds, blocage de carte
- Épargne Express, fonds monétaire, actions et ETF à 0,90 €, PEA sans frais de transaction, crypto : tout dans une appli
- Go et Metal : retraits gratuits en devises, assurances voyage jusqu’à 1 million d’euros de frais médicaux, salons d’aéroport
- Banque agréée par la BaFin, dépôts garantis à 100 000 €, IBAN français pour les nouveaux comptes
Les inconvénients de N26 :
- Ni espèces, ni chèques, ni découvert pour les comptes français
- Offre Standard chiche : 2 retraits gratuits par mois, carte physique payante 10 €, pas de sous-comptes
- Comptes restreints ou clôturés après contrôle, avec un service client qui ne peut rien dire : le grief n°1 des avis négatifs
- Retraits hors zone euro à 1,7 % en Standard et Smart, SWIFT entrant facturé 12,50 € + 0,1 % hors Metal
- Épargne Express réservée aux IBAN français, taux de 0,25 % hors Metal
- Sanctions BaFin passées (2021 et 2024) pour lacunes anti-blanchiment, plafond de croissance levé seulement en juin 2024
Compte gratuit ouvert en 10 minutes, carte virtuelle immédiate, paiements sans frais dans le monde entier
N26 figure dans notre comparatif des meilleures néobanques et de nos meilleures cartes bancaires pour voyager.
Notre avis sur N26 en vidéo
Qui est N26 ? Quelle banque se cache derrière la néobanque ?
| Critère | Détail N26 |
|---|---|
| Entité | N26 Bank SE, société européenne de droit allemand, Voltairestraße 8, 10179 Berlin (RC Berlin-Charlottenburg HRB 271697 B) |
| En France | N26 Bank SE, Succursale France, 17-21 rue Saint-Fiacre, 75002 Paris (RCS Paris 840 460 943) |
| Statut | Banque de plein exercice agréée par la BaFin (régulateur allemand), supervisée par la Banque centrale européenne |
| Garantie des dépôts | 100 000 € par client via le fonds de garantie des banques allemandes |
| Histoire | Fondée à Berlin en 2013, premiers comptes 100 % mobiles en 2015, présente sur 24 marchés |
| Clients | Plus de 8 millions, dont plus de 2 millions en France |
| Financement | Environ 1,8 milliard de dollars levés, plus de 1 600 salariés |
| Partenaires | Upvest (actions, ETF, PEA), Bitpanda (crypto), Fidelity (fonds monétaire), Allianz Assistance (assurances), Younited (crédit), Wise (virements en devises) |
Derrière N26, il n’y a pas de grande banque française mais une banque allemande indépendante, née à Berlin en 2013 et financée par des fonds d’investissement. Première banque 100 % mobile agréée par la BaFin, l’équivalent allemand de l’ACPR, elle protège vos dépôts à 100 000 € comme toute banque européenne, mais par le fonds allemand, pas par le FGDR.
Cette indépendance a un revers connu : la banque a grandi plus vite que ses contrôles. En mai 2021, la BaFin lui ordonne de renforcer sa lutte anti-blanchiment et nomme un commissaire spécial ; en juin 2021, amende de 4,25 millions d’euros pour déclarations de soupçon tardives ; en octobre 2021, plafond de 50 000 nouveaux clients par mois ; en mai 2024, nouvelle amende d’environ 9,2 millions d’euros. La restriction a été levée le 1er juin 2024. C’est du passé, mais c’est ce passé qui explique la sévérité actuelle des contrôles.
N26 est-elle fiable ? Compte bloqué, fonds inaccessibles, clôture : ce qui se passe vraiment
C’est la question qui domine tout : « N26 fiable en France ? », « N26 danger », « compte bloqué ». Séparons deux choses. Sur la sécurité de l’argent, la réponse est oui : banque agréée, dépôts garantis, IBAN français, authentification biométrique. Sur le risque de voir son compte gelé, la réponse est plus nuancée, et N26 elle-même l’écrit noir sur blanc dans son centre d’aide.
Quand un contrôle anti-blanchiment se déclenche, le compte est « restreint » : plus de paiements ni de virements, plus d’accès aux Espaces ni aux investissements. N26 annonce 3 jours ouvrés « généralement », parfois 7 de plus, et conseille elle-même de payer le loyer depuis un autre compte pendant ce temps. Pendant le contrôle, la loi interdit au service client de vous dire pourquoi : c’est ce silence, plus que le blocage, qui nourrit les avis à une étoile.
| Situation | Ce que dit N26 | Ce que vous pouvez faire |
|---|---|---|
| Compte restreint pour vérification | Jusqu’à 3 jours ouvrés, parfois 7 de plus ; l’argent reste en sécurité ; les documents sont demandés dans les Messages de l’application | Répondez dans l’application avec exactement les pièces demandées (bulletins de salaire de moins de 90 jours, avis d’imposition, justificatif de la provenance des fonds) ; payez vos factures depuis un autre compte |
| Documents supplémentaires demandés | Origine des fonds, justificatif de domicile de moins de 90 jours, justificatif de revenus, volume prévu de transactions | Un seul envoi complet vaut mieux que dix messages ; les revenus de trading crypto se justifient par l’historique du portefeuille |
| Clôture décidée par N26 | Trois cas : préavis de 2 mois sans motif, 14 jours en cas de manquement (usage professionnel d’un compte personnel par exemple), immédiate ; décision définitive, non discutable par le chat | Suivez l’e-mail officiel : virez le solde si les sorties sont encore possibles, sinon communiquez un IBAN à votre nom quand N26 le demande ; ne répondez qu’à l’adresse e-mail de N26 |
| Réponse jugée insuffisante | Réclamation formelle gratuite par le formulaire officiel, traitement tracé | Après une réclamation écrite restée sans réponse satisfaisante, saisissez le médiateur bancaire désigné dans les documents légaux de N26 ; conservez captures et e-mails |
| Solde négatif | 60 jours pour régulariser, deux rappels, puis fermeture possible | Alimentez le compte par virement instantané ; les offres payantes sont rétrogradées en Standard après 60 jours |
Notre lecture : le phénomène est réel, documenté par N26 elle-même, impossible à chiffrer, et minoritaire. D’où notre règle : excellente en compte secondaire, risquée en compte unique. Complétez votre profil dès l’ouverture (numéro fiscal, revenus), gardez les justificatifs de vos gros virements, ne faites jamais transiter d’encaissements professionnels par un compte personnel, et gardez une seconde banque pour vos flux importants.
Standard, Smart, Go ou Metal : quelle offre N26 choisir ?
Quatre offres, de gratuite à 16,90 € par mois, et une logique simple : plus vous payez, plus vous retirez gratuitement et plus votre épargne est rémunérée. L’ancienne offre You a disparu, remplacée par Go.
| Critère | Standard | Smart | Go | Metal |
|---|---|---|---|---|
| Prix | Gratuit | 4,90 €/mois | 9,90 €/mois | 16,90 €/mois |
| Carte | Virtuelle gratuite ; physique 10 € | Physique incluse, 5 coloris, 6 cartes virtuelles | Physique incluse, 6 coloris, 6 virtuelles | Carte en métal 16 g, 3 teintes |
| Retraits gratuits en euros | 2 par mois, puis 2 € | 3 par mois, puis 2 € | 5 par mois, puis 2 € | 8 par mois, puis 2 € |
| Retraits hors zone euro | 1,7 % | 1,7 % | Gratuits | Gratuits |
| Paiements en devises | Sans frais, taux Mastercard | Sans frais | Sans frais, 1 % de cashback hors Europe | Sans frais, 1 % de cashback hors Europe |
| Sous-comptes Espaces | Non | Jusqu’à 10, partagés possibles | Jusqu’à 10 | Jusqu’à 10 |
| Épargne Express (taux brut) | 0,25 % | 0,25 % | 0,55 % | 1,50 % |
| Actions et ETF | 0,90 € par transaction | 0,90 € | 3 transactions gratuites par mois | 10 transactions gratuites par mois |
| Crypto (Bitcoin / autres) | 1,5 % / 2,5 % | 1,5 % / 2,5 % | 1,5 % / 2,5 % | 1 % / 2 % jusqu’à 5 000 € par mois |
| Assurances Allianz | Non | Non | Voyage : frais médicaux jusqu’à 1 M€, annulation 10 000 €, bagages 2 000 €, responsabilité civile 500 000 € | Idem Go, plus téléphone 2 000 € et protection des achats 2 500 € par sinistre |
| Salons d’aéroport | 33 € par visite | 33 € par visite | Première visite annuelle 15 €, puis 30 € | Première visite annuelle gratuite, puis 30 € |
| Service client | Chat 7j/7 | Chat + téléphone | Chat + téléphone | Chat + téléphone prioritaire |
Standard pour un compte d’appoint : la carte virtuelle suffit et les paiements sont sans frais partout. Dès que vous retirez des espèces plus de deux fois par mois, Smart à 4,90 € bat les 2 € par retrait. Go ne se justifie que hors zone euro : retraits gratuits, assurances et cashback. Metal vise ceux qui laisseront une épargne conséquente sur Épargne Express, à 1,50 % contre 0,25 % ailleurs.
Aucune offre n’a de condition de revenus, et les offres payantes se résilient depuis l’application. La carte de remplacement est gratuite avec Smart, Go et Metal, payante en Standard.
Combien coûte vraiment N26 ? Le coût réel sur 1, 3 et 5 ans
« Banque gratuite » mérite un calcul. Nous avons additionné ce que facture la grille officielle pour cinq façons d’utiliser le compte, hors frais des distributeurs tiers et hors incidents.
| Profil | Ce qui est facturé | 1 an | 3 ans | 5 ans |
|---|---|---|---|---|
| Compte d’appoint : Standard, carte virtuelle seule, 2 retraits par mois maximum, paiements en ligne et en voyage | Rien | 0 € | 0 € | 0 € |
| Compte du quotidien en Standard : carte physique, 4 retraits par mois | Carte 10 € une fois ; 2 retraits payants à 2 € chaque mois | 58 € | 154 € | 250 € |
| Même usage en Smart : carte incluse, 3 retraits gratuits, 1 payant | 4,90 € par mois + 2 € par mois | 82,80 € | 248,40 € | 414 € |
| Voyageur : Standard, 3 semaines hors zone euro par an, 5 retraits de 200 € | 1,7 % sur 1 000 € de retraits | 17 € | 51 € | 85 € |
| Voyageur en Go : mêmes voyages | 9,90 € par mois, retraits gratuits, 1 % de cashback sur 1 500 € de paiements hors Europe | 103,80 € (118,80 € moins 15 €) | 311,40 € | 519 € |
| Épargnant en Metal : 10 000 € sur Épargne Express | 16,90 € par mois, moins 150 € d’intérêts bruts (environ 103 € nets) | environ 100 € | environ 300 € | environ 500 € |
| Freelance en Standard recevant 1 700 € en dollars par trimestre par SWIFT | 12,50 € + 0,1 % par virement entrant | 56,80 € | 170,40 € | 284 € |
La lecture : N26 est vraiment gratuite si vous ne retirez presque jamais d’espèces. Dès que le distributeur entre dans vos habitudes, Standard coûte plus qu’une carte gratuite de banque en ligne, et Smart devient le vrai point d’entrée. Le voyageur occasionnel n’a pas intérêt à payer Go : 17 € par an en Standard contre 118,80 € d’abonnement. Go ne gagne qu’au-delà d’environ 7 000 € de retraits en devises par an, ou si ses assurances remplacent un contrat que vous auriez payé.
Voyager avec N26 : ce que vous payez à l’étranger
C’est l’usage pour lequel N26 a été conçue, et elle tient sa promesse sur un point : les paiements par carte sont sans frais dans le monde entier, au taux Mastercard du jour, sans majoration, quelle que soit l’offre, week-end compris. Les retraits, eux, dépendent de l’offre.
| Poste | Standard et Smart | Go et Metal |
|---|---|---|
| Paiements en devises | Sans frais, taux Mastercard | Sans frais, 1 % de cashback hors Espace économique européen, Suisse et Royaume-Uni (12 mois, sur inscription) |
| Retraits hors zone euro | 1,7 % du montant, non décomptés du quota | Gratuits et illimités, hors frais du distributeur |
| Assurance voyage | Aucune | Allianz : frais médicaux jusqu’à 1 000 000 €, dentaire 250 €, annulation et interruption jusqu’à 10 000 €, retard de plus de 2 h jusqu’à 500 €, bagages 2 000 €, responsabilité civile 500 000 € |
| Salons d’aéroport | 33 € par visite, achat dans l’application | Go : 15 € la première visite de l’année puis 30 € ; Metal : première visite gratuite puis 30 € |
| eSIM de voyage | Forfaits data dans plus de 100 pays, achat dans l’application | Idem |
| Plafond de retrait | 1 000 € par jour dans la plupart des pays, 400 € par jour dans une quinzaine de pays d’Afrique | Idem |
| Virements en devises | Via Wise, dans 42 devises, au taux moyen du marché plus les frais Wise affichés avant validation | Idem |
Trois semaines aux États-Unis avec 1 500 € de paiements et cinq retraits de 200 € coûtent 17 € en Standard et rapportent 15 € de cashback en Go. Le vrai atout voyage de N26, ce sont les assurances Allianz de Go et Metal, dont le plafond médical à un million d’euros dépasse la plupart des cartes Gold françaises.
Deux pièges : le SWIFT entrant facturé 12,50 € plus 0,1 % dès 150 € (sauf Metal), le SWIFT sortant inexistant (les envois en devises passent par Wise), et le plafond de 1 050 € de retraits par semaine des comptes français, à relever dans l’application avant un long séjour.
N26 au quotidien en France : IBAN, salaire, espèces, découvert, plafonds
La question qui décide entre une banque et une néobanque : peut-on encore faire les gestes du quotidien ? Chez N26, pas tous, et les manques sont propres à la France.
| Service | Chez N26 en France | À savoir |
|---|---|---|
| IBAN | Français (FR) pour tout compte ouvert depuis le 29 juin 2023 | Les anciens comptes gardent un IBAN allemand jusqu’à l’invitation à migrer, gratuite, depuis l’application ; un IBAN DE reste légal pour le salaire et les prélèvements, mais certains organismes le refusent à tort |
| Salaire et prélèvements | Oui | Rejet de prélèvement pour solde insuffisant : frais égaux au montant sous 15 €, plafonnés à 15 € (3 € sur IBAN allemand) |
| Dépôt d’espèces | Impossible | Cash26 n’existe qu’en Allemagne, en Autriche et en Espagne ; on alimente le compte par virement SEPA (1 à 2 jours, instantané si la banque émettrice le permet), par carte (premier versement gratuit, puis 3 %) ou Apple Pay et Google Pay |
| Chèques et chéquier | Impossible | Aucun dépôt ni émission de chèque |
| Découvert | Non proposé en France | Le découvert autorisé n’existe qu’en Allemagne et en Autriche ; un solde négatif bloque paiements et retraits et laisse 60 jours pour régulariser |
| Virements | SEPA et instantanés gratuits, sans plafond pour le SEPA classique | Instantané : plafond de 10 000 € par jour modifiable ; MoneyBeam entre clients N26 ; Wero jusqu’à 2 500 € par transaction avec un numéro de téléphone |
| Plafonds carte | 30 000 € de paiements par jour, 80 000 € par mois ; retraits 1 000 € par jour et 1 050 € par semaine | Modifiables dans l’application |
| Compte joint | Oui, à deux, chacun devant déjà avoir un compte N26 | IBAN dédié, deux cartes physiques et deux virtuelles |
| Livraison de la carte | 10 jours ouvrés en standard, 3 en express | Carte virtuelle utilisable immédiatement via Apple Pay ou Google Pay |
Sur l’IBAN, les avis se contredisent, alors précisons : depuis le 29 juin 2023, tout nouveau compte ouvert en France reçoit un IBAN français, et N26 fait basculer les anciens clients par vagues, sur invitation. Un ancien compte encore en IBAN allemand reste légal, mais Épargne Express lui est fermée et certains employeurs rechignent.
Quel est votre score financier ?
Une note sur 100, de Fragile à Élite.
Gratuit · 2 minutes · sans inscription
Épargner et investir avec N26 : livret, fonds monétaire, actions, PEA, crypto
C’est le chantier qui a le plus changé : N26 n’était qu’un compte de paiement, elle propose désormais toute une gamme, avec des partenaires allemands à chaque étage.
| Produit | Conditions | Frais | Partenaire |
|---|---|---|---|
| Épargne Express | Compte rémunéré sans plafond ni blocage, intérêts calculés chaque jour, versés chaque mois ; réservé aux IBAN français | 0,25 % brut (Standard, Smart), 0,55 % (Go), 1,50 % (Metal), taux en vigueur depuis le 11 juin 2025 ; intérêts imposés au prélèvement forfaitaire de 31,4 % | N26 Bank SE |
| Fonds monétaire flexible | Investissement dès 1 €, retrait sous 2 jours ouvrés, risque 1 sur 7 mais capital non garanti | Rendement variable affiché de 2,39 % net au 14 septembre 2026 | Fidelity International |
| Actions, ETF et ETC | Plus de 5 000 titres dès 1 €, plans d’épargne automatiques gratuits, fractions d’actions | 0,90 € par transaction ; 3 gratuites par mois avec Go, 10 avec Metal ; transfert de portefeuille impossible pour les fractions | Upvest Securities (Berlin) |
| PEA | Plafond de 150 000 €, résidents fiscaux français majeurs, exonération d’impôt sur le revenu après 5 ans | Ouverture et transactions sans frais | Upvest Securities, teneur de compte |
| Crypto | Plus de 300 cryptomonnaies dès 1 €, plans d’épargne | 1,5 % sur le Bitcoin, 2,5 % sur les autres ; 1 % et 2 % avec Metal jusqu’à 5 000 € par mois ; spread fixé par Bitpanda | Bitpanda Asset Management (Francfort) |
Épargne Express ne vaut le détour qu’en Metal : 0,25 % brut, c’est six fois moins qu’un Livret A. Le fonds monétaire à 2,39 % rapporte plus, mais ce n’est pas un dépôt : le capital peut baisser. Les actions et ETF à 0,90 € conviennent à un débutant qui investit 50 € par mois, avec une réserve : les fractions ne se transfèrent pas, il faudra vendre pour partir.
Le PEA sans frais de transaction est l’argument le plus fort de la gamme, à une condition de lecture : le teneur de compte est Upvest, à Berlin. N26 précise elle-même que le plan se déclare via le formulaire 3916-bis. Un teneur de compte français reste plus simple fiscalement : voir notre comparatif des meilleurs PEA. Quant à la crypto, 1,5 % à 2,5 % plus le spread, c’est le prix de la simplicité, pas celui d’une plateforme spécialisée.
Crédit chez N26 : le prêt personnel Younited, et rien d’autre
N26 ne prête pas elle-même. Le prêt personnel est accordé par Younited, établissement de crédit français agréé, pour un montant de 1 000 à 50 000 € sur 6 à 84 mois, avec un devis en quelques minutes dans l’application et une validation finale sous 24 heures. Les TAEG affichés vont de 8,6 % à 23 % selon le profil (grille au 1er avril 2025), ce qui place l’offre dans la fourchette haute du marché.
Pas de crédit immobilier, pas de crédit renouvelable, pas de découvert en France. Comparez d’abord avec notre classement des meilleurs crédits conso : passer par N26 n’apporte que le confort de l’application.
N26 Business : le compte pro pour indépendants, avec cashback
Les quatre offres Business reprennent la gamme des particuliers, aux mêmes prix, avec un argument que les banques en ligne n’offrent pas : du cashback sur les paiements par carte.
| Offre | Prix | Ce qui change par rapport au compte perso |
|---|---|---|
| Business Standard | Gratuit | 0,1 % de cashback sur tous les paiements par carte, carte virtuelle gratuite, 2 retraits gratuits par mois |
| Business Smart | 4,90 €/mois | Carte physique incluse, 10 Espaces, outils de budget, téléphone |
| Business Go | 9,90 €/mois | Retraits gratuits hors zone euro, 1 % de cashback en voyage, assurances Allianz |
| Business Metal | 16,90 €/mois | 0,5 % de cashback sur tous les paiements, assurance téléphone et protection des achats, carte en métal |
Le compte Business est réservé aux indépendants (auto-entrepreneurs, freelances, professions libérales), pas aux sociétés, et il faut d’abord détenir un compte personnel N26. Business Standard est l’un des rares comptes pro gratuits du marché, avec les limites du compte perso (ni chèques, ni espèces, ni découvert) et une règle stricte : utiliser un compte personnel pour une activité professionnelle est un motif de clôture avec 14 jours de préavis. Voir notre classement des meilleures banques pro.
Sécurité : ce que N26 fait pour protéger votre compte
- Un seul smartphone : le compte n’est associé qu’à votre téléphone, et chaque mouvement déclenche une notification en temps réel.
- Connexion et paiements : authentification biométrique, 3D Secure pour les achats en ligne, cartes virtuelles (jusqu’à 6) dont vous changez le visuel sans changer le numéro, blocage et déblocage de la carte en un geste.
- Détection de fraude : surveillance automatisée des transactions, avec le revers déjà décrit : des comptes restreints par précaution.
- Contact : N26 ne vous écrit qu’à l’adresse e-mail du compte, jamais par SMS ni par téléphone, et ne demande jamais vos identifiants : tout message qui le fait est une tentative de fraude.
- Garantie : 100 000 € par client par le fonds de garantie des dépôts des banques allemandes, y compris pour Épargne Express ; les titres sont conservés chez Upvest, la crypto chez Bitpanda.
Un dispositif complet contre les fraudeurs. Notre réserve porte sur la protection du client face à sa propre banque quand un contrôle tombe : le seul rempart est votre dossier, à tenir complet dès l’ouverture.
Application et service client N26 : notes, horaires, ce qui coince
L’application est le cœur de N26, et c’est là qu’elle brille : 4,8/5 sur l’App Store (141 372 avis) au 16 septembre 2026. Google Play est nettement moins tendre, 4,0/5 sur 162 000 avis. Elle réunit compte, cartes, Espaces avec règles automatiques (répartition des revenus, arrondis), statistiques de dépenses, Épargne Express, bourse, PEA, crypto, crédit, assurances, eSIM et chat du service client.

| Canal | Qui y a droit | Horaires |
|---|---|---|
| Chat sécurisé dans l’application | Tous les clients | 7 jours sur 7, de 7h à 23h, jours fériés compris ; en français, anglais, allemand, espagnol ou italien ; un chatbot répond en dehors |
| Téléphone | Smart, Go et Metal uniquement ; ligne prioritaire pour Metal | Depuis l’application (Support Center, « Appelez-nous ») |
| Chat visiteur | Sans accès à l’application (téléphone perdu, pas encore client) | Depuis le site du centre d’aide |
| Réclamation formelle | Tous les clients, gratuite | Formulaire officiel en ligne, traitement tracé |
| Clôture décidée par N26 | Concernés | Uniquement par e-mail : le chat n’a pas le droit d’en parler |
Ce qui plaît : un chat rapide, en français, ouvert tard, efficace sur les questions courantes. Ce qui coince : aucun téléphone en Standard, et un chat impuissant dès qu’un compte est restreint ou fermé. N26 répond vite ; le grief est qu’elle répond à côté, par messages types, sur le seul sujet qui compte pour le client.
Avis clients Trustpilot : que disent les clients de N26 ?
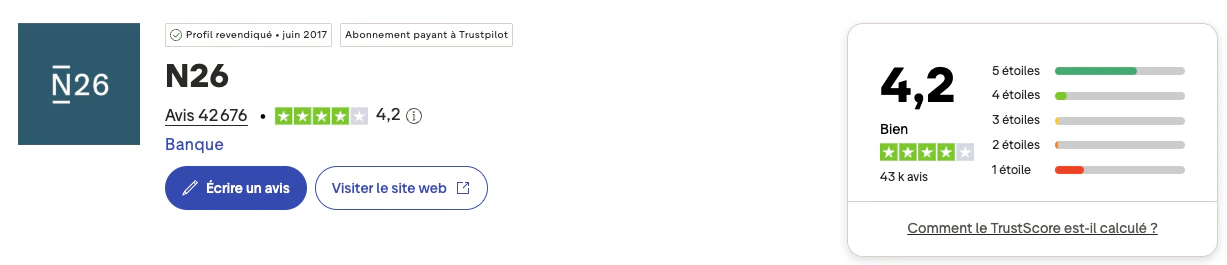
N26 affiche 4,2/5 pour 42 676 avis sur Trustpilot (relevé du 16 septembre 2026), avec la mention « Bien », dont 6 586 avis déposés sur les douze derniers mois. Le profil est revendiqué par la banque, qui invite ses clients à laisser un avis et répond à 93 % des avis négatifs ; la fiche est européenne, majoritairement en allemand. Lecture générale : une large majorité de clients satisfaits de l’application et des paiements sans frais, et un noyau très mécontent, concentré sur les comptes restreints ou fermés.
| Plateforme | Note moyenne | Nombre d’avis |
|---|---|---|
| Trustpilot | 4,2/5 | 42 676 |
| Apple App Store | 4,8/5 | 141 372 |
| Google Play Store | 4,0/5 | 162 000 |
La répartition : 63 % de 5 étoiles, 10 % de 4, 3 % de 3, 2 % de 2 et 22 % de 1 étoile. Presque trois clients sur quatre donnent 4 ou 5 étoiles, mais plus d’un sur cinq met la note minimale, et le contraste est frappant en lisant les avis récents : les 5 étoiles sont courts (« super », « simple », « rapide »), souvent déposés sur invitation ; les 1 étoile sont longs, précis, datés, avec des montants.
Ce qui plaît le plus :
- L’application, jugée claire et rapide, et l’ouverture de compte en quelques minutes
- Les paiements sans frais à l’étranger et le taux de change sans majoration
- Le chat réactif en français pour les questions courantes
- Les Espaces et les règles d’épargne automatiques
Ce qui revient dans les avis négatifs :
- Le service client jugé évasif dès qu’un dossier sort du courant : réponses types, impossibilité de parler à un humain en Standard
- Le compte restreint ou clôturé : virements bloqués, argent inaccessible pendant des semaines, aucune explication
- La restitution des fonds après une clôture décidée par N26, jugée lente et opaque
- Des paiements ou retraits refusés à l’étranger, et l’absence de dépôt d’espèces
| Date | Note | Extrait |
|---|---|---|
| Septembre 2026 | 5/5 | « Application simple, claire, hyper pratique pour payer en magasin ou en ligne » |
| Septembre 2026 | 1/5 | Un client depuis dix ans rapporte son compte professionnel bloqué depuis une semaine, sans pouvoir parler à une personne physique |
| Septembre 2026 | 1/5 | Un client décrit une clôture unilatérale et des fonds retenus, avec pour seule réponse un message type sur les contrôles réglementaires |
| Septembre 2026 | 5/5 | « Service client hyper efficace et à l’écoute » |
Notre analyse : les négatifs ne portent presque jamais sur le produit, mais sur le parcours quand il sort de l’automatique. Les récits sont individuels et invérifiables, et ne disent rien de la fréquence réelle des blocages sur 8 millions de clients ; ils confirment ce que N26 écrit elle-même : pendant un contrôle, la banque ne communique pas. Le taux de réponse de 93 % est excellent sur le papier, mais les réponses rappellent la réglementation et renvoient vers un canal sans jamais attester d’une issue. Répondre n’est pas résoudre.
N26 ou Revolut, BoursoBank, Trade Republic : quelle alternative choisir ?
« Quel est le mieux entre N26 et Revolut ? » est la question la plus posée, et nous y consacrons un comparatif N26 vs Revolut complet, ainsi qu’un face-à-face BoursoBank ou N26. L’essentiel face aux trois alternatives que nous avons analysées ces dernières semaines :
| Critère | N26 | Revolut | BoursoBank | Trade Republic |
|---|---|---|---|---|
| Compte gratuit | Standard : carte virtuelle, carte physique 10 €, 2 retraits par mois | Standard : carte incluse, 200 € de retraits par mois puis 2 % | Welcome : carte gratuite sans condition, retraits en euros illimités | Carte virtuelle gratuite (physique 5 €), retraits gratuits dès 100 € |
| Offres payantes | Smart 4,90 €, Go 9,90 €, Metal 16,90 € | Plus 3,99 €, Premium 10,99 €, Metal 18,99 €, Ultra 60 € | Ultim gratuite si utilisée (sinon 9 €), Metal 9,90 € | Aucune |
| Retraits en devises | 1,7 % (gratuits en Go et Metal) | 200 à 2 000 € par mois selon l’offre, puis 2 % | 1 à 3 gratuits par mois puis 1,69 % (illimités en Metal) | Gratuits dès 100 € |
| Espèces, chèques, découvert | Non, non, non | Non, non, non | Non, oui (250 € par mois), oui après 3 mois | Non, non, non |
| Épargne rémunérée | 0,25 % à 1,50 % brut selon l’offre | Compte épargne rémunéré | Livret A, LDDS, LEP, PEL, Livret Bourso+ 1,50 % | Liquidités rémunérées jusqu’à 50 000 € |
| Bourse | 0,90 € par transaction, PEA sans frais de transaction | 0,25 % par ordre | 1,99 € l’ordre, 0 € sur les ETF Boursomarkets, PEA Jeune | 1 € par ordre, PEA, plans programmés gratuits |
| IBAN et garantie | IBAN FR (nouveaux comptes), garantie allemande | IBAN FR, garantie française (banque agréée en France depuis août 2026) | IBAN FR, FGDR | IBAN FR (nouveaux comptes), garantie allemande |
| Trustpilot | 4,2/5 (42 676 avis) | 4,7/5 (437 889 avis, août 2026) | 4,4/5 (56 608 avis) | Voir notre analyse |
| Notre note | 3,5/5 | 4,5/5 | 4,5/5 | 4,5/5 |
Revolut fait la même chose avec plus de devises, plus de fonctionnalités et une carte physique incluse ; BoursoBank est une vraie banque principale ; Trade Republic gagne pour investir et retirer gratuitement. N26 garde deux atouts propres : le PEA sans frais de transaction et les assurances Allianz de Go et Metal.
Ouvrir un compte N26 : conditions, documents, délais, et comment le fermer
L’ouverture est le point fort historique de N26 : dix minutes, tout depuis le téléphone. Les conditions :
- Avoir 18 ans et résider dans l’un des 24 pays couverts ; la France métropolitaine est éligible, pas les DOM-TOM
- Une pièce d’identité acceptée (la liste dépend de la nationalité) et un justificatif de domicile de moins de 90 jours
- Un smartphone compatible, une seule adresse e-mail, et pas de compte N26 existant
- Une vérification d’identité par photo de la pièce et selfie, ou par appel vidéo avec un agent

Le compte est utilisable dès la vérification : carte virtuelle immédiate dans Apple Pay ou Google Pay, carte physique sous 10 jours ouvrés (3 en express), expédiée une fois le solde suffisant pour ses 10 € en Standard. Complétez votre numéro fiscal dès l’inscription : c’est la pièce la plus réclamée ensuite.
Comment fermer son compte N26 ?
La clôture est gratuite et entièrement en ligne, mais demande de l’ordre : rembourser un éventuel prêt, résilier l’offre payante, vendre ou transférer ses titres et sa crypto, et ramener compte et Espaces à zéro. Si c’est N26 qui ferme, tout passe par e-mail : date, marche à suivre, et au besoin un IBAN à votre nom pour restituer les fonds.
Comment nous avons évalué N26 : méthode, sources et indépendance
Cette page a été entièrement réécrite le 16 septembre 2026. Nous n’avons pas ouvert de compte de test : chaque chiffre vient d’une page officielle de N26 ou de son centre d’aide, lue le jour même, les avis des fiches publiques, les sanctions des communiqués de la BaFin et de N26.
| Source | Ce que nous y avons vérifié |
|---|---|
| Page tarifs N26 et tarifs Business | Prix des offres, retraits, frais en devises, Épargne Express, transactions bourse et crypto, assurances, salons |
| N26 Metal, N26 Standard, assurances | Contenu des offres, plafonds d’assurance Allianz, fonds monétaire |
| Investissements, PEA, Crypto, Épargne Express | Partenaires Upvest, Bitpanda, Fidelity, frais, conditions d’éligibilité |
| IBAN français et article du centre d’aide | Date du 29 juin 2023, migration des anciens comptes |
| Compte restreint, clôture par N26, blog N26 | Délais de vérification, préavis de clôture, documents demandés, restitution des fonds |
| Plafonds, retraits, SWIFT | Plafonds carte et retraits, quotas, frais de 2 € et 1,7 %, Cash26, frais SWIFT |
| Contacter N26 et réclamation | Horaires du chat, accès téléphone, procédure de réclamation |
| Prêt personnel Younited | Montants, durées, TAEG |
| Communiqué BaFin (2021) et communiqué N26 (mai 2024) | Amende de 4,25 M€, plafond de 50 000 clients par mois, levée au 1er juin 2024 |
| Trustpilot, App Store, Google Play | Notes, volumes, répartition et taux de réponse au 16 septembre 2026 |
Notre grille pèse cinq critères : coût réel (30 %), étendue des services (20 %), service client et litiges (20 %), sécurité (15 %), ouverture et usage (15 %). N26 obtient le maximum sur l’usage, un bon score sur la sécurité, et perd ses points sur les services manquants en France et la gestion des litiges : 3,5/5.
Transparence : MoneyRadar est rémunéré par N26 si vous ouvrez un compte via nos liens. Cela ne change ni la note ni le contenu. Les données volatiles (avis, taux, promotions) sont datées dans le texte.
FAQ : les questions les plus posées sur N26
Quels sont les inconvénients de N26 ?
Pour un client français : aucun dépôt d’espèces (Cash26 n’existe qu’en Allemagne, Autriche et Espagne), aucun chèque, aucun découvert, un compte Standard limité à 2 retraits gratuits par mois avec une carte physique à 10 €, 1,7 % sur les retraits hors zone euro sauf en Go et Metal, un téléphone réservé aux offres payantes, une épargne à 0,25 % hors Metal et réservée aux IBAN français. Et le risque, minoritaire mais réel, d’un compte restreint pendant un contrôle sans explication.
Quelle banque se cache derrière N26 ?
Aucune grande banque : N26 est elle-même la banque. N26 Bank SE, société de droit allemand basée à Berlin, détient une licence bancaire complète de la BaFin et opère en France via une succursale parisienne. Vos dépôts sont garantis à 100 000 € par le fonds de garantie des banques allemandes. Les placements passent par des partenaires : Upvest pour les actions et le PEA, Bitpanda pour la crypto, Fidelity pour le fonds monétaire, Younited pour le crédit.
Est-ce que N26 est fiable ?
Oui pour la sécurité de l’argent : banque agréée, supervisée par la BCE, dépôts garantis, plus de 8 millions de clients. Ce qui est moins fiable, c’est l’expérience en cas de contrôle : N26 restreint des comptes pour vérification (3 jours ouvrés annoncés, parfois plus), et son service client a l’interdiction d’expliquer pendant ce temps. Les sanctions de la BaFin de 2021 et 2024 portaient sur ses contrôles anti-blanchiment ; la restriction de croissance a été levée en juin 2024. Fiable en compte secondaire, à ne pas utiliser comme compte unique.
Quel est le mieux entre N26 et Revolut ?
Revolut pour la plupart des usages : carte physique incluse dès l’offre gratuite, plus de 30 devises au taux du marché, plus de fonctionnalités, 4,7/5 sur Trustpilot contre 4,2/5. N26 garde deux avantages : un PEA sans frais de transaction et des assurances voyage Allianz très couvrantes avec Go et Metal. Les deux souffrent du même défaut : des comptes parfois gelés pour vérification. Notre comparatif N26 vs Revolut tranche critère par critère.
Mon compte N26 est bloqué : que faire ?
Ouvrez les Messages de N26 dans l’application et envoyez exactement les documents demandés (bulletins de salaire récents, avis d’imposition, justificatif d’origine des fonds), en un seul envoi complet. Payez vos factures depuis un autre compte le temps de la vérification, annoncée à 3 jours ouvrés, parfois 7 de plus. Si le blocage dure, déposez une réclamation formelle via le formulaire officiel, gratuit, puis saisissez le médiateur bancaire indiqué dans les documents légaux de N26. Si N26 clôture le compte, elle vous écrit par e-mail et vous demande un IBAN à votre nom pour restituer le solde. Ne répondez jamais à un SMS ou à un appel se présentant comme N26.
Peut-on déposer des espèces ou un chèque chez N26 ?
Non, ni l’un ni l’autre en France. Le service de dépôt d’espèces Cash26 est réservé aux comptes ouverts en Allemagne, en Autriche et en Espagne, et N26 n’accepte aucun chèque. Vous alimentez le compte par virement SEPA (instantané si votre banque le permet, sinon 1 à 2 jours), par carte (premier versement gratuit, puis 3 %) ou via Apple Pay et Google Pay. Si vous manipulez du liquide, il vous faut un autre compte.
N26 a-t-elle un IBAN français ou allemand ?
Les deux existent encore. Tout compte ouvert en France depuis le 29 juin 2023 reçoit un IBAN français. Les comptes plus anciens gardent leur IBAN allemand jusqu’à ce que N26 invite le client à basculer, gratuitement, depuis l’application. Un IBAN allemand est légal pour recevoir un salaire ou payer un prélèvement en Europe, mais il ferme l’accès à Épargne Express et certains organismes le refusent à tort : dans ce cas, N26 conseille de signaler la discrimination à l’IBAN à l’autorité compétente.
Ancienne étudiante en fac d’économie, ancienne banquière (au Crédit Lyonnais, à la Caisse d’Épargne ou encore au CIC) et curieuse par nature, je travaille depuis plusieurs années maintenant au sein des équipes de MoneyRadar avec une philosophie : faire profiter de mon expertise et expliquer le monde économique.

Je suis curieuse de savoir si N26 propose des options pour gérer un compte joint. Est-ce que quelqu’un a déjà testé cette fonctionnalité et quels sont les avantages et inconvénients ?
Bonjour Alice,
N26 ne propose pas de compte joint directement via son application. Cependant, vous pouvez créer deux comptes individuels et utiliser des Spaces (des sous-comptes) pour gérer des finances communes. Cela permet de partager de l’argent facilement, mais ce n’est pas un véritable compte joint avec tous les services associés. Pour plus d’informations n’hésitez pas à consultez notre comparatif des meilleurs comptes joint.
Quelles sont les limites et frais liés aux retraits et paiements à l’étranger avec N26 ?
Bonjour Anaïs,
Avec N26, les retraits gratuits sont limités à 5 par mois pour les comptes standards, au-delà desquels des frais s’appliquent. Les paiements à l’étranger sont généralement sans frais, ce qui est un vrai avantage. Cependant, il est important de vérifier les plafonds de dépenses et de retraits selon le type de compte souscrit.