
Économiser son argent en 2026 : le guide complet
Économiser, ce n’est pas se priver : c’est décider où va votre argent au lieu de le constater en fin de mois. Ce guide donne les chiffres à jour au 26 août 2026, en euros et selon les règles françaises : combien mettre de côté selon votre revenu, quelle méthode de budget choisir, combien rapporte réellement chaque poste d’économie, et où placer le surplus une fois le matelas de sécurité constitué.
Nous séparons volontairement deux exercices que l’on confond souvent : réduire ses dépenses d’un côté, épargner et placer de l’autre. Ce sont deux gestes différents, avec des méthodes et des outils distincts.
Comment économiser son argent : en bref
L’essentiel tient en trois chiffres. Visez 10 % de vos revenus mis de côté chaque mois. Constituez d’abord un fonds d’urgence de 3 à 6 mois de dépenses, sur un livret disponible. Et automatisez : un virement programmé le lendemain de votre salaire, avant toute dépense.
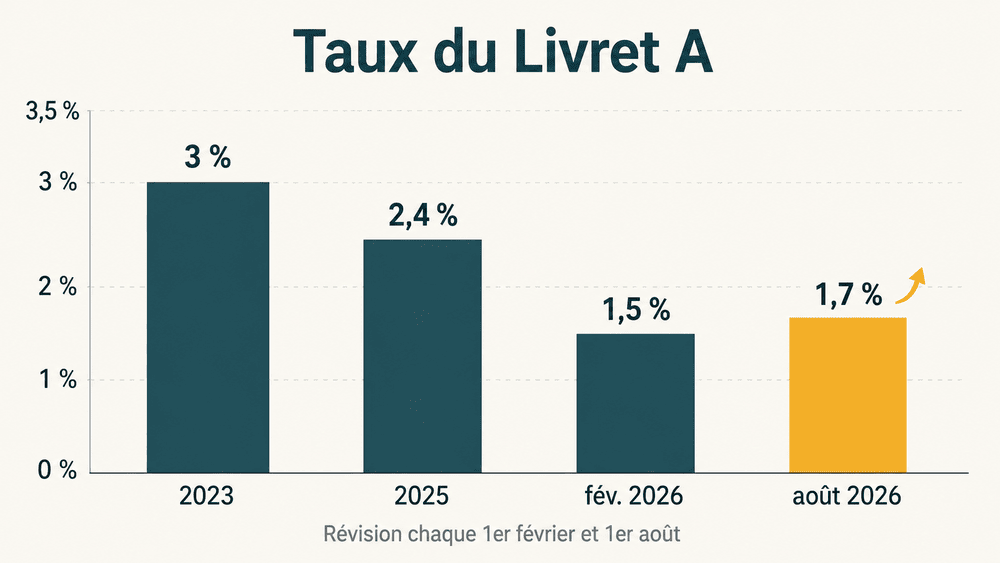
Au 1er août 2026, les taux des livrets réglementés sont de 1,70 % pour le Livret A et le LDDS, et de 2,50 % pour le LEP si vos revenus vous y donnent droit. Ces trois placements sont sans risque, disponibles à tout moment et exonérés d’impôt.
Un exemple concret : au SMIC (1 477,93 € net par mois en 2026), 10 % représentent 148 € par mois, soit 1 774 € sur un an. Sur un LEP à 2,50 %, cette somme rapporte environ 22 € d’intérêts la première année. Ce n’est pas le rendement qui construit l’épargne au départ, c’est la régularité du versement.
Pourquoi économiser change vraiment quelque chose
La première raison est défensive : sans réserve, le moindre imprévu (une voiture immobilisée, un mois de chômage, une caution à avancer) se règle à crédit, donc plus cher. La seconde est offensive : l’argent mis de côté finance ce qui compte, un apport immobilier, une reconversion, un projet. La troisième est psychologique, et c’est la plus sous-estimée : savoir précisément où va son argent supprime une charge mentale que la plupart des gens portent sans la nommer.
Le vrai problème n’est pas le budget, c’est le mécanisme
Nous dépensons rarement par bêtise, nous dépensons par automatisme. L’abonnement qu’on oublie de résilier, le panier moyen qui gonfle parce qu’on fait ses courses en ayant faim, l’achat lancé en trois clics parce que la carte est enregistrée : ce sont des mécanismes, pas des décisions. La bonne nouvelle, c’est qu’un mécanisme se démonte. Retirer sa carte des sites marchands, s’imposer un délai de réflexion, programmer un virement automatique : ces gestes agissent là où la volonté seule échoue.
💡 Le délai de réflexion est l’outil le plus rentable de cette page, et il est gratuit : pour tout achat non essentiel de plus de 50 €, attendez 24 heures. Au-dessus de 300 €, attendez 30 jours. Une partie notable des envies s’éteint d’elle-même dans l’intervalle.
Faire le point sur ses finances : la photo de départ
Impossible de réduire ce qu’on ne mesure pas, et c’est tout l’objet d’un budget bien tenu. La première étape prend une heure : reprenez vos relevés bancaires des trois derniers mois et classez chaque ligne en trois catégories.
- Les dépenses contraintes (ou pré-engagées) : loyer ou crédit, énergie, assurances, télécoms, abonnements. Elles se renégocient une fois et le gain se répète chaque mois. Elles représentent en moyenne 30,3 % du budget des ménages français selon l’INSEE.
- Les dépenses variables nécessaires : alimentation, carburant, santé, garde d’enfants. Elles se pilotent au quotidien.
- Les dépenses d’arbitrage : loisirs, sorties, achats plaisir, vêtements. On y trouve les économies les plus rapides, mais aussi ce qui rend la vie agréable : les couper entièrement est le meilleur moyen d’abandonner au bout de six semaines.
Deux repères pour vous situer : le logement pèse en moyenne 27,8 % du budget des ménages et l’alimentation 12,5 %. Si vous êtes très au-dessus sur un poste, cherchez en priorité de ce côté, pas dans les petites lignes.
⚠️ Attention aux chiffres de « budget moyen » qui circulent : un budget familial complet tourne autour de 3 673 € par mois selon l’UNAF, quand certains articles citent 1 059 € en ne comptant que les dépenses contraintes d’une personne seule. Les deux chiffres sont exacts, ils ne mesurent pas la même chose. Comparez-vous à un périmètre identique au vôtre.
Les méthodes de budget et laquelle choisir
Il n’existe pas de bonne méthode dans l’absolu, il existe celle que vous tiendrez plus de trois mois. Voici les cinq principales, et le profil auquel chacune convient.
La règle 50/30/20
La plus connue : 50 % des revenus nets pour les besoins (logement, alimentation, transport, assurances), 30 % pour les envies (loisirs, restaurants, abonnements), 20 % pour l’épargne et le remboursement des dettes. Sur 2 000 € net, cela donne 1 000 € / 600 € / 400 €. Sa force est sa simplicité ; sa limite est qu’elle devient irréaliste là où le logement dépasse largement 35 % du budget, ce qui est courant dans les grandes villes. Dans ce cas, gardez le principe et ajustez les proportions plutôt que d’abandonner.
Se payer en premier
La méthode la plus efficace, et la plus simple à automatiser : dès réception du salaire, un virement part vers votre épargne, avant toute dépense. Vous vivez ensuite avec ce qui reste. Le renversement est mental autant que pratique : l’épargne cesse d’être un reste hypothétique pour devenir une charge fixe comme le loyer. C’est celle que nous recommandons à tout le monde, quel que soit le montant, même 25 € par mois pour commencer.
Le défi des 52 semaines
On épargne 1 € la première semaine, 2 € la deuxième, et ainsi de suite jusqu’à 52 € la dernière : total 1 378 € sur l’année. Excellent pour amorcer une habitude par le jeu, avec un défaut à connaître : l’effort se concentre en fin d’année, au moment précis où les dépenses de fêtes arrivent. Beaucoup inversent la progression, ou tirent au sort le montant hebdomadaire.
Les enveloppes et le kakebo
La méthode des enveloppes consiste à répartir en début de mois une somme par poste, physiquement ou via des sous-comptes bancaires : quand l’enveloppe est vide, on arrête. Le kakebo, sa version japonaise, y ajoute la tenue d’un carnet à la main. Ces méthodes sont redoutables sur les dépenses d’arbitrage, mais demandent une discipline quotidienne que peu de gens tiennent au-delà de quelques mois.
| Votre situation | Méthode conseillée | Pourquoi |
|---|---|---|
| Vous débutez, revenus réguliers | Se payer en premier | Un seul geste à faire, une fois, et le reste tourne tout seul |
| Vous ne savez pas où part votre argent | 50/30/20 | Donne un cadre lisible et révèle immédiatement le poste qui déborde |
| Vous dépensez par impulsion | Enveloppes ou kakebo | La limite est visible avant l’achat, pas après |
| Vous avez du mal à vous motiver | Défi des 52 semaines | Transforme l’effort en jeu, avec un objectif visible |
| Revenus irréguliers (freelance, saisonnier) | Se payer en premier, en pourcentage | Un pourcentage s’adapte aux mois creux, un montant fixe non |
Réduire ses dépenses : ce que rapporte chaque action
Voici les gestes classés par gain annuel, en ordres de grandeur constatés. La logique est toujours la même : traiter d’abord les dépenses contraintes, parce qu’un effort unique produit un gain qui se répète chaque mois.
| Action | Gain annuel estimé | Effort |
|---|---|---|
| Chasser les abonnements inutilisés et les doublons | Jusqu’à 500 € | Une heure, une fois |
| Changer pour une banque en ligne (frais moyens : 229 €/an) | 150 à 200 € | Une heure, mobilité bancaire gratuite |
| Renégocier ou changer d’assurance auto et habitation | 100 à 250 € | Deux heures, résiliable après un an |
| Réduire son forfait mobile et sa box | 60 à 180 € | Une heure |
| Baisser le chauffage de 1 °C (jusqu’à 7 % de la facture) | 70 à 120 € | Un geste |
| Cuisiner en série plutôt qu’acheter des plats préparés | Jusqu’à 200 €/mois | Deux heures par semaine |
| Acheter d’occasion ou reconditionné les biens durables | Variable, souvent 30 à 60 % du prix neuf | Quelques recherches |
Les dépenses contraintes : le gisement principal
Deux postes méritent une revue annuelle, un troisième un simple appel. La banque d’abord : les frais bancaires moyens s’élèvent à 229 € par an selon l’Observatoire des tarifs bancaires, quand une banque en ligne en facture souvent moins de 50 €, et le service de mobilité bancaire transfère vos prélèvements gratuitement. Les assurances ensuite : depuis la loi Hamon, un contrat auto ou habitation se résilie à tout moment après un an, sans justification. Les télécoms enfin, où les offres de bienvenue se renouvellent en permanence et où un appel au service de rétention suffit souvent à obtenir la même remise que les nouveaux clients.
Les abonnements fantômes
C’est l’angle mort budgétaire par excellence : streaming en double, salle de sport oubliée, service cloud, application souscrite pour un essai gratuit jamais résilié. Passez en revue vos prélèvements des douze derniers mois, ligne par ligne. Le total atteint fréquemment plusieurs centaines d’euros par an, et la résiliation prend quelques minutes.
L’alimentation, sans se priver
Le poste alimentaire se réduit sans dégrader la qualité : liste de courses établie à partir des menus de la semaine, comparaison au prix au kilo plutôt qu’au prix affiché, marques de distributeur sur les produits de base, produits de saison, et cuisine en série le week-end. Ne faites jamais vos courses en ayant faim : l’effet sur le panier est mesurable.
Le fonds d’urgence : la charnière entre économiser et placer
Avant de parler de placement, il faut un matelas. Le fonds d’urgence sert à absorber un imprévu sans casser un placement ni recourir au crédit. Sa règle est simple : 3 à 6 mois de dépenses courantes, pas de revenus. Trois mois si vous êtes en CDI avec un ménage à deux revenus, six mois si vous êtes seul, freelance ou en emploi instable.
| Vos dépenses mensuelles | Fonds d’urgence visé (3 mois) | Fonds d’urgence visé (6 mois) |
|---|---|---|
| 1 200 € | 3 600 € | 7 200 € |
| 1 800 € | 5 400 € | 10 800 € |
| 2 500 € | 7 500 € | 15 000 € |
| 3 500 € | 10 500 € | 21 000 € |
Où le loger ? Sur un livret réglementé disponible : LEP en priorité si vous y êtes éligible (2,50 %), puis Livret A et LDDS (1,70 %). Ni assurance-vie, ni actions, ni compte à terme : parmi les placements sans risque, seuls les livrets cochent les deux critères, car ce qui compte ici n’est pas le rendement, c’est de pouvoir retirer l’argent en 48 heures sans perte ni fiscalité.
💡 Tant que ce fonds n’est pas constitué, tout votre effort d’épargne doit y aller. C’est la seule étape non négociable de ce guide : sans réserve, le premier imprévu annule des mois de discipline.
Où placer son épargne en 2026 : le comparatif
Une fois le fonds d’urgence en place, le surplus peut viser un rendement supérieur, en acceptant soit de bloquer l’argent, soit de subir des variations. Voici les supports, avec leurs conditions réelles au 26 août 2026.
| Support | Taux ou rendement | Plafond | Disponibilité | Fiscalité |
|---|---|---|---|---|
| LEP (sous conditions de revenus) | 2,50 % | 10 000 € | Immédiate | Aucune |
| Livret A | 1,70 % | 22 950 € | Immédiate | Aucune |
| LDDS | 1,70 % | 12 000 € | Immédiate | Aucune |
| Livret jeune (12-25 ans) | Au moins 1,70 % | 1 600 € | Immédiate | Aucune |
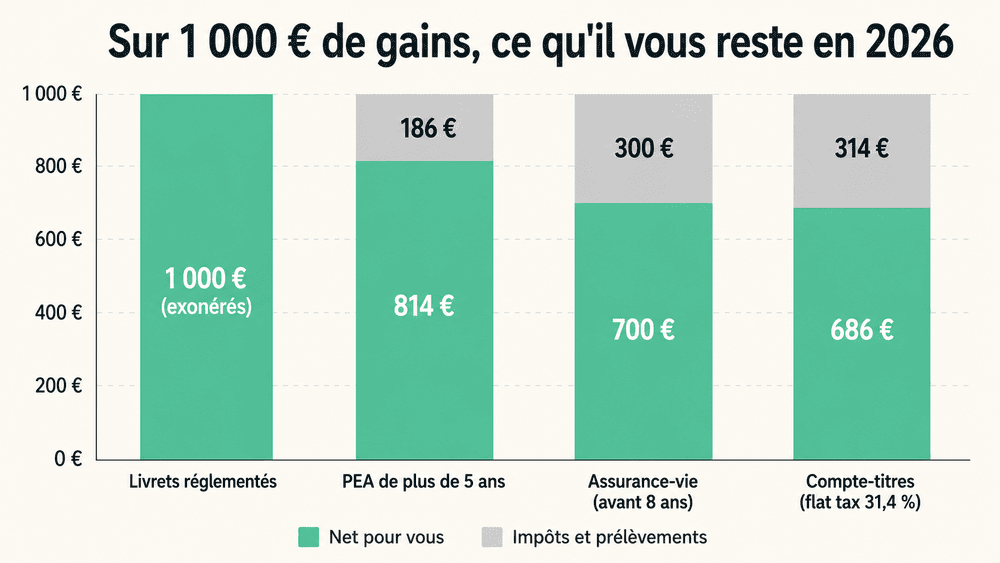
| Livret bancaire ordinaire | Variable, souvent boosté quelques mois | Libre | Immédiate | Flat tax 31,4 % |
| Assurance-vie, fonds en euros | Environ 2,5 % en moyenne, capital garanti | Libre | Quelques jours | Avantageuse après 8 ans |
| Assurance-vie, unités de compte | Variable, risque de perte | Libre | Quelques jours | Avantageuse après 8 ans |
| PEA (actions et ETF) | Variable, risque de perte | 150 000 € | Retrait possible, clôture avant 5 ans | Prélèvements sociaux seuls après 5 ans |
Comment choisir selon votre horizon
Moins de 2 ans : livrets réglementés uniquement, aucune exception. De 2 à 8 ans : assurance-vie en fonds en euros pour la sécurité, éventuellement avec une part limitée en unités de compte. Au-delà de 8 ans : c’est l’horizon où les actions via un PEA prennent tout leur sens, la durée lissant les à-coups des marchés. C’est aussi là que diversifier son portefeuille devient un réflexe, plutôt que de tout miser sur un seul support.
⚠️ Le LEP est le meilleur placement sans risque du marché, et il reste massivement sous-utilisé : des millions de foyers éligibles n’en ont pas ouvert. Le critère est le revenu fiscal de référence, soit 23 028 € pour une part et 35 326 € pour deux parts en 2026. Votre banque peut vérifier votre éligibilité directement auprès de l’administration fiscale.
Attention aux frais, qui mangent le rendement
Sur les placements financiers, les frais font davantage de dégâts que les variations de marché. Frais d’entrée sur une assurance-vie, frais de gestion annuels, commissions de courtage : trois lignes qui, cumulées, transforment un rendement brut de 4 % en 2 % net. Comparez systématiquement avant de souscrire, notre comparatif des livrets le détaille support par support.
Un ordre de grandeur pour fixer les idées : sur 20 000 € placés pendant vingt ans avec un rendement brut de 5 %, un contrat facturant 0,6 % de frais annuels restitue environ 47 300 €, contre 39 000 € pour un contrat à 1,6 %. Un point de frais, sur la durée, coûte donc plusieurs milliers d’euros, sans que rien ne le signale sur le relevé annuel. C’est la raison pour laquelle il faut regarder les frais avant le rendement affiché, jamais l’inverse.
Combien épargner selon votre revenu
La règle des 10 % est un point de départ, pas un dogme : ce qui compte est de commencer, même petit, et d’augmenter le versement à chaque hausse de revenu. Voici ce que donne l’application de cette règle.
| Revenu net mensuel | 10 % par mois | Sur un an | Sur 5 ans (hors intérêts) |
|---|---|---|---|
| 1 477,93 € (SMIC 2026) | 148 € | 1 774 € | 8 870 € |
| 1 800 € | 180 € | 2 160 € | 10 800 € |
| 2 200 € | 220 € | 2 640 € | 13 200 € |
| 3 000 € | 300 € | 3 600 € | 18 000 € |
| 4 000 € | 400 € | 4 800 € | 24 000 € |
Avec un petit revenu
Au SMIC, 148 € par mois peut sembler hors d’atteinte. Deux remarques. D’abord, le montant compte moins que la régularité, parce que le temps fait le travail à votre place grâce aux intérêts composés : 30 € par mois pendant trois ans valent mieux qu’un versement de 500 € abandonné ensuite. Ensuite, c’est précisément à ce niveau de revenu que les deux leviers les plus puissants s’appliquent : le LEP à 2,50 %, réservé aux revenus modestes, et les aides publiques détaillées plus bas, souvent non réclamées.
Avec des revenus irréguliers
Freelances, saisonniers, commerciaux à commissions : la règle du montant fixe ne fonctionne pas. Voici comment adapter la méthode. Épargnez un pourcentage de chaque encaissement plutôt qu’une somme fixe. Calez votre budget mensuel sur vos trois pires mois de l’année écoulée, pas sur la moyenne. Et visez six mois de fonds d’urgence, pas trois, car votre risque de trou de trésorerie est structurellement plus élevé. Pensez aussi à provisionner impôts et cotisations sur un compte séparé, dès l’encaissement.
Automatiser : le geste qui fait la différence
Tout ce qui repose sur votre volonté mensuelle finira par céder un mois de fatigue. Tout ce qui est automatique survit. Voici les mécanismes à mettre en place une fois pour toutes :
- Le virement programmé vers votre livret, daté au lendemain de votre salaire. C’est la traduction concrète du « se payer en premier ».
- L’arrondi à l’euro supérieur sur les paiements par carte, proposé par la plupart des banques : indolore, il génère 10 à 30 € par mois selon votre nombre de transactions.
- Les sous-comptes ou cagnottes pour isoler un projet (vacances, permis, apport) de votre compte courant : ce qui est visible séparément se dépense beaucoup moins.
Côté outils, les applications de gestion de budget agrègent vos comptes et catégorisent automatiquement les dépenses : Bankin’ et Linxo sont les plus installées en France, Cashbee et Ismo orientent davantage vers l’épargne automatique. La plupart proposent une version gratuite suffisante pour commencer, avec des options payantes autour de 5 à 8 € par mois. Vérifiez surtout que l’application couvre bien votre banque avant de vous engager.
Primes, remboursements et dettes : dans quel ordre ?
Une prime, un treizième mois, un remboursement d’impôt ou un héritage modeste sont les meilleures occasions d’accélérer, parce que cet argent n’est pas déjà engagé dans vos habitudes. La règle qui fonctionne : affectez-le avant de le recevoir, sinon il se dilue dans les dépenses courantes.
Rembourser ses dettes ou épargner ?
La réponse dépend d’un seul chiffre : le taux. Un crédit à la consommation ou un découvert coûte couramment 8 à 20 % par an, quand votre livret rapporte 1,70 %. Rembourser une dette à 15 % équivaut donc à un placement garanti à 15 %, ce qui n’existe nulle part ailleurs. L’ordre est clair :
- Constituez d’abord un mini-matelas d’environ 1 000 € pour ne pas replonger dans le découvert au premier imprévu,
- Remboursez ensuite toutes les dettes coûteuses, en commençant par le taux le plus élevé (découvert, crédit renouvelable, crédit conso),
- Complétez alors votre fonds d’urgence jusqu’à 3 à 6 mois de dépenses,
- Placez enfin le surplus selon votre horizon.
Seule exception : un crédit immobilier à taux bas, qu’il est rarement pertinent de rembourser par anticipation si votre épargne peut rapporter davantage ailleurs.
Les aides françaises que vous ne réclamez peut-être pas
Chaque année, des milliards d’euros d’aides ne sont pas versés faute de demande. Ce n’est pas de l’optimisation, c’est de l’argent auquel vous avez droit. Le bon point de départ : le simulateur officiel mesdroits.gouv.fr, gratuit et anonyme, qui teste une trentaine de dispositifs en quelques minutes à partir de votre situation.
| Situation | Dispositifs à vérifier |
|---|---|
| Vous payez un loyer ou un crédit | APL et aides au logement, versées par la CAF ou la MSA |
| Vos revenus sont modestes | LEP à 2,50 %, chèque énergie, Complémentaire santé solidaire |
| Vous avez des enfants scolarisés | Allocation de rentrée scolaire, bourses, Pass’Sport, Pass Colo |
| Vous avez 15 à 20 ans | Pass Culture |
| Vous faites réparer un appareil | Bonus réparation, déduit directement de la facture chez un réparateur labellisé |
| Vous faites des travaux d’isolation | MaPrimeRénov’ et certificats d’économies d’énergie |
| Vous cherchez un emploi ou reprenez une activité | Prime d’activité, aides à la mobilité |
💡 Vérifiez vos droits une fois par an, idéalement après votre déclaration de revenus : les seuils et votre situation changent, et une aide refusée l’an dernier peut être accordée cette année.
Réduire ses dépenses ou augmenter ses revenus ?
Il existe une limite basse aux dépenses compressibles, pas de limite haute aux revenus. On ne descend pas en dessous d’un loyer et d’une alimentation. Les deux leviers ne s’opposent donc pas, ils se succèdent : commencez par les dépenses, dont le gain est immédiat et certain, puis attaquez les revenus, dont le gain est plus lent mais sans plafond.
Le levier le plus rentable reste le salaire
Avant les activités annexes, regardez votre rémunération principale : c’est là que se jouent les montants les plus importants. Une augmentation de 100 € net par mois représente 1 200 € par an, récurrents et cumulatifs, quand une activité complémentaire demande souvent des dizaines d’heures pour un résultat comparable. Préparez l’entretien avec des éléments factuels, et regardez ce que le marché paie pour votre poste : changer d’employeur reste statistiquement le moyen le plus rapide de progresser.
Vendre ce que vous n’utilisez plus
C’est le gain le plus rapide de tous, et le seul qui libère de la place : vêtements, électroménager, meubles, équipements sportifs, matériel informatique. Un tri sérieux d’un logement rapporte couramment quelques centaines d’euros sur les plateformes de petites annonces. Ce n’est pas un revenu récurrent, mais c’est un excellent apport de départ pour amorcer un fonds d’urgence.
Les revenus complémentaires, avec réalisme
Cours particuliers, missions en indépendant dans votre métier, location d’un bien ou d’une place de parking, artisanat, ou encore les revenus passifs : ces pistes fonctionnent, à condition de les évaluer en euros par heure et non en promesses. Méfiez-vous des chiffres mirobolants qui circulent sur les sondages rémunérés ou la revente automatisée : dans la vraie vie, le rendement horaire y est dérisoire. La règle qui protège : si une activité annexe rapporte moins que votre taux horaire actuel, ce temps est mieux investi dans votre métier principal.
⚠️ Le piège classique s’appelle l’inflation du train de vie : chaque hausse de revenu est absorbée par de nouvelles dépenses, et la capacité d’épargne reste identique. Le réflexe qui l’évite est mécanique : à chaque augmentation, portez immédiatement votre virement automatique du même montant, avant de vous habituer au supplément.
Économiser selon votre situation
Étudiant ou jeune actif
Deux atouts que vous ne retrouverez plus : peu de charges fixes, et le temps devant vous. Ouvrez un Livret jeune si vous avez entre 12 et 25 ans : son taux est au moins égal à celui du Livret A, souvent supérieur, pour un plafond de 1 600 €. Vérifiez systématiquement vos droits aux bourses, aux aides au logement et au Pass Culture. Et prenez tout de suite l’habitude du virement automatique, même de 20 € : à cet âge, c’est l’habitude qui compte, pas le montant.
Famille avec enfants
Le budget se tend, mais les leviers se multiplient. Côté aides, vérifiez chaque année l’allocation de rentrée scolaire, les bourses, le Pass’Sport et le Pass Colo. Côté dépenses, l’alimentation et les activités sont les deux postes les plus élastiques : menus planifiés et cuisine en série d’un côté, seconde main pour les vêtements et l’équipement de l’autre. Impliquer les enfants dans le suivi du budget fait double effet : les dépenses baissent, et l’éducation financière se transmet.
Proche de la retraite ou retraité
La priorité change de nature : il ne s’agit plus d’accumuler mais de préserver et d’organiser. Deux vérifications et un arbitrage. Vérifiez votre éligibilité au LEP, dont les plafonds de revenus concernent une part importante des retraités. Passez en revue vos contrats d’assurance et vos abonnements, souvent inchangés depuis des années. Et si vous approchez du départ, regardez ce que votre plan d’épargne retraite permet à la sortie, puis votre assurance-vie sous l’angle de la transmission, pas seulement du rendement : c’est l’un des outils les plus efficaces du droit français en la matière.
Les erreurs qui font échouer un plan d’épargne
Se priver au point d’abandonner
Le plan trop strict est le plus fragile : trois semaines de privation totale se terminent presque toujours par une dépense compensatoire qui annule l’effort. Gardez une enveloppe plaisir, même modeste. Un plan tenu à 80 % pendant cinq ans bat un plan parfait tenu six semaines.
Épargner sans objectif
« Mettre de côté » sans savoir pourquoi ne résiste pas à la première tentation. Nommez chaque somme : apport immobilier, changement de voiture, sécurité. Un objectif daté et chiffré transforme une privation en investissement personnel.
Confondre épargne de précaution et placement
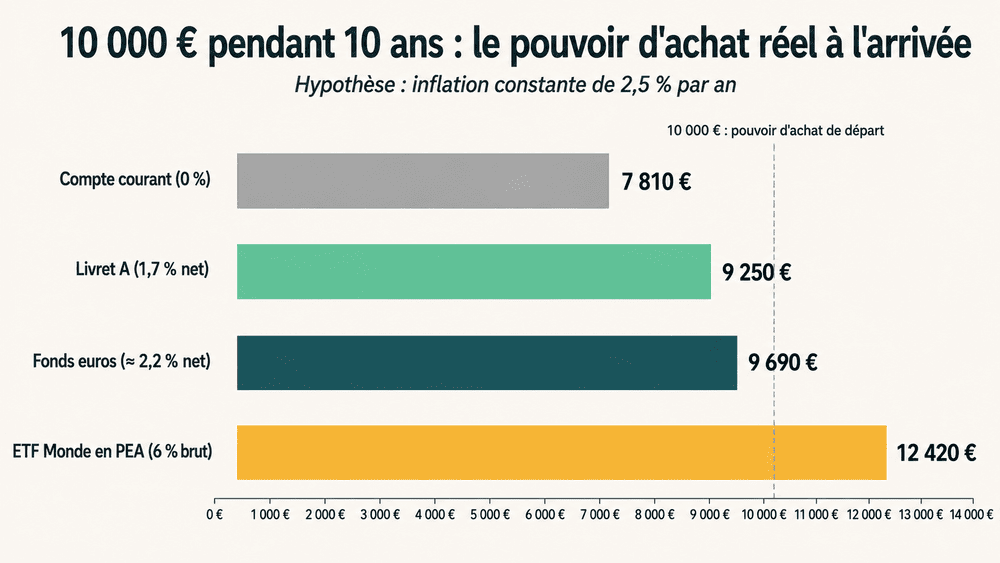
Votre fonds d’urgence doit être disponible et garanti, point. À l’inverse, laisser toute son épargne dormir quinze ans sur un livret dont le taux suit à peine l’inflation est une perte lente mais certaine. Chaque euro doit être à sa place selon son horizon.
Croire aux rendements extraordinaires
Un placement sans risque rapporte aujourd’hui entre 1,70 % et 2,50 %. Toute promesse très au-dessus, garantie et sans contrepartie, doit déclencher une alerte immédiate : c’est le schéma type des arnaques financières. En finance, le rendement est le prix du risque, jamais un cadeau : savoir gérer le risque vaut mieux que chercher à l’éviter.
FAQ : questions fréquentes pour économiser de l’argent
Quel est le meilleur moyen d’économiser de l’argent ?
Le virement automatique vers un livret, programmé le lendemain de la réception du salaire. C’est la méthode dite « se payer en premier » : l’épargne devient une charge fixe au lieu d’être ce qui reste en fin de mois. Combinée à une revue annuelle des dépenses contraintes (banque, assurances, télécoms, abonnements), elle produit l’essentiel du résultat sans effort quotidien.
C’est quoi la règle du 50/30/20 ?
C’est une répartition du revenu net en trois blocs : 50 % pour les besoins (logement, alimentation, transport, assurances), 30 % pour les envies (loisirs, sorties, abonnements) et 20 % pour l’épargne et le remboursement des dettes. Sur 2 500 € net, cela représente 1 250 € de besoins, 750 € d’envies et 500 € d’épargne. Si votre logement dépasse 35 % de vos revenus, adaptez les proportions plutôt que d’abandonner la méthode.
Comment économiser 10 000 € en 1 an ?
Il faut mettre de côté 833 € par mois, ce qui suppose un revenu confortable ou un effort important. Il faut combiner plusieurs leviers : réduire les dépenses contraintes (500 à 800 € par an de gains réalistes), affecter intégralement les rentrées exceptionnelles (prime, treizième mois, remboursement d’impôt), et automatiser un virement conséquent en début de mois. Sur un revenu moyen, viser 10 000 € sur deux ans est plus tenable, et surtout plus durable.
Quelles sont les dépenses inutiles à supprimer en priorité ?
Les abonnements dormants arrivent en tête : streaming en double, salle de sport inutilisée, services souscrits après un essai gratuit. Viennent ensuite les frais bancaires évitables (229 € par an en moyenne, contre moins de 50 € en banque en ligne), les assurances non mises en concurrence depuis des années, et les achats impulsifs. Passez en revue vos prélèvements des douze derniers mois : l’exercice prend une heure et rapporte souvent plusieurs centaines d’euros.
Quel est le taux du Livret A en 2026 ?
Le taux du Livret A est de 1,70 % depuis le 1er août 2026, et s’applique jusqu’au 31 janvier 2027. Le LDDS affiche le même taux. Le plafond de versement du Livret A est de 22 950 €, celui du LDDS de 12 000 €. Dans les deux cas, les intérêts sont totalement exonérés d’impôt et de prélèvements sociaux.
Suis-je éligible au LEP et combien rapporte-t-il ?
Le livret d’épargne populaire rapporte 2,50 % depuis le 1er août 2026, soit le meilleur taux garanti du marché. Il est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une part et 35 326 € pour deux parts. Le plafond est de 10 000 €, les intérêts sont exonérés d’impôt, et votre banque peut vérifier votre éligibilité directement auprès de l’administration fiscale.
Faut-il rembourser ses dettes avant d’épargner ?
Oui, dès lors que le taux de la dette dépasse celui de votre épargne, ce qui est le cas de tous les crédits à la consommation et des découverts. Rembourser une dette à 15 % équivaut à un placement garanti à 15 %. Gardez toutefois un mini-matelas d’environ 1 000 € avant de tout affecter au remboursement, pour ne pas replonger dans le découvert au premier imprévu.
Combien faut-il avoir sur son fonds d’urgence ?
Entre 3 et 6 mois de dépenses courantes, pas de revenus. Trois mois suffisent pour un ménage à deux revenus stables, six mois sont recommandés si vous vivez seul, êtes indépendant ou en emploi précaire. Pour 1 800 € de dépenses mensuelles, cela représente 5 400 à 10 800 €, à placer sur un livret disponible et garanti.
Sources
- service-public.gouv.fr : taux et plafonds du Livret A, du LDDS et du LEP au 1er août 2026, plafonds de revenu fiscal de référence, montant du SMIC au 1er janvier 2026,
- INSEE : structure de la consommation des ménages (logement, alimentation, dépenses pré-engagées),
- Observatoire des tarifs bancaires : coût moyen annuel d’un compte bancaire,
- UNAF : budgets types de référence des familles,
- mesdroits.gouv.fr : simulateur officiel des aides et prestations sociales.
MoneyRadar est composé de spécialistes de la finance et de la gestion de patrimoine qui ont pour mission d’accompagner les français dans leur éducation financière. Notre objectif est de rendre la finance accessible à tous, transparente et sans détours. Sur notre site, vous trouverez toutes les informations et avis d’experts pour vous aider à investir de manière éclairée.
