
Fortuneo Vie avis 2026 : que vaut vraiment l’assurance vie de Fortuneo ?
- Avis de MoneyRadar
- Vos avis sur Fortuneo Vie
Évaluation de Claire_Gagnant le janvier 14, 2025
J’ai souscrit à l’assurance-vie chez Fortuneo Vie il y a 6 mois, et franchement, je suis bluffée ! Les frais de gestion sont super compétitifs, et la possibilité d’investir sur des supports en unités de compte m’a permis de diversifier mon portefeuille. Leur plateforme en ligne est intuitive, et j’apprécie les conseils régulièrement envoyés par mail. Je recommande vivement cette solution pour ceux qui veulent une gestion simple et efficace !Évaluation de Lucas.Prenium le janvier 5, 2025
Fortuneo Vie est clairement une des meilleures assurances-vie sur le marché ! J’ai comparé pas mal d’offres avant de me décider, et leurs frais ultra-bas ont été un critère déterminant. Le service client est très réactif, et l’appli mobile est top pour suivre l’évolution de mes investissements en temps réel. Bref, si vous cherchez une assurance-vie moderne et performante, foncez !Évaluation de Paul.Decu le décembre 16, 2024
Grosse déception avec Fortuneo Vie. L’interface de gestion est peu intuitive et franchement compliquée à utiliser sur mobile. De plus, j’ai eu des problèmes pour obtenir une réponse claire du service client concernant les options de rachat partiel. Même si les frais sont compétitifs, ça ne compense pas le manque de réactivité et les soucis techniques.Évaluation de KevinInvest le décembre 2, 2024
Ce que j’aime particulièrement chez Fortuneo Vie, c’est la transparence des informations. Pas de mauvaises surprises, tout est clair dès le départ, que ce soit les frais, les rendements ou les options disponibles. J’ai aussi apprécié le bonus à l’ouverture, qui n’est pas négligeable. Pour une première expérience en assurance-vie, je suis 100 % satisfait !

| Critère | Détail |
|---|---|
| ⭐ Note MoneyRadar | 4/5 |
| 🎯 Idéal pour | Épargnant qui veut un fonds en euros à 3 % sans prendre d’unités de compte, ou client Fortuneo qui veut tout centraliser |
| 🛡️ Fonds en euros 2025 | Opportunités 2 : 3 % à 4,5 % selon la part d’unités de compte ; Rendement 2 : 2,1 % |
| 💸 Frais de gestion | 0,75 % par an sur les unités de compte, 0,60 % sur Rendement 2 |
| 🆓 Autres frais | 0 € d’entrée, de versement, d’arbitrage et de sortie |
| 💳 Ticket d’entrée | 100 € en gestion libre, 300 € en gestion sous mandat |
| 📦 Supports | Environ 340 unités de compte, dont une dizaine d’ETF et 8 supports immobiliers |
| 🧭 Gestion pilotée | 3 formules à 0,85 % par an sur les unités de compte |
| 🎁 Offres en cours | 100 € dès 1 000 € versés (100AVECFTO) ou 200 € dès 2 000 € (BIENVENUE200, jusqu’au 31/10/2026) |
| 🕒 Point faible | Peu d’ETF, pas de garantie décès plancher, service des rachats critiqué |
Notre avis sur Fortuneo Vie en résumé
Notre avis sur Fortuneo Vie est positif : nous lui attribuons la note de 4/5. L’assurance vie de Fortuneo, assurée par Suravenir (Crédit Mutuel Arkéa), ne prend aucun frais d’entrée ni d’arbitrage et s’ouvre dès 100 €. Son atout du moment : le fonds en euros Opportunités 2 a servi 3 % net en 2025 sans aucune obligation d’unités de compte, et jusqu’à 4,5 % avec plus de 70 % d’unités de compte.
La réserve tient aux frais et au choix. À 0,75 % par an sur les unités de compte, le contrat reste plus cher que les meilleurs contrats en ligne à 0,50 %, et il ne propose qu’une dizaine d’ETF. Le fonds Opportunités 2 peut prélever jusqu’à 3 % de frais par an et ne garantit que 97 % du capital.
👤 Pour qui ?
- L’épargnant prudent qui veut un fonds en euros bien rémunéré sans risque de marché
- Le client Fortuneo qui veut suivre banque, bourse et assurance vie dans la même application
- Celui qui démarre avec 100 € et des versements programmés dès 50 €
🚫 Déconseillé si :
- Vous investissez surtout en ETF et cherchez les frais les plus bas
- Vous voulez une gestion pilotée en ETF à bas coût
- Vous voulez une garantie décès plancher pour protéger vos proches
0 € de frais d’entrée et d’arbitrage, fonds en euros à 3 % net en 2025 sans unités de compte
Les avantages de Fortuneo Vie :
- Aucun frais à l’adhésion, sur les versements, les arbitrages ou les rachats
- Opportunités 2 à 3 % net en 2025 sans unités de compte, jusqu’à 4,5 % avec
- Bonus 2026 jusqu’à 1,5 point sur Opportunités 2 avec au moins 30 % d’unités de compte
- Accessible dès 100 €, versements programmés dès 50 €
- Options d’arbitrage automatiques gratuites : sécurisation, stop-loss, dynamisation
Les inconvénients de Fortuneo Vie :
- 0,75 % de frais sur les unités de compte, contre 0,50 % chez les moins chers
- Une dizaine d’ETF seulement, avec 0,10 % de frais par opération
- Opportunités 2 : jusqu’à 3 % de frais par an et capital garanti à 97 %
- Aucune garantie décès plancher en option
- Rachats et successions traités par Suravenir, avec des délais critiqués
Qui est derrière Fortuneo Vie ?
Fortuneo Vie est un contrat de Suravenir, la filiale d’assurance vie et de prévoyance du Crédit Mutuel Arkéa, distribué par Fortuneo, la banque en ligne du même groupe. Fortuneo agit en courtier : c’est Suravenir qui gère l’argent, sert les rendements et paie les rachats.
| Critère | Détail Fortuneo Vie |
|---|---|
| Contrat | Assurance vie de groupe multisupport n° 2135, souscrit par l’association SEREP |
| Assureur | Suravenir, SA au capital de 1 305 000 000 €, contrôlée par l’ACPR |
| Groupe | Crédit Mutuel Arkéa |
| Encours de l’assureur | Plus de 50,5 milliards d’euros en assurance vie |
| Distributeur | Arkéa Direct Bank (Fortuneo), courtier ORIAS 07 008 441 |
| Gestionnaires des mandats | Arkéa Asset Management, DNCA Finance, Allianz Global Investors |
| Médiateur | La Médiation de l’Assurance |
| Garantie des fonds | Fonds de garantie des assurances de personnes, 70 000 € par assuré et par assureur |
Suravenir assure aussi des contrats d’autres distributeurs en ligne, dont Linxea Avenir 2. La solidité de l’assureur est donc la même d’un contrat à l’autre : ce qui change, ce sont les frais, les fonds en euros proposés et la sélection de supports. Pour la banque elle-même, voyez notre avis complet sur Fortuneo.
Les deux fonds en euros de Fortuneo Vie : rendements 2025
Le contrat propose deux fonds en euros aux règles très différentes. C’est le premier critère de choix, et le plus mal compris : la contrainte de 30 % d’unités de compte ne s’applique qu’à l’un des deux.
| Suravenir Opportunités 2 | Suravenir Rendement 2 | |
|---|---|---|
| Rendement net 2025 | 3 % à 4,5 % selon la part d’unités de compte | 2,1 % |
| Unités de compte imposées | Aucune actuellement en gestion libre | 30 % minimum de chaque versement |
| Frais de gestion annuels | 3 % maximum | 0,60 % |
| Capital garanti | 97 % de la somme investie par an | 99,4 % de la somme investie par an |
| Arbitrage vers ce fonds | Impossible : seulement par versement | Possible |
| Profil | Plus d’actifs diversifiés, plus de volatilité | Majoritairement obligataire |
Suravenir Opportunités 2 : 3 % sans unités de compte
Le rendement 2025 dépend de la part moyenne du contrat investie en unités de compte : 3 % net sous 30 %, 3,5 % entre 30 et 50 %, 4 % entre 50 et 70 %, 4,5 % au-delà. En 2026, un bonus s’ajoute de nouveau : +0,5 point entre 30 et 50 % d’unités de compte, +1 point entre 50 et 70 %, +1,5 point au-delà.
Surtout, ce fonds est actuellement accessible à 100 % en gestion libre, sans unité de compte imposée, à l’ouverture comme pour les versements suivants. Suravenir se réserve le droit de mettre fin à cette condition sans préavis. Deux limites à connaître : les frais de gestion peuvent atteindre 3 % par an, d’où une garantie du capital à 97 % seulement, et on ne peut pas y arbitrer une épargne déjà placée.
Suravenir Rendement 2 : plus sûr, moins payé
Rendement 2 a servi 2,1 % net en 2025. Son portefeuille est majoritairement obligataire, ses frais sont fixés à 0,60 % et sa garantie atteint 99,4 % du capital. En contrepartie, chaque versement doit comporter au moins 30 % d’unités de compte, qui portent un risque de perte.
Pour un épargnant prudent, le calcul est vite fait : Opportunités 2 a rapporté près d’un point de plus en 2025, sans obligation de risque. Rendement 2 garde un intérêt pour qui veut une garantie quasi totale du capital, ou pour arbitrer depuis des unités de compte, ce qu’Opportunités 2 ne permet pas.
Unités de compte : que trouve-t-on dans Fortuneo Vie ?
La notice liste environ 340 supports : fonds actions, obligataires et diversifiés, plus de 100 fonds labellisés responsables, des fonds obligataires datés, des fonds de capital-investissement (FCPR), des certificats sur l’or et les métaux, des supports immobiliers et une dizaine d’ETF.
Les ETF sont le point faible. Fortuneo en propose une dizaine (MSCI World, S&P 500, Nasdaq-100, CAC 40, eau…), tous chez Amundi, avec 0,38 % de frais de gestion en moyenne et 0,10 % prélevés à chaque achat ou vente. C’est suffisant pour construire un portefeuille simple, pas pour un investisseur qui veut choisir finement ses indices.
| Support immobilier | Type | Performance nette 2024 |
|---|---|---|
| SCPI Transition Europe | Diversifié | 7,5 % |
| SCI Territoire Avenir | Diversifié | 3,83 % |
| SCI Silver Avenir | Résidentiel | 3,28 % |
| SCPI Primovie | Santé et éducation | 2,94 % |
| SCPI Patrimmo Commerce | Commerce | -8,01 % |
| OPCI Opcimmo | Bureaux | -8,88 % |
| SCI Primonial Capimmo | Diversifié | -14,05 % |
L’écart entre supports immobiliers est considérable : trois d’entre eux ont perdu plus de 8 % en 2024. Les loyers des SCPI sont réinvestis chaque mois sur le fonds Rendement 2. Pour choisir parmi les fonds actifs, Fortuneo publie chaque année une Sélection Stars, une liste de fonds présélectionnés par catégorie, donnée à titre informatif.
Gestion libre ou gestion sous mandat ?
En gestion libre, dès 100 €, vous choisissez vos supports et arbitrez gratuitement en ligne. En gestion sous mandat, dès 300 €, Suravenir répartit votre épargne entre le fonds en euros Suravenir Rendement et des unités de compte, sur les conseils d’une société de gestion. Le mandat coûte 0,10 point de plus : 0,85 % par an sur les unités de compte.
| Formule | Part en unités de compte | Conseiller | Durée conseillée | Performance annuelle depuis 2016 |
|---|---|---|---|---|
| Modérée | 40 % | Arkéa Asset Management | 4 ans | +2,45 % |
| Équilibrée | 60 % | DNCA Finance | 6 ans | +3,51 % |
| Dynamique | 90 % | Allianz Global Investors | 8 ans | +4,27 % |
Sur neuf ans et demi, la formule dynamique a gagné 48,8 % au total, l’équilibrée 38,8 % et la modérée 25,9 %. Ces chiffres sont honnêtes mais modestes : la formule modérée, avec 40 % de risque de marché, fait à peine mieux qu’un bon fonds en euros, et aucun mandat n’est construit en ETF. Un investisseur autonome peut construire un portefeuille comparable à moindre coût, avec un ETF monde et le fonds Opportunités 2.
Vous pouvez changer de formule ou revenir en gestion libre à tout moment, sans frais.
Les frais de l’assurance vie Fortuneo et le coût réel
| Frais | Gestion libre | Gestion sous mandat |
|---|---|---|
| Adhésion, versements, arbitrages, rachats | 0 € | 0 € |
| Unités de compte | 0,75 % par an | 0,85 % par an |
| Fonds Rendement 2 | 0,60 % par an | Non disponible |
| Fonds Rendement (mandats) | Non disponible | 0,60 % par an |
| Fonds Opportunités 2 | 3 % maximum par an | Non disponible |
| Achat ou vente d’ETF | 0,10 % du montant | Selon le mandat |
| Rente viagère | 3 % des arrérages | 3 % des arrérages |
Ces frais de contrat ne disent pas tout. Chaque fonds prélève ses propres frais, qui s’ajoutent aux 0,75 % : 0,38 % en moyenne pour les ETF du contrat, souvent 1,5 à 2 % pour un fonds actif. Le document d’informations clés du contrat chiffre le coût total sur huit ans de 0,92 % à 6,63 % par an selon les supports choisis.
C’est ce qui explique les plaintes de clients sur des « frais cachés » : ils ne sont pas cachés, mais logés dans les fonds.
| Exemple : 10 000 € placés | Coût annuel estimé | Sur 8 ans |
|---|---|---|
| Fonds Opportunités 2 (rendement déjà net) | Inclus dans le taux servi | Inclus |
| ETF (0,75 % + 0,38 % en moyenne) | Environ 113 € | Environ 900 € |
| Fonds actif type (0,75 % + 1,8 %) | Environ 255 € | Environ 2 040 € |
Les taux des fonds en euros sont publiés nets de frais de gestion : les 3 % d’Opportunités 2 sont ce que vous touchez avant prélèvements sociaux. Pour la fiscalité des gains, voyez notre guide de la fiscalité de l’assurance vie.
Avis clients Fortuneo Vie : ce que disent les assurés
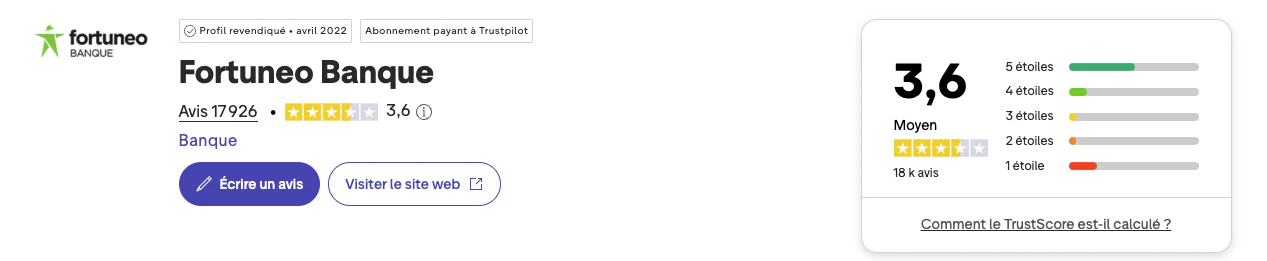
Il n’existe pas de fiche Trustpilot propre au contrat : celle de Fortuneo couvre toute la banque et affiche 3,6/5 pour 17 926 avis (relevé du 15 septembre 2026). L’application, qui sert aussi à gérer l’assurance vie, est bien mieux notée : 4,5/5 sur l’App Store pour 84 974 notes et 4,4/5 sur Google Play pour 67 292 notes (relevés du 6 octobre 2026).
| Plateforme | Note moyenne | Nombre d’avis |
|---|---|---|
| Trustpilot (toute la banque) | ⭐ 3,6/5 | 17 926 |
| Apple App Store | ⭐ 4,5/5 | 84 974 |
| Google Play Store | ⭐ 4,4/5 | 67 292 |
Ce qui plaît le plus :
- L’absence de frais d’entrée et d’arbitrage
- Le fonds Opportunités 2, jugé bien rémunéré pour un fonds en euros
- L’application, qui réunit compte, bourse et assurance vie
Ce qui revient dans les avis négatifs sur l’assurance vie :
- Les délais de rachat et de succession, parfois plusieurs semaines
- Des opérations bloquées par un bug de l’espace client
- Les frais des fonds, découverts après coup
- Les réponses lentes du service réclamations de l’assureur
Sur les plateformes d’avis d’assurés, les avis consacrés au seul contrat sont nettement plus sévères que la note de la banque, sur un petit nombre de témoignages. Ils portent tous sur le traitement des opérations par Suravenir, pas sur les rendements. Sur Reddit, le contrat est surtout cité dans les discussions sur la gestion pilotée : « les frais de gestion pilotée sont importants et plombent la performance globale », résume un épargnant du forum r/vosfinances.
Rachat, avance et options : comment fonctionne le contrat
Un rachat est payé sous 30 jours d’après la notice, à compter de la réception d’une demande complète ; au-delà, les sommes produisent des intérêts au taux légal majoré. Les rachats partiels et totaux sont gratuits. Le rachat partiel programmé, gratuit lui aussi, verse un complément de revenu à partir de 100 € par mois, 300 € par trimestre, 600 € par semestre ou 1 200 € par an.
Le contrat prévoit aussi une avance, accordée sous réserve d’accord de Suravenir et à un taux fixé au moment de la demande, et trois options d’arbitrage automatique gratuites : sécurisation des plus-values, stop-loss relatif et dynamisation des plus-values. Un capital décès est versé aux bénéficiaires sous 30 jours après réception des pièces.
En cas de litige :
- Écrivez d’abord à Fortuneo, votre interlocuteur pour l’adhésion
- Puis au service Relations Clients de Suravenir, à Brest : accusé de réception sous 10 jours
- Saisissez la Médiation de l’Assurance après une réponse écrite, ou deux mois après votre première réclamation
Décès et prévoyance : ce que le contrat ne prévoit pas
Au décès, les bénéficiaires reçoivent la valeur du contrat, sans plus. Fortuneo Vie ne propose aucune garantie plancher, l’option qui assure aux proches au moins le montant des versements si les marchés ont baissé. Pour un épargnant âgé investi en unités de compte, c’est un vrai manque.
La transmission garde les avantages fiscaux de l’assurance vie : pour les versements faits avant 70 ans, chaque bénéficiaire reçoit jusqu’à 152 500 € hors droits de succession. La clause bénéficiaire se rédige librement à l’adhésion et se modifie à tout moment.
Fortuneo Vie, BoursoVie ou Linxea Spirit 2 ?
| Critère | Fortuneo Vie | BoursoVie | Linxea Spirit 2 |
|---|---|---|---|
| Assureur | Suravenir | Generali | Spirica |
| Frais sur unités de compte | 0,75 % | 0,75 % | 0,50 % |
| Fonds en euros 2025 | 3 % sans UC (jusqu’à 4,5 %), 2,1 % | 3 % (Euro Exclusif) | 3,08 % et 3,26 % |
| Versement initial | 100 € | 300 € | 500 € |
| Supports | Environ 340, une dizaine d’ETF | Plus de 600, plus de 40 ETF | Plus de 1 100 |
| Gestion pilotée | 3 formules à 0,85 % | 8 mandats sans frais de mandat | OTEA (+0,20 %) ou Yomoni (+0,70 %) |
| Condition | Compte Fortuneo (gratuit) | Compte BoursoBank | Aucune |
Pour un épargnant prudent, Fortuneo Vie tient la tête : 3 % sans unité de compte imposée, le même taux que l’Euro Exclusif de BoursoVie. Pour un investisseur en ETF, Linxea Spirit 2 est meilleur : 0,25 point de frais en moins, soit 125 € par an sur 50 000 € placés en unités de compte, et un catalogue bien plus large. BoursoVie se distingue par sa gestion pilotée sans frais de mandat.
Pour un fonds en euros à 3 % sans unités de compte, Altaprofits Vie est l’autre option en ligne : son fonds Netissima, assuré par Generali, a servi 3,00 % net en 2025. Notre comparatif des meilleures assurances vie classe ces contrats selon votre profil.
Ouvrir un contrat et profiter des offres de bienvenue
L’adhésion se fait en ligne. Il faut détenir un compte chez Fortuneo : un client de la banque l’a déjà, sinon un compte de dépôt sans moyen de paiement s’ouvre gratuitement en même temps. Le premier versement se fait par virement depuis un compte à votre nom, ou par chèque.
- Choisissez le mode de gestion : libre dès 100 €, sous mandat dès 300 €
- Répartissez votre versement entre fonds en euros et unités de compte
- Désignez vos bénéficiaires et signez électroniquement
- Programmez vos versements si vous le souhaitez, dès 50 €
Deux offres de bienvenue existent pour une première adhésion : 100 € pour un versement initial d’au moins 1 000 € avec le code 100AVECFTO, ou 200 € dès 2 000 € avec le code BIENVENUE200, pour un dossier complet reçu entre le 20 juillet et le 31 octobre 2026. Elles ne se cumulent pas. La prime est versée au plus tard trois mois après, sur votre compte Fortuneo. Vous disposez ensuite de 30 jours pour renoncer au contrat.
Pour qui Fortuneo Vie est-il adapté ?
| Votre situation | Notre conseil |
|---|---|
| Épargne prudente, sans risque de marché | Fortuneo Vie, 100 % sur Opportunités 2 |
| Épargne mixte fonds en euros et actions | Fortuneo Vie, avec 30 % d’UC ou plus pour le bonus 2026 |
| Investisseur en ETF qui veut les frais les plus bas | Linxea Spirit 2 |
| Client BoursoBank qui veut une gestion pilotée | BoursoVie |
| Épargnant âgé qui veut protéger ses proches | Un contrat avec garantie plancher |
FAQ : les questions les plus posées sur Fortuneo Vie
Quels sont les inconvénients de Fortuneo ?
Pour l’assurance vie : 0,75 % de frais sur les unités de compte, plus que les contrats en ligne les moins chers, une dizaine d’ETF seulement, pas de garantie décès plancher, et un fonds Opportunités 2 qui peut prélever jusqu’à 3 % de frais par an. Les clients se plaignent aussi des délais de rachat et de succession chez l’assureur Suravenir.
Quelles sont les assurances vie les plus mauvaises à éviter ?
Celles qui cumulent des frais d’entrée de 2 à 5 % sur chaque versement, des frais de gestion proches de 1 % par an, un fonds en euros sous la moyenne et peu de supports. Ce sont souvent des contrats vendus en agence. Fortuneo Vie n’en fait pas partie : il ne prend aucun frais d’entrée ni d’arbitrage.
Quel est le classement de l’assurance vie Fortuneo ?
Notre rédaction lui attribue 4/5. Fortuneo Vie se classe parmi les bons contrats en ligne grâce à son fonds en euros à 3 % sans unités de compte en 2025, mais derrière Linxea Spirit 2 pour un investisseur en ETF, qui paie 0,50 % de frais au lieu de 0,75 %.
Quelle est l’assurance vie la plus fiable ?
La fiabilité dépend de l’assureur, pas du distributeur. Les grands assureurs français, comme Suravenir (Crédit Mutuel Arkéa) pour Fortuneo Vie, Generali ou Spirica, sont contrôlés par l’ACPR, et les sommes sont couvertes par le Fonds de garantie des assurances de personnes jusqu’à 70 000 € par assuré et par assureur.
Quels sont les avis sur l’assurance vie Fortuneo ?
Les clients saluent l’absence de frais d’entrée, le fonds Opportunités 2 et l’application, notée 4,5/5 sur l’App Store. Les critiques visent les délais de rachat et de succession, des bugs de l’espace client et les frais des fonds. Fortuneo affiche 3,6/5 sur Trustpilot pour toute la banque, au 15 septembre 2026.
Quelle est la meilleure banque pour faire une assurance vie ?
Les banques en ligne proposent des contrats bien moins chargés que les banques à réseau. Fortuneo Vie se distingue par son fonds en euros sans unités de compte imposées, BoursoVie par sa gestion pilotée sans frais de mandat. Un courtier en ligne comme Linxea reste moins cher pour investir en ETF.
Peut-on tout placer sur le fonds en euros chez Fortuneo ?
Oui, actuellement, en gestion libre : le fonds Suravenir Opportunités 2 accepte 100 % d’un versement sans unités de compte. Il a servi 3 % net en 2025 dans ce cas. Suravenir peut mettre fin à cette condition sans préavis. Le fonds Rendement 2, lui, exige 30 % d’unités de compte par versement.
Ancienne étudiante en fac d’économie, ancienne banquière (au Crédit Lyonnais, à la Caisse d’Épargne ou encore au CIC) et curieuse par nature, je travaille depuis plusieurs années maintenant au sein des équipes de MoneyRadar avec une philosophie : faire profiter de mon expertise et expliquer le monde économique.


En tant que nouvelle utilisatrice, j’aimerais avoir plus d’informations sur la performance des fonds sur le long terme. Quels sont les rendements sur 5 à 10 ans ? Est-ce que la plateforme propose des outils de simulation pour voir ces rendements dans le futur ?
Merci pour votre question.
Oui, Fortuneo Vie offre des outils de simulation en ligne pour estimer les rendements futurs de votre contrat. Vous pouvez accéder à ces simulateurs directement sur leur site, ce qui vous permet d’ajuster vos investissements en fonction de vos objectifs financiers.