

Où et comment investir son argent en 2026 ?
Placer son argent en 2026 pose un problème que peu de guides formulent clairement : le Livret A rapporte 1,70 % quand les prix montent de 2,1 % par an. Autrement dit, l’épargne la plus populaire de France fait perdre du pouvoir d’achat à ceux qui s’y arrêtent. La question n’est donc plus de savoir s’il faut investir, mais où, à quel horizon et à quel coût.
Ce guide compare les neuf grandes familles de placements sur une même grille, avec les chiffres officiels de 2026 et leurs sources. Il détaille aussi ce qui n’est presque jamais chiffré : les frais, qui décident du résultat final autant que le rendement affiché.
L’essentiel à retenir
- Constituez d’abord une épargne de précaution de trois à six mois de dépenses, sur un livret disponible à tout moment. Avant cela, n’investissez rien.
- Les taux réglementés en vigueur : Livret A et LDDS à 1,70 % depuis le 1er août 2026, LEP à 2,50 %. Seul le LEP dépasse aujourd’hui l’inflation, mesurée à 2,1 % sur un an en juillet 2026.
- La fiscalité a changé au 1er janvier 2026 : le prélèvement forfaitaire unique passe à 31,4 %, contre 30 % auparavant. L’assurance-vie et l’immobilier restent, eux, à 30 %.
- Votre horizon commande votre choix bien plus que votre appétit pour le risque : moins de trois ans, restez liquide ; au-delà de huit ans, les actions deviennent statistiquement pertinentes.
- Les frais valent le rendement. Un point de frais annuel sur vingt ans coûte environ 17 % du capital final. C’est le seul paramètre que vous maîtrisez totalement.
- Diversifiez entre plusieurs classes d’actifs et plusieurs enveloppes, et investissez régulièrement plutôt qu’en une fois.
⚠️ Tout placement autre qu’un livret réglementé comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Ce guide est un contenu d’information : il ne constitue ni un conseil en investissement, ni une recommandation personnalisée.
Pourquoi placer son argent en 2026 ?
L’inflation grignote l’épargne qui dort
En juillet 2026, l’INSEE mesure une hausse des prix de 2,1 % sur un an. Sur la même période, un Livret A rapporte 1,70 %. L’écart paraît minime : il représente pourtant une perte de pouvoir d’achat de 0,4 % par an sur l’argent placé.
Prenons 20 000 € laissés cinq ans sur un Livret A à ce taux, dans un contexte de prix qui progressent de 2,1 % par an. Le solde affiché grimpe à environ 21 760 €. Mais ce que cette somme permet d’acheter équivaut à peu près à 19 600 € d’aujourd’hui. Le compte a monté, le pouvoir d’achat a baissé.
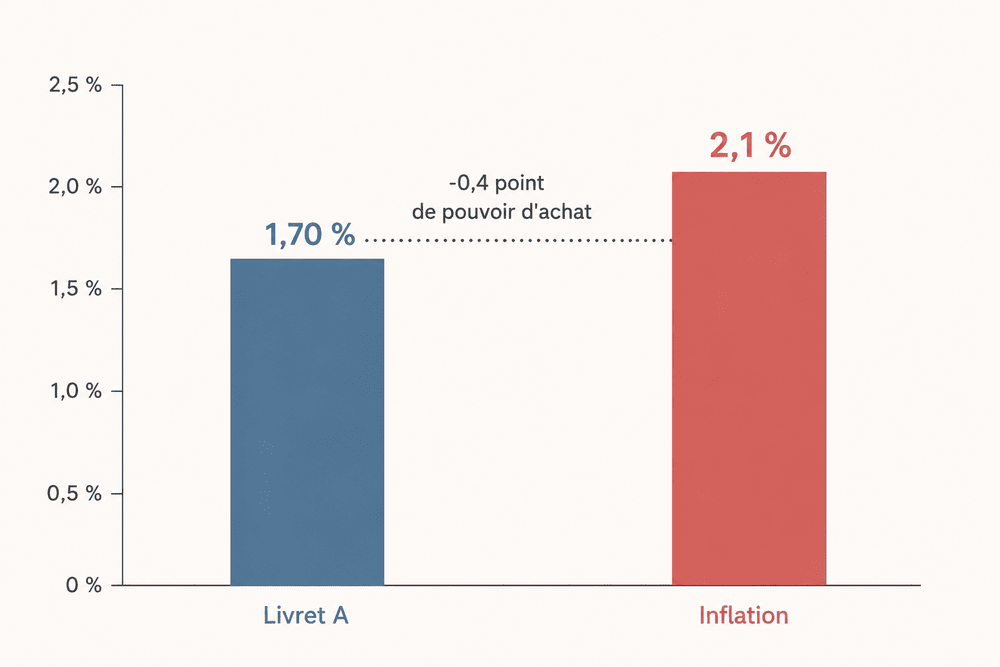
💡 Une exception mérite d’être connue : le Livret d’épargne populaire, rémunéré à 2,50 %, dépasse l’inflation actuelle. Il est soumis à condition de revenus, avec un revenu fiscal de référence plafonné à 23 028 € pour une part en 2026. Si vous y avez droit, remplissez-le en priorité : c’est le seul placement sans risque qui protège réellement votre épargne. Notre comparatif des livrets d’épargne détaille les conditions.
Le temps fait le travail à votre place
L’autre raison d’investir tient dans un mécanisme simple : les gains d’une année produisent eux-mêmes des gains l’année suivante. Sur une durée courte, l’effet est négligeable. Sur vingt ou trente ans, il devient l’essentiel du résultat.
| Versement mensuel | Après 10 ans | Après 20 ans | Après 30 ans |
|---|---|---|---|
| 100 € | environ 15 400 € | environ 40 600 € | environ 81 500 € |
| 300 € | environ 46 300 € | environ 121 700 € | environ 244 600 € |
| 500 € | environ 77 200 € | environ 202 900 € | environ 407 700 € |
⚠️ Ces montants sont des projections mathématiques, pas des promesses. Elles supposent un rendement régulier de 5 % net, ce qui n’existe dans aucun placement réel : les marchés montent et descendent. Elles illustrent l’effet de la durée, rien de plus.
Ce mécanisme explique pourquoi commencer tôt compte davantage que commencer gros. Pour aller plus loin, voyez notre guide sur comment se protéger de l’inflation.
Avant tout : l’épargne de précaution
Aucune étape n’est plus souvent passée sous silence par les guides de placement, et aucune ne vient pourtant avant celle-ci. Avant d’investir un euro, mettez de côté de quoi encaisser un imprévu sans avoir à vendre au mauvais moment.
| Votre situation | Matelas conseillé | Où le placer |
|---|---|---|
| Salarié en CDI, sans charge de famille | 3 mois de dépenses | Livret A ou LDDS |
| Salarié avec enfants ou crédit immobilier | 4 à 6 mois de dépenses | Livret A, puis LDDS |
| Indépendant, freelance, revenus variables | 6 à 9 mois de dépenses | Livret A, LDDS, puis fonds euros |
| Éligible sous condition de revenus | priorité au LEP | LEP à 2,50 %, jusqu’à 10 000 € |
Raisonnez en mois de dépenses, pas en mois de revenus : c’est votre budget réel qui doit être couvert. Les plafonds sont de 22 950 € pour le Livret A, 12 000 € pour le LDDS et 10 000 € pour le LEP, et les intérêts y sont exonérés d’impôt comme de prélèvements sociaux.
Ce matelas n’est pas un placement, c’est une assurance. Il vous évite de liquider un investissement de long terme au pire moment, c’est-à-dire précisément quand les marchés baissent et que votre chaudière rend l’âme.
Votre profil et votre horizon
L’horizon décide plus que le tempérament
La plupart des questionnaires commencent par vous demander si vous êtes prudent ou audacieux. La vraie première question est ailleurs : dans combien de temps aurez-vous besoin de cet argent ?
| Horizon | Ce qui est cohérent | Ce qui ne l’est pas |
|---|---|---|
| Moins de 3 ans | Livrets réglementés, fonds euros | Actions, crypto, SCPI, private equity |
| 3 à 8 ans | Assurance-vie équilibrée, obligations, une part mesurée d’actions | Placements illiquides, concentration sur une seule valeur |
| Plus de 8 ans | PEA, actions et ETF, immobilier, SCPI, PER | Laisser dormir la totalité sur un livret |
La logique est mécanique. Sur trois ans, une baisse des marchés ne se rattrape pas forcément et vous vendrez à perte. Sur quinze ans, elle devient un épisode. Un investisseur de 30 ans qui prépare sa retraite et un couple qui achète dans deux ans ne devraient donc pas détenir les mêmes actifs, quel que soit leur caractère.
Les quatre profils
- Prudent : vous ne supportez pas de voir votre capital baisser, même temporairement. Objectif réaliste, préserver le pouvoir d’achat.
- Équilibré : vous acceptez des variations modérées en échange d’un rendement supérieur aux livrets. Une baisse de 10 % ne vous ferait pas vendre.
- Dynamique : vous investissez à long terme et une baisse de 25 % vous paraît supportable, parce que vous n’aurez pas besoin de cet argent avant dix ans.
- Offensif : vous recherchez la performance maximale, vous acceptez une perte de moitié en cours de route, et vous avez déjà sécurisé le reste de votre patrimoine.
💡 Testez votre profil honnêtement avec une question simple : si votre portefeuille perdait 30 % en six mois, que feriez-vous ? Si la réponse est « je vendrais tout », vous n’êtes pas dynamique, quoi qu’en dise un questionnaire. Le pire scénario n’est pas la baisse, c’est de vendre dans la baisse.
Les neuf familles de placements
Les livrets réglementés
Rémunérés à 1,70 % pour le Livret A et le LDDS, à 2,50 % pour le LEP, ils sont totalement liquides, garantis par l’État et exonérés d’impôt. Leur rôle est la disponibilité, pas le rendement. Au-delà de l’épargne de précaution, y laisser dormir des sommes importantes revient à accepter une perte lente de pouvoir d’achat. Voir notre comparatif des banques en ligne pour les livrets non réglementés.
L’assurance-vie
Premier placement des Français, l’assurance-vie est une enveloppe, pas un actif : ce qu’elle rapporte dépend de ce que vous mettez dedans. En 2025, les fonds en euros ont servi 2,6 % en moyenne selon France Assureurs, un niveau confirmé par l’ACPR, et les unités de compte 4,7 %. Le fonds en euros garantit le capital ; les unités de compte ne le garantissent pas. Notre guide de l’assurance-vie détaille le fonctionnement des contrats.
Son intérêt principal est fiscal et successoral : après huit ans de détention, vos gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple. Et les capitaux transmis au décès échappent aux droits de succession dans une large mesure.
Le PEA, les actions et les ETF
Le plan d’épargne en actions est l’enveloppe la plus avantageuse pour investir en bourse sur le long terme : au-delà de cinq ans, les gains échappent à l’impôt sur le revenu et ne supportent que les prélèvements sociaux. Le plafond de versement est de 150 000 €, porté à 225 000 € en comptant le PEA-PME. Consultez notre classement des meilleurs PEA.
Pour la plupart des épargnants, les ETF constituent le véhicule le plus simple : un seul produit réplique un indice entier, ce qui apporte une diversification immédiate à frais réduits. Un tracker mondial expose à plus de mille cinq cents entreprises en une seule ligne.
⚠️ Sur les rendements boursiers, méfiez-vous des extrapolations. Un indice mondial actions affiche environ 12,6 % annualisés sur les dix dernières années, mais plutôt 8 % sur vingt ans et 6,6 % depuis 2000, dividendes réinvestis. La dernière décennie a été exceptionnelle : la construire en hypothèse de calcul serait une erreur.
L’immobilier locatif
Acheter pour louer reste le seul placement accessible à crédit, ce qui constitue son avantage décisif : la banque finance un actif que vos locataires remboursent en partie. En contrepartie, la gestion est réelle, la fiscalité des revenus fonciers est lourde, et la liquidité faible. Notre guide de l’investissement locatif détaille les régimes.
Le rendement brut, calculé en rapportant le loyer annuel au prix d’achat, va typiquement de 3 % dans les grandes métropoles à 8 % dans les villes moyennes. Mais c’est le rendement net qui compte, une fois retranchés la taxe foncière, les charges non récupérables, l’assurance, les travaux et les périodes sans locataire. L’écart entre les deux atteint souvent deux à trois points.
Deux régimes fiscaux s’offrent à vous. La location nue relève des revenus fonciers, imposés au barème progressif majoré des prélèvements sociaux, avec un déficit imputable sur le revenu global dans certaines limites. La location meublée relève des bénéfices industriels et commerciaux et permet d’amortir le bien, ce qui réduit fortement l’imposition des loyers pendant de longues années. Pour un même bien, l’écart de fiscalité entre les deux régimes est souvent le premier facteur de rentabilité.
⚠️ Le dispositif Pinel, encore cité par de nombreux guides, n’existe plus depuis le 31 décembre 2024. Toute page qui vous le présente comme une option actuelle n’a pas été mise à jour depuis au moins deux ans, ce qui devrait vous alerter sur le reste de son contenu.
Les SCPI
Les sociétés civiles de placement immobilier permettent d’investir dans l’immobilier locatif sans le gérer, à partir de quelques centaines ou milliers d’euros. Voir notre comparatif des meilleures SCPI.
Un chiffre demande ici toute votre attention, parce qu’il est presque systématiquement mal présenté. En 2025, selon l’ASPIM, le taux de distribution moyen des SCPI a atteint 4,91 %. Mais sur la même année, le prix moyen des parts a reculé de 3,45 %. La performance globale réelle ressort donc à +1,46 %, et non à 4,91 %.
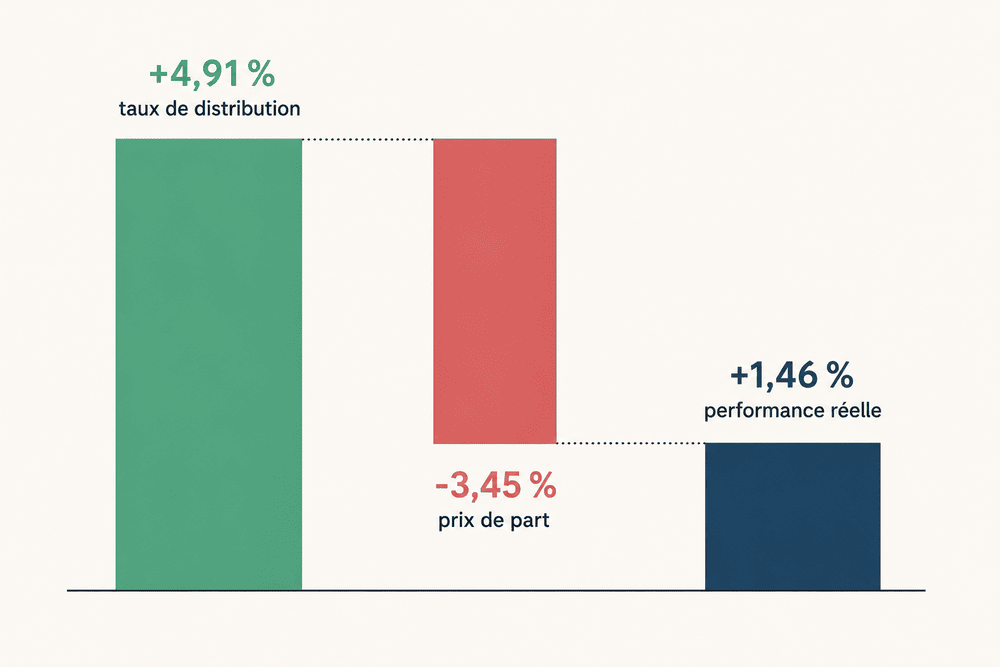
💡 Retenez la distinction : le taux de distribution mesure ce qui vous est versé, la performance globale intègre en plus la variation de la valeur de vos parts. Un comparatif qui vous annonce 5 % sans mentionner la seconde vous montre la moitié du tableau.
Le plan d’épargne retraite
Le PER a un intérêt central : les sommes versées se déduisent de votre revenu imposable. En 2026, un salarié peut déduire 10 % de son revenu net, dans une fourchette allant de 4 710 € à 37 680 €. Plus votre tranche d’imposition est élevée, plus l’économie est forte : à 41 %, un versement de 10 000 € réduit l’impôt de 4 100 €. Notre comparatif des PER détaille les contrats.
La contrepartie est double. L’argent est bloqué jusqu’à la retraite, sauf cas de déblocage prévus par la loi dont l’achat de la résidence principale. Et l’avantage est un report d’imposition, pas un cadeau : les sommes seront imposées à la sortie. Le PER n’a donc d’intérêt réel que si votre taux d’imposition baisse à la retraite.
💡 Nouveauté 2026 à connaître : le délai de report des plafonds de déduction non utilisés passe de trois à cinq ans. Si vous n’avez pas versé ces dernières années, votre capacité de déduction cumulée est plus élevée que vous ne le pensez.
Le compte-titres et les obligations
Le compte-titres ordinaire n’offre aucun avantage fiscal mais aucune restriction : tous les marchés, tous les produits, aucun plafond. On y loge les actifs qui n’entrent pas dans un PEA, à commencer par les actions américaines et les obligations. Les gains y sont soumis au prélèvement forfaitaire unique de 31,4 %.
L’or
L’or ne produit ni intérêt ni dividende : il ne rapporte rien tant que vous le détenez. Son rôle est ailleurs, dans la protection contre les crises monétaires et les périodes d’instabilité. La plupart des allocations qui en comportent le limitent à 5 ou 10 % du patrimoine financier.
Les cryptomonnaies
Les cryptomonnaies sont la classe d’actifs la plus volatile de cette liste, avec des baisses historiques dépassant 70 % en quelques mois. Elles n’ont leur place qu’en complément, sur la part de votre patrimoine dont la perte totale ne changerait pas votre vie. Les gains relèvent du prélèvement forfaitaire unique à 31,4 %.
Le non coté et le financement participatif
Le private equity et le crowdfunding financent des entreprises ou des projets immobiliers non cotés, avec des rendements affichés élevés et deux risques spécifiques : l’illiquidité, votre argent est immobilisé plusieurs années sans possibilité de sortie, et le risque de perte totale en cas de défaillance. Le ticket d’entrée démarre souvent à plusieurs milliers d’euros.
Le comparatif de tous les placements
Voici les neuf familles sur une même grille. Aucun guide du marché ne les réunit ainsi : les données existent, mais éparpillées entre des pages qui ne se comparent pas.
| Placement | Rendement de référence | Risque | Horizon | Ticket d’entrée | Liquidité | Fiscalité |
|---|---|---|---|---|---|---|
| Livret A / LDDS | 1,70 % net garanti | Nul | Immédiat | 10 € | Immédiate | Exonéré |
| LEP (sous conditions) | 2,50 % net garanti | Nul | Immédiat | 30 € | Immédiate | Exonéré |
| Assurance-vie, fonds euros | 2,6 % en 2025 | Très faible, capital garanti | 2 à 8 ans | 100 à 500 € | Quelques jours | 30 % ou abattement après 8 ans |
| Assurance-vie, unités de compte | 4,7 % en 2025 | Moyen à élevé | 8 ans et plus | 100 à 500 € | Quelques jours | 30 % ou abattement après 8 ans |
| PEA, actions et ETF | environ 8 %/an sur 20 ans | Élevé | 8 ans et plus | quelques dizaines d’euros | Quelques jours | Prélèvements sociaux seuls après 5 ans |
| SCPI | 4,91 % distribué, +1,46 % réel en 2025 | Moyen | 8 à 10 ans | 200 à 5 000 € | Faible, plusieurs semaines | Revenus fonciers ou 30 % |
| Immobilier locatif | 3 à 6 % net selon la ville | Moyen | 10 ans et plus | Apport et crédit | Très faible | Revenus fonciers |
| PER | selon les supports choisis | Selon les supports | Jusqu’à la retraite | 50 à 100 € | Nulle avant la retraite | Déduction à l’entrée, imposition à la sortie |
| Or | aucun revenu, valorisation seule | Moyen | Long terme | environ 100 € | Bonne | taxe forfaitaire de 11,5 % ou régime des plus-values sur option |
| Cryptomonnaies | extrêmement variable | Très élevé | Indéterminé | quelques euros | Immédiate | 31,4 % |
| Non coté et crowdfunding | 8 à 12 % annoncés | Très élevé, perte totale possible | 5 à 10 ans | 1 000 à 10 000 € | Nulle jusqu’au terme | 31,4 % |
⚠️ Trois précautions de lecture. Les rendements passés ne préjugent en rien des rendements futurs. Les chiffres 2025 sont des moyennes de marché : votre contrat peut faire nettement mieux ou moins bien. Et un rendement ne se compare jamais seul, mais toujours rapporté à son risque, à son horizon et à ses frais.
|
1
 XTB |
|
Je découvre Avis XTB |
|
2
 Trade Republic |
|
Je découvre Avis Trade Republic |
|
3
 Freedom24 |
|
Je découvre Avis Freedom 24 |
|
4
 Interactive Brokers |
|
Je découvre Avis Interactive Brokers |
|
5
 IGGroup |
|
🎁 Jusqu’à 150€ offerts
Je découvre
Avis sur IG
|
|
6
 BoursoBank |
|
Je découvre Avis PEA BoursoBank |
|
7
 Bourse Direct |
|
Je découvre Avis Bourse Direct |
|
8
 Saxo Bank |
|
Je découvre Avis Saxo Bank |
|
9
 Fortuneo |
|
🎁 Jusqu'à 80€ offerts
Je découvre
Avis PEA Fortuneo
|
|
10
 Etoro |
|
🎁 Jusqu'à 500$ offerts
Je découvre
Avis eToro
|
Les frais : le paramètre que personne ne compare
Un point de frais annuel paraît anodin. Sur la durée, il ne l’est pas du tout. Sur vingt ans, un point de frais supplémentaire par an ampute le capital final d’environ 17 %. Et c’est le seul élément de l’équation que vous contrôlez entièrement : personne ne peut vous garantir un rendement, tout le monde peut vous garantir des frais.
| Type de frais | Où vous le rencontrez | Ordre de grandeur | Négociable ? |
|---|---|---|---|
| Frais sur versement | Assurance-vie, PER | 0 % en ligne, jusqu’à 5 % en réseau | Oui, refusez-les |
| Frais de gestion annuels | Assurance-vie, PER, gestion pilotée | 0,5 % à 1 % sur fonds euros, davantage en gestion pilotée | Peu, mais comparez |
| Frais du support lui-même | ETF, fonds, unités de compte | 0,1 % à 0,4 % pour un ETF, souvent plus de 1,5 % pour un fonds actif | Non, mais choisissez |
| Frais de courtage | PEA, compte-titres | de quelques centimes à plusieurs euros par ordre | Oui, en changeant d’intermédiaire |
| Droits de garde | Banques traditionnelles | de 0 à plusieurs dizaines d’euros par an | Oui, en changeant d’intermédiaire |
| Frais d’arbitrage | Assurance-vie | 0 % en ligne, jusqu’à 1 % ailleurs | Oui |
| Frais de souscription | SCPI | 8 à 12 % du montant investi | Non, mais ils s’amortissent sur la durée |
Un exemple chiffré vaut mieux qu’un long discours. Prenez 50 000 € placés pendant vingt ans à 6 % brut. Avec 0,5 % de frais annuels, vous obtenez environ 145 000 €. Avec 2 % de frais annuels, environ 109 000 €. Le même placement, la même durée, le même marché : 36 000 € d’écart, soit un quart du capital final, absorbés par la seule différence de frais.
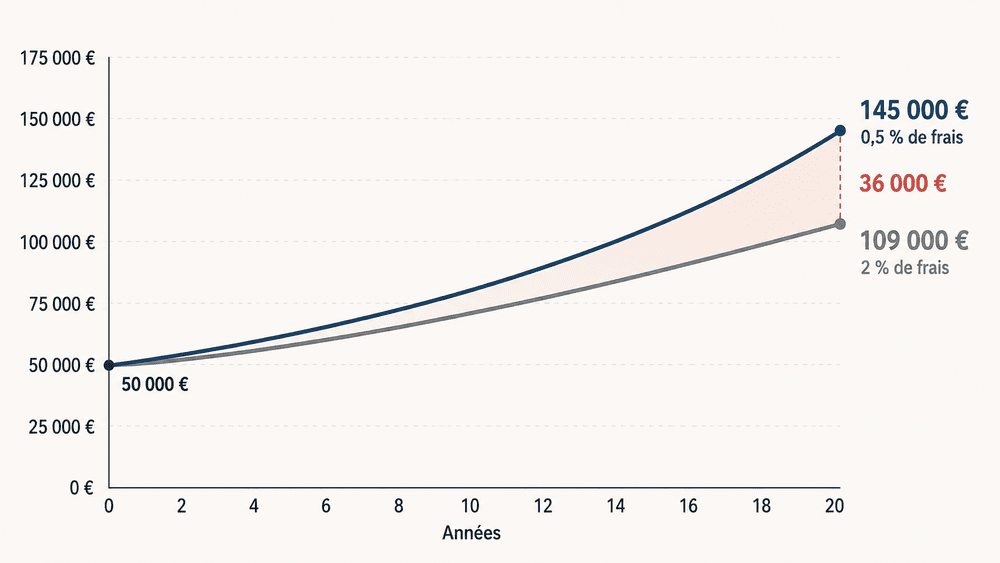
Trois réflexes suffisent à supprimer l’essentiel du problème. Refusez les frais sur versement, qui n’existent plus chez les acteurs en ligne et amputent votre capital dès le premier euro. Préférez les supports indiciels aux fonds gérés activement, dont les frais dépassent souvent 1,5 % par an sans surperformance démontrée sur la durée. Et vérifiez les frais de l’enveloppe elle-même, qui s’ajoutent à ceux des supports qu’elle contient : dans une assurance-vie, vous payez les deux.
Voilà pourquoi le choix de l’intermédiaire pèse autant que celui du placement. Notre comparatif des courtiers détaille les grilles tarifaires en vigueur.
La fiscalité des placements en 2026
Ce qui a changé au 1er janvier 2026
La plupart des guides ne l’ont pas encore intégré. Le prélèvement forfaitaire unique, souvent appelé flat tax, est passé de 30 % à 31,4 % au 1er janvier 2026. La part d’impôt sur le revenu reste à 12,8 %, mais les prélèvements sociaux sont montés de 18,6 % à 18,6 %, la CSG sur les revenus du capital ayant été relevée de 9,2 % à 10,6 %.
⚠️ Une exception importante, et rarement signalée : certains revenus conservent des prélèvements sociaux à 18,6 %, donc une imposition totale à 30 %. C’est le cas de l’assurance-vie, des plans et comptes d’épargne logement, des revenus fonciers et des plus-values immobilières. Un guide qui annonce 30 % ou 31,4 % pour tout, sans distinction, se trompe dans les deux cas.
| Enveloppe | Imposition des gains | Condition ou seuil |
|---|---|---|
| Livret A, LDDS, LEP | Exonération totale | Dans la limite des plafonds |
| PEA | Prélèvements sociaux uniquement | Après 5 ans de détention |
| PEA avant 5 ans | 31,4 % | Le retrait entraîne la clôture |
| Assurance-vie avant 8 ans | 30 % | Prélèvements sociaux à 18,6 % |
| Assurance-vie après 8 ans | Abattement puis 26,1 % | 4 600 € seul, 9 200 € en couple |
| PER | Déduction à l’entrée, imposition à la sortie | 10 % du revenu, de 4 710 à 37 680 € en 2026 |
| Compte-titres | 31,4 % | Option possible pour le barème progressif |
| Cryptomonnaies | 31,4 % | Au-delà de 305 € de cession annuelle |
| Revenus fonciers | Barème progressif et 18,6 % | Micro-foncier ou régime réel |
À noter : l’option pour le barème progressif de l’impôt sur le revenu reste possible et devient intéressante si votre taux marginal est faible. Elle est globale et s’applique à l’ensemble de vos revenus du capital de l’année. Notre guide de la fiscalité de l’assurance-vie détaille les cas particuliers.
Combien investir, et par où commencer
Avec 100 € par mois
Le montant le plus recherché, et il suffit largement. La règle qui compte à ce niveau n’est pas le choix du support mais la régularité : un versement automatique le lendemain de votre salaire, que vous ne décidez plus chaque mois. Un ETF mondial dans un PEA convient à la quasi-totalité des situations, avec des frais de gestion souvent inférieurs à 0,3 % par an.
Avec 1 000 à 10 000 €
À ce niveau, complétez d’abord l’épargne de précaution, puis ouvrez une enveloppe de long terme. L’erreur classique consiste à tout placer le même jour : étalez sur six à douze mois pour lisser le point d’entrée. Nos guides dédiés détaillent les répartitions pour 1 000 € et pour 10 000 €.
Avec 50 000 € et plus
La diversification entre enveloppes devient le sujet principal, autant pour la fiscalité que pour le risque : PEA pour les actions, assurance-vie pour la souplesse et la transmission, PER si votre tranche d’imposition le justifie, SCPI ou immobilier pour la part réelle. Voir nos guides pour 50 000 € et 100 000 €.
L’allocation selon votre profil
Ces répartitions sont indicatives et s’ajustent à votre situation. Elles supposent que votre épargne de précaution est déjà constituée et n’entre pas dans le calcul.
| Profil | Sécurisé | Obligations et immobilier | Actions | Actifs risqués | Exemple sur 20 000 € |
|---|---|---|---|---|---|
| Prudent | 60 % | 30 % | 10 % | 0 % | 12 000 / 6 000 / 2 000 € |
| Équilibré | 35 % | 30 % | 30 % | 5 % | 7 000 / 6 000 / 6 000 / 1 000 € |
| Dynamique | 15 % | 25 % | 55 % | 5 % | 3 000 / 5 000 / 11 000 / 1 000 € |
| Offensif | 5 % | 15 % | 70 % | 10 % | 1 000 / 3 000 / 14 000 / 2 000 € |
💡 Une règle d’ajustement simple et éprouvée : la part investie en actions peut approcher 110 moins votre âge, en pourcentage. À 30 ans, cela donne 80 % ; à 60 ans, 50 %. C’est un point de départ à corriger selon votre horizon réel et votre situation, pas une prescription.
Gérer soi-même ou déléguer ?
Une fois l’enveloppe choisie, reste une décision que peu de guides posent clairement : qui pilote ? Trois formules coexistent, et leur écart de coût est considérable sur la durée.
| Formule | Ce que vous faites | Frais annuels supplémentaires | Pour qui |
|---|---|---|---|
| Gestion libre | Vous choisissez et arbitrez vous-même | Aucun au-delà des supports | Ceux qui acceptent d’y consacrer quelques heures par an |
| Gestion pilotée | Vous choisissez un profil, un gérant s’occupe du reste | 0,3 % à 1 % selon les acteurs | Ceux qui veulent déléguer sans y penser |
| Conseiller en gestion de patrimoine | Un professionnel construit une stratégie globale | Honoraires ou rétrocessions sur les contrats | Patrimoines complexes, enjeux de transmission |
La gestion pilotée a un mérite réel : elle empêche les décisions émotionnelles, qui coûtent souvent plus cher que ses frais. Mais sur un horizon long, un point de frais annuel supplémentaire ampute lourdement le résultat final. Si vous vous en tenez à un ETF mondial et à des versements automatiques, la gestion libre revient nettement moins cher pour un résultat comparable.
💡 Si vous consultez un conseiller, posez-lui d’emblée deux questions : comment est-il rémunéré, en honoraires ou en commissions sur les produits qu’il vous vend, et quels frais totaux supporterez-vous chaque année, tous niveaux confondus. Une réponse floue sur ces deux points est une réponse.
Le cas particulier des obligations
Longtemps ignorées des épargnants français, les obligations ont retrouvé de l’intérêt avec la remontée des taux. Le principe est simple : vous prêtez de l’argent à un État ou à une entreprise, qui vous verse un intérêt annuel puis vous rembourse à l’échéance.
- Les obligations d’État de la zone euro offrent le meilleur niveau de sécurité, avec un rendement modeste,
- Les obligations d’entreprises rapportent davantage, en contrepartie du risque de défaillance de l’émetteur,
- Les fonds obligataires datés, qui détiennent des titres arrivant à échéance à une date fixe, offrent une visibilité proche de celle d’un placement à terme.
Leur intérêt principal dans un portefeuille n’est pas le rendement mais l’amortissement : elles évoluent souvent différemment des actions, ce qui atténue les variations de l’ensemble. Une mécanique contre-intuitive, toutefois : la valeur d’une obligation baisse quand les taux montent. Détenue jusqu’à l’échéance, l’obligation rembourse le montant prévu ; revendue avant, elle peut l’être à perte.
Investir selon votre âge et votre situation
L’allocation par profil donne une base, mais deux personnes au même profil n’ont pas les mêmes contraintes à 25 et à 55 ans. Reste à voir comment la donne évolue au fil d’une vie.
| Âge et situation | La priorité | Ce qui change | L’erreur fréquente |
|---|---|---|---|
| 20 à 30 ans, premiers revenus | Ouvrir un PEA pour lancer le compteur des 5 ans | Le temps compense la volatilité : la part actions peut être élevée | Attendre d’avoir « assez » pour commencer |
| 30 à 40 ans, projet immobilier | Séparer l’apport du long terme | L’apport se sécurise, le reste continue d’être investi | Tout basculer en sécurisé pour un achat encore lointain |
| 40 à 50 ans, revenus au plus haut | Faire jouer la déduction du PER | La tranche d’imposition rend l’avantage fiscal maximal | Négliger la fiscalité et l’enveloppe de détention |
| 50 à 60 ans, retraite en vue | Réduire progressivement le risque | L’horizon se raccourcit, la capacité de rattrapage aussi | Sécuriser trop tôt et perdre quinze ans de performance |
| 60 ans et plus | Organiser revenus et transmission | L’assurance-vie devient centrale, les versements avant 70 ans comptent | Oublier la clause bénéficiaire et sa mise à jour |
La dernière ligne demande une nuance. À 60 ans, l’espérance de placement reste longue : réduire le risque ne signifie pas tout mettre en sécurisé. Un capital destiné à durer vingt-cinq ans conserve un intérêt à rester partiellement investi, sous peine d’être grignoté par l’inflation aussi sûrement qu’un livret.
Le revenu joue enfin sur un point précis : plus votre tranche marginale d’imposition est élevée, plus les enveloppes fiscalement avantageuses rapportent gros. À 11 % de tranche, la déduction du PER change peu de choses ; à 41 %, elle représente une économie immédiate considérable, et c’est souvent le premier arbitrage à faire.
Les six erreurs qui coûtent le plus cher
- Investir sans épargne de précaution. Le premier imprévu vous force à vendre, souvent au pire moment, et vous transformez une baisse temporaire en perte définitive.
- Ignorer les frais. Ils sont certains quand le rendement est hypothétique. Un point et demi d’écart annuel représente près d’un quart du capital final sur vingt ans.
- Ne pas diversifier. Concentrer sur une valeur, un secteur ou un pays expose à un risque que rien ne compense. La diversification est le seul avantage gratuit en finance.
- Confondre horizon et tempérament. Placer à long terme de l’argent dont vous aurez besoin dans deux ans est une erreur de construction, pas de courage.
- Réagir à l’émotion. Vendre dans la panique et acheter dans l’euphorie est le schéma le plus documenté de destruction de performance chez les particuliers.
- Négliger la fiscalité. Le même placement peut être exonéré ou taxé à 31,4 % selon l’enveloppe qui le contient. C’est un choix gratuit au départ, coûteux à rattraper.
Se méfier des promesses de rendement
Un rendement élevé sans risque n’existe pas. Toute proposition qui garantit une performance très supérieure aux taux du marché, avec insistance ou urgence, doit être considérée comme une arnaque jusqu’à preuve du contraire.
- Vérifiez systématiquement que l’intermédiaire figure sur les registres officiels tenus par les autorités françaises, l’AMF et l’ACPR, et consultez leurs listes noires,
- Méfiez-vous des placements présentés par des influenceurs rémunérés : la mention de partenariat commercial est obligatoire, son absence est un signal,
- Fuyez toute promesse de rendement garanti à deux chiffres, comme toute pression à décider vite,
- En cas de doute, contactez Épargne Info Service, le service d’information de l’AMF destiné au grand public.
La méthode, étape par étape
- Faites le point. Listez ce que vous possédez, ce que vous devez, et ce que vous pouvez mettre de côté chaque mois sans y penser.
- Constituez l’épargne de précaution avant toute chose : trois à six mois de dépenses sur un livret disponible.
- Fixez un objectif et une date. « Un apport dans cinq ans » ou « la retraite dans vingt-cinq ans » ne conduisent pas aux mêmes placements.
- Choisissez l’enveloppe avant le support. PEA, assurance-vie, PER ou compte-titres : la fiscalité se décide au départ.
- Investissez progressivement plutôt qu’en une fois. La méthode des versements réguliers, ou DCA, lisse le point d’entrée et supprime la question du bon moment.
- Diversifiez entre classes d’actifs, zones géographiques et enveloppes. Notre guide pour diversifier son portefeuille détaille les méthodes.
- Revoyez une fois par an, pas une fois par semaine. Rééquilibrez si une poche s’est trop éloignée de votre cible, et ne touchez à rien le reste du temps.
Trois sujets que les guides oublient
Investir de façon responsable
Les fonds labellisés permettent d’orienter son épargne selon des critères environnementaux et sociaux. Deux choses à savoir avant de s’engager : les labels n’ont pas tous la même exigence, et la performance n’est ni systématiquement supérieure ni systématiquement inférieure à celle des fonds classiques. Vérifiez la composition réelle du fonds plutôt que son intitulé.
Transmettre son patrimoine
La plupart des guides de placement l’ignorent, alors qu’il change complètement l’arbitrage entre enveloppes. L’assurance-vie bénéficie d’un régime de transmission spécifique, avec un abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans. En ligne directe, chaque parent peut par ailleurs donner 100 000 € par enfant tous les quinze ans sans droits de succession. Ces deux dispositifs se cumulent.
Se méfier de soi-même
Le principal obstacle à la performance n’est ni le marché ni la fiscalité, c’est le comportement de l’investisseur. Quatre travers reviennent constamment : la peur de rater, qui pousse à acheter un actif après sa hausse ; la panique, qui fait vendre après la baisse ; le biais domestique, qui concentre le portefeuille sur les valeurs françaises par simple familiarité ; et l’excès de confiance après quelques gains, qui conduit à augmenter les paris.
La parade est mécanique plutôt que morale : écrivez votre plan à l’avance, automatisez vos versements, et fixez à l’avance les conditions dans lesquelles vous modifierez votre allocation. Un plan écrit résiste mieux qu’une bonne résolution.
Questions fréquentes
Où placer son argent pour que ça rapporte le plus ?
Sur longue période, les actions offrent le rendement moyen le plus élevé, autour de 8 % annualisés sur vingt ans pour un indice mondial, dividendes réinvestis. Mais ce rendement a une contrepartie, une volatilité forte, et suppose de ne pas avoir besoin de l’argent avant huit à dix ans. Il n’existe pas de placement qui rapporte beaucoup sans risque : si on vous en propose un, c’est une arnaque.
Où investir 100 € par mois ?
Un ETF mondial logé dans un PEA convient à la grande majorité des situations : diversification immédiate sur plus de mille cinq cents entreprises, frais souvent inférieurs à 0,3 % par an, et exonération d’impôt sur le revenu après cinq ans. Programmez le versement automatiquement en début de mois. À ce montant, la régularité compte davantage que le choix précis du support.
Où placer 10 000 € aujourd’hui ?
Commencez par vérifier que votre épargne de précaution est constituée, soit trois à six mois de dépenses. Pour le reste, la réponse dépend de l’horizon. Moins de trois ans : livrets et fonds euros. Plus de huit ans : une assurance-vie ou un PEA, en étalant les versements sur six à douze mois plutôt qu’en une seule fois.
Est-il possible d’investir 50 € et de gagner 400 € ?
Multiplier sa mise par huit suppose une performance de 700 %, un niveau qu’aucun placement ne procure de façon prévisible. Les seuls actifs ayant connu de telles hausses, comme certaines cryptomonnaies, en ont aussi connu de symétriques à la baisse. Avec 50 € investis chaque mois à 5 % annualisés, vous obtenez en revanche environ 7 700 € au bout de dix ans.
Comment investir son argent sans risque ?
Trois supports offrent une garantie réelle : le Livret A et le LDDS à 1,70 %, le LEP à 2,50 % sous condition de revenus, et le fonds en euros d’une assurance-vie, qui a servi 2,6 % en moyenne en 2025. Attention toutefois : sans risque ne signifie pas sans perte. Avec une inflation à 2,1 %, le Livret A fait reculer votre pouvoir d’achat. Seul le LEP le protège aujourd’hui.
Livret, assurance-vie ou PEA : que choisir ?
Ils ne servent pas le même usage et se combinent plutôt qu’ils ne s’opposent. Le livret sert la disponibilité immédiate, pour l’épargne de précaution. L’assurance-vie sert le moyen terme, la souplesse et la transmission, avec un avantage fiscal après huit ans. Le PEA sert l’investissement en actions sur le long terme, avec l’exonération d’impôt sur le revenu après cinq ans.
Comment investir quand on est jeune ?
Votre atout principal est le temps, qui vous permet d’encaisser les baisses et de laisser jouer la capitalisation. Concrètement : constituez l’épargne de précaution, ouvrez un PEA tôt pour lancer le compteur des cinq ans même avec de petits montants, privilégiez les ETF pour leurs frais réduits, et versez automatiquement chaque mois. Le PER attendra que votre tranche d’imposition rende la déduction intéressante.
Faut-il attendre le bon moment pour investir ?
Personne ne sait prévoir les points hauts et les points bas, et attendre coûte généralement plus cher que d’entrer au mauvais moment. La réponse pratique consiste à supprimer la question : investissez la même somme à intervalle régulier, ce qui vous fait acheter davantage de parts quand les cours baissent. En revanche, si vous avez besoin de cet argent dans deux ans, aucun moment n’est le bon pour le placer en actions.
Nos sources et notre méthode
Toutes les données chiffrées de ce guide sont datées et proviennent de sources officielles ou de fédérations professionnelles, consultées le 26 août 2026 :
- Taux des livrets réglementés : arrêté du 28 juillet 2026, taux en vigueur du 1er août 2026 au 31 janvier 2027, publié par le ministère de l’Économie,
- Inflation : indice des prix à la consommation de l’INSEE, +2,1 % sur un an en juillet 2026,
- Rendement des fonds en euros et des unités de compte : France Assureurs et ACPR, exercice 2025,
- Performance des SCPI : ASPIM, bilan annuel 2025 des fonds immobiliers grand public,
- Fiscalité : loi de financement de la Sécurité sociale pour 2026 et barèmes en vigueur au 1er janvier 2026,
- Plafonds du PER : plafond annuel de la Sécurité sociale fixé à 48 060 € pour 2026 par l’arrêté du 22 décembre 2025.
Les rendements sont indiqués avec leur période de référence et leur base de calcul. Les projections chiffrées sont présentées comme telles : ce sont des illustrations mathématiques, pas des prévisions. Cette page est mise à jour à chaque révision des taux réglementés, soit deux fois par an.
Fort d’une première expérience dans le commerce, je me consacre aujourd’hui à décrypter l’univers de la finance en ligne. Ma mission est double : d’une part, rendre les grands sujets économiques accessibles à tous, et d’autre part, analyser en profondeur les plateformes bancaires et d’investissement. Mon objectif est de vous fournir des éclairages clairs et factuels pour vous permettre de naviguer dans cet écosystème et de faire vos propres choix de manière éclairée.
