Diversifier son portefeuille : le guide chiffré 2026 (par profil et par montant)
Répartir son épargne sur plusieurs actifs plutôt que de tout miser au même endroit : le principe tient en une phrase, et pourtant presque personne ne dit au lecteur combien mettre dans chaque poche, dans quelle enveloppe, ni quand corriger la répartition. Les guides expliquent, ils n’outillent pas.
Ce guide fait l’inverse. Il donne des répartitions chiffrées par profil et par montant, la façon de les loger dans les enveloppes françaises, les seuils à partir desquels rééquilibrer, et les chiffres officiels de 2026 avec leurs sources. Aucun produit n’y est vendu.
L’essentiel en cinq points
- Diversifier réduit le risque, pas le rendement attendu. Le seul avantage gratuit en finance : vous baissez la volatilité sans payer pour cela.
- Quatre dimensions à combiner : les classes d’actifs, les zones géographiques, les secteurs, et le temps (des versements étalés plutôt qu’un versement unique).
- Constituez d’abord un matelas de sécurité de trois à six mois de dépenses sur un livret. Le Livret A rapporte 1,70 % depuis le 1er août 2026, le LEP 2,50 %.
- Entre 5 et 15 lignes suffisent pour un portefeuille personnel. Au-delà de 20, vous payez des frais pour reproduire un indice que deux fonds auraient répliqué mieux.
- Rééquilibrez une à deux fois par an, ou dès qu’une poche s’écarte de plus de 5 points de sa cible. Pas plus souvent.
⚠️ Ce guide est un contenu d’information indépendant. Il ne vend aucun produit, ne comporte aucun lien commercial, et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Hors livrets réglementés, aucun des supports évoqués ne garantit votre capital : vous pouvez récupérer moins que ce que vous avez versé.
Qu’est-ce que la diversification de portefeuille ?
Diversifier consiste à répartir son capital entre des actifs qui ne réagissent pas de la même façon aux mêmes événements. Le vieux proverbe des œufs et du panier dit une moitié de la vérité : l’important n’est pas d’avoir plusieurs paniers, c’est qu’ils ne tombent pas tous en même temps.
En une phrase : diversifier son portefeuille, c’est répartir son capital entre des actifs qui ne baissent pas en même temps, actions, obligations, immobilier et liquidités, sur plusieurs zones géographiques et plusieurs secteurs. L’objectif n’est pas de gagner davantage, mais de perdre moins quand un marché décroche. Une répartition efficace tient souvent en trois à cinq lignes.
Prenons un exemple concret. Détenir vingt actions technologiques américaines ne constitue pas un portefeuille diversifié : ces titres montent et descendent ensemble, parce qu’ils dépendent des mêmes taux d’intérêt, des mêmes clients et du même cycle. À l’inverse, trois lignes seulement, réparties entre un fonds actions mondial, des obligations et de l’immobilier, offrent une bien meilleure protection.
Le mécanisme opère donc à deux niveaux. Entre les grandes familles d’actifs d’abord, puis à l’intérieur de chacune. Une poche actions se répartit entre zones et secteurs ; une poche immobilière entre logement et bureaux, ou entre plusieurs sociétés de placement.
Diversifier son épargne ou diversifier ses investissements ?
Les deux expressions désignent le même réflexe, mais pas le même périmètre, et la confusion coûte cher. Diversifier son épargne revient à ne pas laisser tout son argent sur un seul support garanti : un Livret A, un LDDS, un LEP quand on y a droit, puis un fonds en euros. Le capital ne bouge pas, le rendement est faible et connu d’avance, et le seul risque réel est l’inflation.
Diversifier ses investissements engage autre chose : on accepte que la valeur varie, en échange d’un rendement espéré supérieur. Ce sont les actions, les obligations, l’immobilier, les actifs décorrélés. C’est ce niveau que traite cette page, et il vient après le matelas de sécurité, jamais à sa place.
👉 L’ordre compte plus que la répartition : une épargne de précaution disponible, puis une diversification des placements. Commencer par le second en négligeant le premier est l’erreur qui transforme une baisse passagère en perte définitive, parce qu’elle oblige à vendre au plus mauvais moment.
Pourquoi diversifier son portefeuille ?
Amortir les chocs
La raison principale est mécanique. Lorsqu’un actif s’effondre, les autres ne le suivent pas nécessairement, et l’ensemble baisse moins que sa composante la plus fragile. Un portefeuille entièrement investi en actions a perdu près de la moitié de sa valeur lors des grandes crises boursières ; le même portefeuille comportant une poche obligataire et une poche immobilière a reculé bien moins.
L’effet dépasse la simple arithmétique. Une chute de 40 % pousse à vendre au pire moment, par réflexe de survie. Une chute de 20 % se supporte. Répartir protège donc autant votre capital que votre capacité à ne pas commettre d’erreur.
Ce que la diversification ne fait pas
⚠️ Une idée fausse circule largement, y compris sur des pages bien classées : la diversification n’augmente pas le rendement. Elle réduit le risque à rendement comparable, ce qui n’est pas la même chose. Vous ferez presque toujours moins bien que votre meilleure ligne, et mieux que la pire. C’est précisément le but.
Elle ne protège pas non plus de tout. Lors d’un choc systémique, les corrélations entre actifs se rapprochent brutalement de 1 : tout baisse ensemble. L’année 2022 en a donné la démonstration, quand actions et obligations ont reculé simultanément, réduisant à néant la protection que le portefeuille obligataire était censé apporter. Une bonne diversification amortit les crises ordinaires, pas les paniques générales.
Pour situer cette page dans une démarche plus large, notre guide pour investir son argent traite du choix des placements eux-mêmes ; celui-ci traite de leur répartition.
Avant de diversifier : le matelas de sécurité
Aucun guide du sujet ne commence par là, et c’est pourtant l’étape zéro. À quoi bon répartir soigneusement si le premier imprévu vous oblige à liquider une poche ? La trésorerie de secours n’est pas une poche du portefeuille : elle vient avant lui.
| Support | Taux en vigueur | Plafond | Disponibilité |
|---|---|---|---|
| Livret A | 1,70 % depuis le 1er août 2026 | 22 950 € | immédiate |
| LDDS | 1,70 % depuis le 1er août 2026 | 12 000 € | immédiate |
| LEP, sous condition de revenus | 2,50 % | 10 000 € | immédiate |
| Fonds en euros d’assurance-vie | 2,6 % servis en 2025 | aucun | quelques jours |
Comptez trois à six mois de dépenses selon la stabilité de vos revenus, davantage si vous êtes indépendant. Ces sommes ne sont pas destinées à rapporter : elles sont là pour que le reste puisse travailler tranquillement.
💡 Un repère utile : avec une inflation mesurée à 2,1 % sur un an en juillet 2026, seul le LEP dépasse aujourd’hui la hausse des prix. Si vous y êtes éligible, remplissez-le avant tout autre livret. Notre comparatif des livrets détaille les conditions d’accès.
Les quatre types de diversification
1. Par classe d’actifs
Voilà la strate fondamentale, celle qui produit l’essentiel de l’effet. Actions, obligations, immobilier, liquidités et, éventuellement, métaux précieux ou actifs alternatifs : ces familles obéissent à des logiques économiques distinctes. Les obligations profitent de la baisse des taux qui pénalise parfois les actions ; l’immobilier réagit au crédit ; l’or grimpe quand la confiance monétaire s’érode.
2. Par zone géographique
Répartir ses actions entre l’Amérique du Nord, l’Europe, le Japon et les pays émergents évite de dépendre d’une seule économie et d’une seule devise. Les investisseurs français ont un biais bien documenté : ils surpondèrent massivement les valeurs de leur pays, qui pèsent pourtant une fraction modeste de la capitalisation mondiale.
Un seul fonds indiciel mondial règle la question en une ligne. Voir notre sélection des meilleurs ETF pour les supports disponibles.
3. Par secteur
Technologie, santé, énergie, banques, biens de consommation : les secteurs ne suivent pas le même calendrier. On les classe traditionnellement en trois familles. Les valeurs défensives, peu sensibles à la conjoncture, comme la santé ou les services aux collectivités. Les valeurs cycliques, qui amplifient les mouvements du marché, comme l’automobile ou la construction. Et les valeurs de croissance, dont la valorisation repose sur les résultats futurs.
4. Par le temps
Dimension la plus négligée, et pourtant la plus simple à mettre en œuvre. Investir la même somme à intervalle régulier, plutôt qu’en une seule fois, revient à acheter automatiquement davantage de parts quand les cours baissent et moins quand ils montent.
Cette méthode, appelée investissement programmé ou DCA, ne garantit pas un meilleur résultat qu’un investissement unique bien placé. Elle garantit en revanche que vous n’aurez pas tout investi la veille d’un krach, et elle supprime la question du bon moment, à laquelle personne ne sait répondre.
Les classes d’actifs et ce qu’elles apportent
Chaque famille joue un rôle précis. Les mélanger sans savoir lequel revient à composer une équipe sans attribuer les postes.
| Classe d’actifs | Ce qu’elle apporte | Son point faible | Horizon minimum |
|---|---|---|---|
| Actions | La performance de long terme et la croissance du capital | Forte volatilité, baisses de 30 à 50 % possibles | 8 ans |
| Obligations | Un revenu prévisible et un amortisseur en cas de baisse des actions | Perte de valeur quand les taux montent | 3 ans |
| Immobilier | Des revenus réguliers et une exposition à l’économie réelle | Illiquidité et frais d’entrée élevés | 8 à 10 ans |
| Liquidités | La disponibilité immédiate et la sécurité du capital | Rendement souvent inférieur à l’inflation | aucun |
| Or et métaux | Une protection lors des crises monétaires | Aucun revenu, pas de rendement intrinsèque | long terme |
| Actifs alternatifs | Une décorrélation supplémentaire | Risque élevé, valorisation difficile | 5 ans et plus |
Les actions
Elles constituent le moteur. Sur longue période, aucune autre classe cotée n’a produit un rendement comparable, mais ce résultat a pour prix des reculs violents et imprévisibles. Une poche actions ne se justifie qu’avec un horizon d’au moins huit ans, faute de quoi vous risquez d’avoir à vendre pendant une baisse.
Les obligations
En prêtant à un État ou à une entreprise, vous percevez un intérêt connu d’avance et récupérez votre capital à l’échéance. Leur rôle traditionnel est d’amortir les secousses des actions. Attention toutefois à une mécanique contre-intuitive : la valeur d’une obligation baisse quand les taux d’intérêt montent. Gardée jusqu’à son échéance, elle vous restitue la somme convenue. Cédée en cours de route, elle peut valoir moins que ce que vous avez payé.
L’immobilier
Accessible en direct ou via des sociétés civiles de placement immobilier, il apporte des revenus locatifs et une exposition à un actif tangible. Sa faiblesse est la liquidité : on ne vend pas un bien ni des parts en quelques jours. Les deux voies n’ont ni le même ticket d’entrée ni la même charge de gestion : notre panorama de l’investissement immobilier les compare, et notre guide de l’investissement locatif détaille la détention directe.
Les actifs de diversification
Or, matières premières, cryptomonnaies, forêts, objets de collection : ces actifs ont en commun de suivre des logiques propres, faiblement liées aux marchés financiers. Leur intérêt tient à cela, et leur danger aussi : ils doivent rester marginaux. Une poche de 5 % suffit à produire un effet de décorrélation sans exposer le portefeuille à des actifs dont la valorisation reste difficile à établir. Notre page sur les marchés boursiers replace ces supports dans leur contexte.
Pourquoi ça fonctionne : la corrélation
Le mécanisme repose sur une notion unique, la corrélation, qui mesure à quel point deux actifs évoluent ensemble. Elle va de +1, mouvements identiques, à -1, mouvements strictement opposés, en passant par 0, aucun lien.
| Corrélation | Signification | Effet sur le portefeuille |
|---|---|---|
| proche de +1 | Les deux actifs montent et baissent ensemble | Aucune protection, la diversification est illusoire |
| proche de 0 | Les mouvements sont indépendants | Réduction nette du risque global |
| négative | L’un monte quand l’autre baisse | Protection maximale, mais rare et instable dans le temps |
On comprend dès lors pourquoi deux fonds actions mondiaux différents ne diversifient rien : ils contiennent en grande partie les mêmes entreprises et affichent une corrélation proche de 1. Ajouter des obligations, de l’immobilier ou de l’or apporte au contraire une décorrélation réelle.
Ce que Markowitz a démontré
Les travaux de Harry Markowitz sur la théorie moderne du portefeuille, qui lui ont valu le prix Nobel d’économie, ont établi un résultat contre-intuitif : en combinant des actifs risqués faiblement corrélés, on obtient un portefeuille moins risqué que chacun de ses composants pris isolément. Le risque de l’ensemble n’est pas la moyenne des risques individuels, il est inférieur.
Ce résultat a une conséquence pratique qu’on énonce rarement : il existe, pour un niveau de risque donné, une répartition qui rapporte plus que les autres. Inutile de la calculer, personne ne le fait à la main. Ce qu’il faut en retenir tient en une règle d’action : ajouter à son portefeuille un actif qui bouge différemment des autres améliore le couple rendement-risque, même si cet actif pris seul paraît médiocre. C’est pour cette raison qu’une poche d’obligations ou d’or a sa place dans un portefeuille dynamique, alors que son rendement attendu est inférieur à celui des actions.
⚠️ Une limite importante à connaître : les corrélations ne sont pas stables. Calculées sur des données passées, elles se resserrent précisément lors des crises, au moment où l’on aurait le plus besoin qu’elles tiennent. Le modèle décrit correctement les marchés ordinaires, moins bien les paniques.
Que faire de son argent en cas d’effondrement des marchés ?
Répondons franchement, parce que c’est la question que l’on se pose vraiment. La diversification n’immunise pas contre un krach. Lors d’un choc systémique, les corrélations convergent vers 1 : actions, obligations d’entreprises, immobilier coté et matières premières baissent ensemble, parce que ce sont les mêmes vendeurs qui liquident les mêmes positions pour les mêmes raisons.
Ce que la diversification fait réellement, c’est réduire l’amplitude de la chute et raccourcir le temps de récupération. Un portefeuille réparti baisse moins qu’un portefeuille concentré, et il repart plus vite parce qu’il n’a pas besoin qu’un seul actif se rétablisse. C’est déjà considérable, mais ce n’est pas une protection.
Trois choses protègent vraiment dans ce cas de figure, et aucune n’est un produit financier :
- Un matelas de sécurité disponible, qui évite d’avoir à vendre pendant la baisse. C’est la seule vraie assurance,
- Un horizon de placement long, qui laisse le temps au redressement de se produire sans décision précipitée,
- Des versements réguliers maintenus, qui font baisser le prix d’achat moyen là où l’arrêt des versements le figerait au plus haut.
Autrement dit, la réponse à un effondrement se prépare avant, pas pendant. Une fois la baisse installée, l’essentiel des décisions utiles a déjà été pris.
Quelle répartition selon votre profil ?
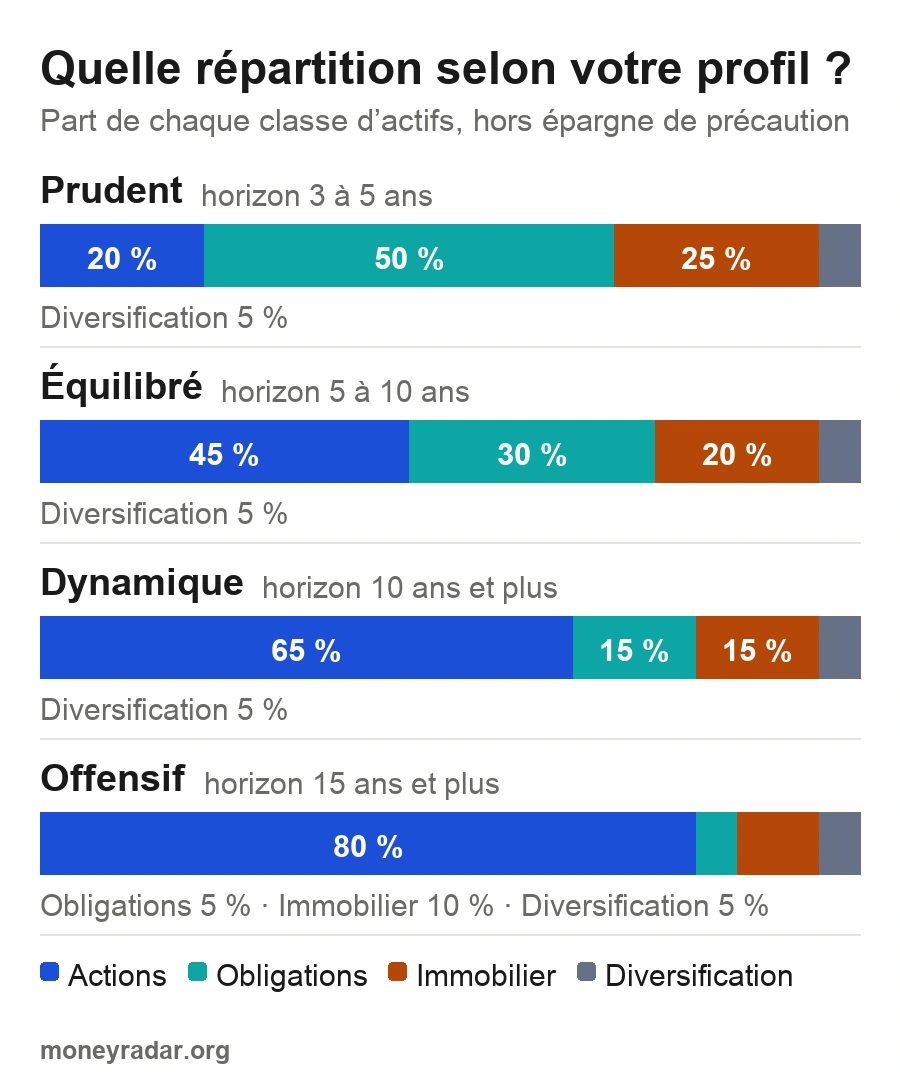
Ces répartitions chiffrées sont à ajuster selon votre situation. Elles supposent que votre matelas de sécurité existe déjà et n’entre pas dans le calcul.
| Profil | Horizon | Actions | Obligations | Immobilier | Actifs de diversification |
|---|---|---|---|---|---|
| Prudent | 3 à 5 ans | 20 % | 50 % | 25 % | 5 % |
| Équilibré | 5 à 10 ans | 45 % | 30 % | 20 % | 5 % |
| Dynamique | 10 ans et plus | 65 % | 15 % | 15 % | 5 % |
| Offensif | 15 ans et plus | 80 % | 5 % | 10 % | 5 % |
Les mêmes répartitions en euros
Un pourcentage reste abstrait tant qu’on ne l’a pas traduit en montants. Le profil équilibré donne ceci, selon le capital de départ, avec le nombre de lignes correspondant.
| Capital | Actions | Obligations | Immobilier | Diversification | Nombre de lignes |
|---|---|---|---|---|---|
| 1 000 € | 450 € | 300 € | 200 € | 50 € | 1 à 2 fonds suffisent |
| 5 000 € | 2 250 € | 1 500 € | 1 000 € | 250 € | 3 à 4 lignes |
| 10 000 € | 4 500 € | 3 000 € | 2 000 € | 500 € | 4 à 6 lignes |
| 20 000 € | 9 000 € | 6 000 € | 4 000 € | 1 000 € | 5 à 8 lignes |
💡 Sous 5 000 €, ne cherchez pas à multiplier les lignes : un fonds mondial et un fonds obligataire couvrent déjà des milliers de titres. Les frais fixes de courtage rendent la fragmentation contre-productive à ce niveau. Ce qui compte est le contenu de vos supports, pas la longueur de votre relevé.
Ajuster selon l’âge
Une règle empirique répandue consiste à détenir en actions un pourcentage égal à 110 moins son âge. Elle donne 80 % à 30 ans, 60 % à 50 ans, 45 % à 65 ans. C’est un point de départ, pas une prescription : ce qui compte réellement est la date à laquelle vous aurez besoin de l’argent, pas votre année de naissance.
Diversifier aussi ses enveloppes fiscales
Aucun aspect du sujet n’est plus mal traité, alors qu’il change le résultat net de façon considérable. En France, un même actif n’est pas imposé de la même manière selon le contenant dans lequel il se trouve. Répartir ses actifs sans répartir ses enveloppes revient à diversifier à moitié.
| Enveloppe | Ce qu’elle peut contenir | Imposition des gains | Plafond |
|---|---|---|---|
| PEA | Actions et fonds européens, ETF éligibles | Prélèvements sociaux seuls après 5 ans | 150 000 € |
| Assurance-vie | Fonds en euros, unités de compte, SCPI | 30 %, avec abattement après 8 ans | aucun |
| Compte-titres | Tous les actifs, toutes zones | 31,4 % | aucun |
| PER | Fonds en euros et unités de compte | Déduction à l’entrée, imposition à la sortie | 37 680 € déductibles en 2026 |
| Livrets réglementés | Liquidités uniquement | Exonération totale | 22 950 € et 12 000 € |
⚠️ Une précision que la plupart des sources ratent : le prélèvement forfaitaire unique est passé à 31,4 % au 1er janvier 2026, les prélèvements sociaux ayant été portés de 17,2 % à 18,6 %. Trois familles échappent pourtant à cette hausse et restent taxées à 30 % au total, leurs prélèvements sociaux demeurant fixés à 17,2 % : l’assurance-vie, les revenus et plus-values immobiliers, ainsi que les plans d’épargne logement. Un guide qui applique le même taux à tous les placements se trompe donc forcément quelque part.
Comment répartir concrètement
La logique consiste à loger chaque actif là où il est le moins taxé, et à ne pas concentrer tout son patrimoine dans une seule enveloppe.
- Les actions européennes vont en priorité dans le PEA, qui les exonère d’impôt sur le revenu après cinq ans,
- Les fonds obligataires et l’immobilier papier trouvent naturellement leur place en assurance-vie, dont la fiscalité reste à 30 % et qui offre un cadre successoral avantageux,
- Ce qui n’entre nulle part ailleurs, actions américaines en direct, matières premières, actifs exotiques, se loge dans un compte-titres,
- La poche retraite peut aller sur un PER si votre tranche d’imposition rend la déduction intéressante, en acceptant le blocage jusqu’à la retraite.
💡 Ouvrir un PEA tôt, même avec 500 €, a un intérêt qui n’a rien à voir avec le montant : c’est la date d’ouverture qui déclenche le compteur des cinq ans, pas celle des versements. Un plan ouvert aujourd’hui et alimenté dans trois ans sera déjà mûr fiscalement.
Comparatif des supports de diversification
Pour construire une allocation, encore faut-il comparer les briques sur les mêmes critères. La grille ci-dessous rassemble les données les plus récentes disponibles.
| Support | Référence de rendement | Frais annuels courants | Ticket d’entrée | Liquidité | Rôle dans le portefeuille |
|---|---|---|---|---|---|
| ETF actions mondial | environ 8 %/an sur 20 ans | 0,15 % à 0,40 % | quelques dizaines d’euros | immédiate | Moteur de performance |
| Fonds obligataire | variable selon les taux | 0,20 % à 1 % | quelques dizaines d’euros | immédiate | Amortisseur |
| Fonds en euros | 2,6 % en 2025 | 0,5 % à 1 % | 100 à 500 € | quelques jours | Sécurisation |
| SCPI | 4,91 % distribués en 2025, 1,46 % réels | 8 à 12 % à la souscription | 200 à 5 000 € | faible | Revenus réguliers |
| Livrets réglementés | 1,70 % à 2,50 % nets | aucun | 10 € | immédiate | Trésorerie |
| Or | aucun revenu | frais de garde ou de support | environ 100 € | bonne | Assurance de crise |
⚠️ Sur les SCPI, ne retenez pas seulement le premier chiffre. Le taux de distribution moyen a atteint 4,91 % en 2025 selon l’ASPIM, mais le prix moyen des parts a reculé de 3,45 % sur la même année : la performance globale réelle ressort à 1,46 %. Les frais de souscription, de 8 à 12 %, imposent par ailleurs une détention longue pour être amortis.
Combien d’ETF faut-il dans un portefeuille ?
La question revient sans cesse, et la réponse déçoit par sa simplicité : beaucoup moins qu’on ne le croit.
| Nombre d’ETF | Composition possible | Pour qui |
|---|---|---|
| 1 | Un fonds actions mondial | Débutant, capital sous 5 000 €, horizon long |
| 2 à 3 | Monde, obligations, et éventuellement émergents | Le socle qui convient à la majorité des situations |
| 4 à 6 | Ajout d’une poche immobilière, small caps ou thématique | Portefeuille de plus de 20 000 € |
| Plus de 8 | Superposition de zones et de secteurs | Redondance quasi certaine et frais inutiles |
Un fonds indiciel mondial contient déjà plus de mille cinq cents entreprises réparties sur des dizaines de pays et tous les secteurs. En ajouter un second sur la même zone n’apporte rien : vous achetez deux fois les mêmes titres, en payant deux fois des frais.
Regarder les frais de gestion
Sur ces supports, le seul paramètre réellement sous votre contrôle est le coût. Les fonds indiciels affichent des frais annuels compris entre 0,15 % et 0,40 %, contre plus de 1,5 % pour de nombreux fonds gérés activement. Sur vingt ans, un point de frais annuel supplémentaire coûte environ 17 % du capital final.
Combien de lignes dans un portefeuille ?
La réponse dépend du capital, ce que peu de sources précisent. Multiplier les lignes sur un petit portefeuille produit surtout des frais.
| Capital | Nombre de lignes raisonnable | Le risque à éviter |
|---|---|---|
| Moins de 5 000 € | 1 à 3 | Fragmenter au point que les frais fixes rongent la performance |
| 5 000 à 20 000 € | 3 à 8 | Acheter des doublons de zones déjà couvertes |
| 20 000 à 100 000 € | 6 à 15 | Confondre nombre de lignes et diversification réelle |
| Plus de 100 000 € | 10 à 20 | Devenir un fonds indiciel coûteux à force d’ajouter des titres |
Au-delà d’une vingtaine de positions détenues en direct, l’effet marginal de chaque ligne supplémentaire devient négligeable, tandis que le temps de suivi et les frais continuent de croître. Vous atteignez alors le seuil de sur-diversification : vous répliquez alors un indice, à un coût très supérieur à celui d’un fonds qui le ferait pour 0,20 % par an.
Rééquilibrer son portefeuille : la méthode
Presque tous les guides recommandent de rééquilibrer. Aucun ne dit quand ni comment. Pourtant l’opération est simple, et c’est elle qui maintient votre portefeuille conforme au risque que vous aviez accepté.
Pourquoi c’est nécessaire
Le temps déforme mécaniquement votre répartition. Une allocation équilibrée à 45 % d’actions dérive vers 60 % après quelques années de hausse : sans avoir rien décidé, vous vous retrouvez avec un portefeuille dynamique et un risque que vous n’avez pas choisi. Le rééquilibrage consiste à revendre ce qui a monté pour racheter ce qui a moins progressé.
Quand le faire
- À date fixe, une à deux fois par an. La méthode la plus simple et la plus robuste : choisissez une date, tenez-vous-y, ignorez le reste de l’année.
- Au seuil de dérive, dès qu’une poche s’écarte de plus de 5 points de sa cible. Une poche actions visée à 45 % qui atteint 50 % déclenche l’ajustement.
- Par les versements, la méthode la plus élégante : orientez vos versements mensuels vers la poche sous-pondérée, sans jamais rien vendre. Aucun frais, aucune fiscalité déclenchée.
⚠️ Ne rééquilibrez pas trop souvent. Chaque arbitrage déclenche des frais et, hors PEA et assurance-vie, une imposition immédiate des plus-values à 31,4 %. Un rééquilibrage trimestriel coûte plus qu’il ne rapporte. Une à deux fois par an est le rythme documenté comme optimal.
💡 Le rééquilibrage a une vertu psychologique sous-estimée : il vous force à vendre ce qui monte et acheter ce qui baisse, c’est-à-dire l’exact inverse de ce que dicte l’instinct. C’est une discipline mécanique qui vous protège de vos propres réflexes.
La rotation sectorielle, une pratique avancée
Certains investisseurs ajustent la pondération de leurs secteurs selon la phase du cycle économique, en surpondérant les valeurs cycliques quand ils anticipent une reprise, les défensives quand ils redoutent un retournement.
Le raisonnement se tient : les secteurs performent effectivement à des moments différents, et les marchés anticipent la conjoncture plutôt qu’ils ne la constatent. Quatre phases sont traditionnellement distinguées.
| Phase du cycle | Ce que le marché anticipe | Secteurs traditionnellement favorisés |
|---|---|---|
| Récession | La reprise à venir | Valeurs cycliques, achetées au plus bas |
| Reprise | L’expansion | Valeurs de croissance |
| Expansion | La surchauffe | Mélange de croissance et de cycliques |
| Surchauffe | Le retournement | Valeurs défensives |
Deux difficultés rendent l’exercice bien plus ardu qu’il n’y paraît. La première est qu’on ne sait dans quelle phase on se trouve qu’après coup : les points de retournement ne se reconnaissent que dans le rétroviseur. La seconde est que les marchés ont déjà intégré dans les cours ce que vous croyez anticiper, sauf à disposer d’une information qu’ils n’ont pas.
⚠️ Nous ne recommandons pas cette pratique à un investisseur particulier, et il faut le dire clairement. Elle suppose d’identifier la phase du cycle avant le marché, exercice que les gérants professionnels manquent la plupart du temps. C’est du pari sur le calendrier déguisé en diversification. Si vous vous y essayez malgré tout, limitez ces ajustements à une fraction marginale du portefeuille et ne touchez jamais au socle.
Diversifier au-delà du portefeuille financier
Un dernier angle, presque toujours oublié : votre patrimoine ne se limite pas à votre compte-titres. La résidence principale, l’épargne salariale, les droits à la retraite et, pour un indépendant, la valeur de son activité en font partie.
Faites l’exercice une fois : additionnez la valeur de votre résidence principale si vous êtes propriétaire, celle de votre épargne salariale, de vos contrats de retraite et de vos placements financiers. La photographie obtenue ressemble rarement à ce que vous imaginiez, et elle seule permet de juger si vous êtes réellement diversifié.
Cette vue d’ensemble change les arbitrages. Un propriétaire dont la résidence principale représente 70 % du patrimoine est déjà très exposé à l’immobilier, quoi que contienne son portefeuille financier : ajouter des SCPI concentre le risque au lieu de le répartir. Un salarié détenant des actions de son employeur cumule pour sa part deux risques sur la même entreprise, son revenu et son épargne.
- Comptez la résidence principale dans votre exposition immobilière globale,
- Limitez l’actionnariat salarié, qui fait dépendre revenu et patrimoine du même employeur,
- Intégrez l’épargne salariale et le PER dans votre allocation d’ensemble, ils en font partie,
- Pour un indépendant, souvenez-vous que votre activité est déjà une ligne concentrée de votre patrimoine.
Construire son portefeuille en six étapes
- Chiffrez votre matelas de sécurité et constituez-le avant tout le reste : trois à six mois de dépenses courantes, sur un livret.
- Fixez votre horizon avant votre profil. La date à laquelle vous aurez besoin de cet argent commande la part actions bien plus que votre tempérament.
- Choisissez une répartition cible parmi les quatre profils, et écrivez-la. Un objectif noté résiste mieux aux mouvements de marché qu’une intention.
- Sélectionnez les enveloppes avant les supports : PEA pour les actions européennes, assurance-vie pour les obligations et l’immobilier papier, compte-titres pour le reste.
- Investissez progressivement, par versements réguliers, plutôt que d’engager la totalité en une fois.
- Notez une date de revue annuelle et ne touchez à rien entre deux, sauf franchissement du seuil de dérive de cinq points.
Cette séquence paraît lente. Elle l’est, et c’est voulu : la plupart des erreurs de construction viennent d’un achat décidé avant que la cible n’ait été définie.
Un exemple complet, chiffré de bout en bout
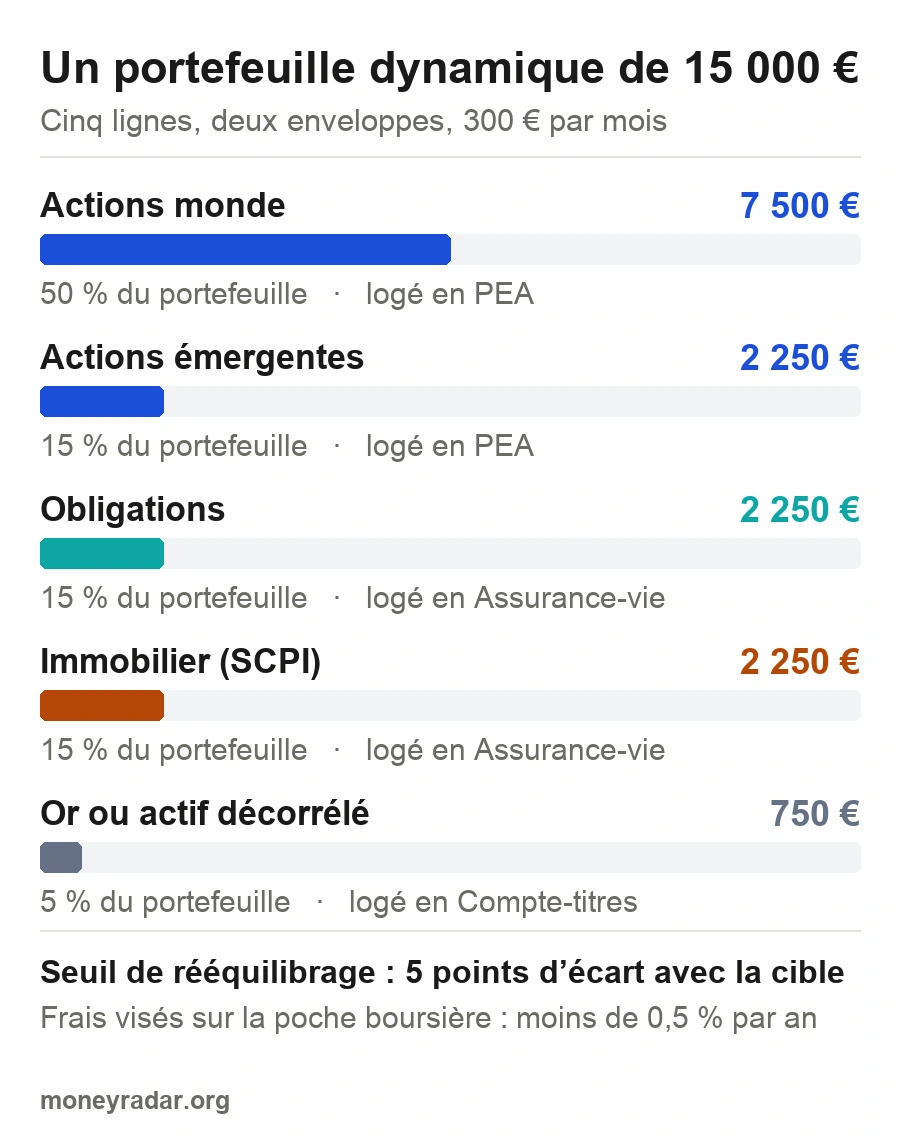
Prenons une situation concrète pour rassembler tout ce qui précède. Camille a 34 ans, dispose de 15 000 € à placer et de 300 € par mois, sans besoin de cette somme avant une quinzaine d’années. Son matelas de sécurité, six mois de dépenses, est déjà constitué sur un Livret A.
Sa répartition cible
Compte tenu de son horizon, le profil dynamique lui correspond : 65 % d’actions, 15 % d’obligations, 15 % d’immobilier et 5 % d’actifs de diversification.
| Poche | Part visée | Montant | Support retenu | Enveloppe |
|---|---|---|---|---|
| Actions monde | 50 % | 7 500 € | Fonds indiciel mondial | PEA |
| Actions émergentes | 15 % | 2 250 € | Fonds indiciel pays émergents | PEA |
| Obligations | 15 % | 2 250 € | Fonds obligataire | Assurance-vie |
| Immobilier | 15 % | 2 250 € | Parts de SCPI | Assurance-vie |
| Diversification | 5 % | 750 € | Or ou actif décorrélé | Compte-titres |
Ce que ce montage produit
Cinq lignes, deux enveloppes principales, une exposition à plusieurs milliers d’entreprises et à des dizaines d’immeubles. Les 300 € mensuels vont au PEA, ce qui alimente la poche actions et lisse le point d’entrée. Les frais annuels moyens restent contenus sous 0,5 % sur la partie boursière.
Trois ans plus tard, une forte hausse des marchés porte la poche actions à 72 % au lieu de 65 %. L’écart dépasse le seuil de cinq points : Camille réoriente ses versements suivants vers les obligations et l’immobilier jusqu’à revenir à la cible. Elle n’a rien vendu, donc n’a déclenché ni frais ni imposition.
💡 Notez ce que cet exemple ne fait pas : aucun arbitrage tactique, aucune tentative d’anticiper les marchés, aucun produit exotique. La performance viendra de la durée et de la régularité, pas de la sophistication du montage.
Les biais qui sabotent une bonne allocation
Une répartition bien construite ne tient que si son propriétaire ne la défait pas. Or quatre réflexes documentés poussent régulièrement les investisseurs particuliers à concentrer leur portefeuille sans s’en rendre compte.
Le biais domestique
Les épargnants français surpondèrent massivement les entreprises françaises, qui représentent pourtant une part modeste de la capitalisation boursière mondiale. Le mécanisme est humain : on investit dans ce que l’on croit connaître. Le résultat est un portefeuille dépendant d’une seule économie, d’une seule fiscalité et d’un seul climat politique.
L’attachement à ce qui a monté
Après quelques années de hausse, la ligne gagnante finit par occuper une place démesurée, et l’idée de l’alléger devient douloureuse. C’est exactement le moment où le rééquilibrage est nécessaire. Une position qui dépasse 20 % du portefeuille mérite un examen, quelle que soit sa performance passée.
La fausse diversification
Détenir cinq fonds différents rassure, mais si trois d’entre eux répliquent le même indice avec des étiquettes distinctes, la diversification est cosmétique. Le seul test valable consiste à ouvrir la composition de chaque support et à regarder ce qu’il contient réellement.
L’illusion du contrôle
Multiplier les arbitrages donne le sentiment d’agir, et l’action rassure quand les marchés baissent. Les études de comportement montrent l’inverse : les portefeuilles les moins touchés sont généralement ceux qui performent le mieux sur longue période. En matière d’allocation, l’inactivité est une stratégie, pas une négligence.
Quand revoir sa répartition cible ?
Le rééquilibrage ramène le portefeuille vers sa cible. Mais il arrive que ce soit la cible elle-même qui doive changer, et c’est une décision d’une autre nature, bien plus rare.
- Votre horizon s’est raccourci : un projet immobilier se rapproche, la retraite arrive. La part actions doit baisser progressivement, sur plusieurs années plutôt qu’en une fois.
- Votre situation a changé : un héritage, une hausse durable de revenus, une naissance modifient à la fois votre capacité d’épargne et votre besoin de sécurité.
- Vous avez découvert votre vraie tolérance au risque : si la dernière baisse vous a empêché de dormir, votre profil réel est plus prudent que celui que vous aviez coché.
- Un actif change de nature : une poche devenue illiquide ou dont la fiscalité a été modifiée peut ne plus jouer le rôle que vous lui aviez assigné.
⚠️ En revanche, une baisse des marchés n’est jamais une raison valable de modifier sa cible. La tentation y est maximale, et la décision y coûte le plus cher : vendre après la baisse transforme une perte comptable en perte définitive, et vous prive du rebond.
Combien de temps faut-il pour que la diversification produise ses effets ?
La question se pose rarement, et elle est pourtant décisive. Un portefeuille diversifié ne montre pas sa supériorité en quelques mois : sur une période courte, il fera presque toujours moins bien que l’actif le plus performant du moment, ce qui donne l’impression décourageante d’avoir mal choisi.
Son avantage se révèle sur les cycles complets, quand l’actif vedette de la période précédente corrige et que les autres poches amortissent le choc. Comptez au minimum un cycle économique entier, soit sept à dix ans, pour juger d’une allocation. Tout jugement porté avant relève de l’anecdote.
Cette temporalité a une conséquence pratique : si vous vous surprenez à comparer chaque mois la performance de votre portefeuille à celle des marchés actions, vous avez choisi le mauvais indicateur. Le bon critère est de savoir si votre répartition vous a permis de tenir vos positions pendant la dernière baisse. Si oui, elle fait son travail.
Les erreurs à éviter
- Confondre nombre de lignes et diversification. Vingt actions du même secteur ne diversifient rien ; deux fonds bien choisis couvrent le monde entier.
- Dépasser 20 % sur une seule position. Au-delà, le sort de votre portefeuille dépend d’un seul dossier, quelle que soit sa qualité apparente.
- Négliger le biais domestique. Concentrer ses actions sur son propre pays est le réflexe le plus répandu et l’un des plus coûteux.
- Oublier les frais. Multiplier les supports multiplie les coûts, et les frais sont certains quand le rendement ne l’est pas.
- Ne jamais rééquilibrer. Faute de correction, votre allocation finit par ressembler à son actif le plus performant, avec le risque qui va avec.
- Diversifier sans matelas de sécurité. Le premier imprévu vous fera vendre au mauvais moment, et transformera une baisse passagère en perte définitive.
Nos sources
Chaque valeur citée porte sa date et son origine. Voici d’où elles viennent, toutes relevées le 26 août 2026 :
- Les taux du Livret A, du LDDS et du LEP découlent de l’arrêté du 28 juillet 2026 et courent jusqu’au 31 janvier 2027 (fiche Livret A de Service-Public.fr),
- La hausse des prix de 2,1 % correspond à l’indice publié par l’INSEE pour le mois de juillet 2026 (série des prix à la consommation, hors tabac),
- Le rendement de 2,6 % des fonds en euros est celui publié par France Assureurs au titre de l’exercice 2025,
- Les trois chiffres SCPI, distribution, prix de part et performance globale, sont issus du bilan annuel 2025 de l’ASPIM,
- Les taux d’imposition résultent de la loi de financement de la Sécurité sociale pour 2026, applicable depuis le 1er janvier (barème des prélèvements sociaux sur les revenus du patrimoine).
Nous ne percevons aucune rémunération sur les supports évoqués ici, et cette page ne renvoie vers aucun partenaire. Les taux réglementés changeant deux fois par an, en février et en août, elle est révisée à chacune de ces échéances.
Questions fréquentes sur la diversification
Qu’est-ce qu’un portefeuille diversifié ?
C’est un portefeuille dont les composants ne réagissent pas de la même façon aux mêmes événements. Le critère n’est pas le nombre de lignes mais leur indépendance : vingt actions technologiques américaines forment un portefeuille concentré, tandis que trois fonds couvrant les actions mondiales, les obligations et l’immobilier constituent un portefeuille réellement diversifié.
Quels sont les 4 types de diversification ?
Par classe d’actifs, en répartissant entre actions, obligations, immobilier et liquidités. Par zone géographique, en couvrant plusieurs économies et devises. Par secteur, en mêlant valeurs défensives, cycliques et de croissance. Et par le temps, en étalant ses versements plutôt qu’en investissant tout d’un coup. Les quatre se combinent, la première produisant l’essentiel de l’effet.
Comment diversifier avec 100 € par mois ?
Avec ce montant, un seul fonds indiciel mondial logé dans un PEA suffit : il vous expose à plus de mille cinq cents entreprises pour des frais souvent inférieurs à 0,30 % par an. Multiplier les lignes serait contre-productif, les frais fixes de courtage pesant trop lourd à ce niveau.
Combien d’ETF faut-il dans son portefeuille ?
Deux ou trois suffisent dans la grande majorité des cas : un fonds actions mondial, un fonds obligataire, et éventuellement une exposition aux pays émergents. Au-delà de six, la redondance est quasi certaine puisque les indices se recouvrent largement. Un portefeuille de trois fonds bien choisis est plus diversifié que dix fonds sectoriels superposés.
À partir de combien peut-on diversifier son portefeuille ?
Dès quelques dizaines d’euros, grâce aux fonds indiciels et aux fractions de parts proposées par la plupart des courtiers. La vraie limite n’est pas le montant mais les frais fixes : sous 5 000 €, tenez-vous à un ou deux supports. Un investisseur qui détient un seul fonds mondial est mieux réparti que celui qui aligne huit actions françaises.
Quand faut-il rééquilibrer son portefeuille ?
Une à deux fois par an à date fixe, ou dès qu’une poche s’écarte de plus de cinq points de sa cible. La méthode la moins coûteuse consiste à orienter vos versements réguliers vers la poche sous-pondérée, sans rien vendre : vous évitez ainsi les frais et l’imposition des plus-values, qui atteint 31,4 % hors PEA et assurance-vie.
La diversification protège-t-elle vraiment des krachs ?
Elle amortit les crises ordinaires, pas les paniques générales. Lors d’un choc systémique, les corrélations entre actifs se rapprochent de 1 et tout baisse ensemble : 2022 l’a montré, quand actions et obligations ont reculé simultanément. La diversification reste la meilleure protection disponible, mais elle ne supprime pas le risque de perte en capital.
MoneyRadar est composé de spécialistes de la finance et de la gestion de patrimoine qui ont pour mission d’accompagner les français dans leur éducation financière. Notre objectif est de rendre la finance accessible à tous, transparente et sans détours. Sur notre site, vous trouverez toutes les informations et avis d’experts pour vous aider à investir de manière éclairée.