Avis Wise 2026 : fiable et vraiment moins cher ? Frais, sécurité, comptes bloqués

- Avis de MoneyRadar
- Avis des clients Wise
Évaluation de Fatou le juillet 15, 2025
En tant que freelance, recevoir des paiements en dollars ou en livres est devenu beaucoup plus simple avec Wise. Les taux de change sont vraiment avantageux et je n’ai jamais eu de mauvaise surprise sur les frais. C’est devenu mon compte principal pour l’international.Évaluation de BenoitD le mai 25, 2025
La carte Wise est parfaite pour mes déplacements pro. J’apprécie la possibilité de créer des cartes virtuelles pour mes achats en ligne, et le fait de pouvoir suivre mes dépenses en temps réel. Aucun souci depuis l’ouverture du compte.Évaluation de Yassine le avril 4, 2025
En tant qu’entrepreneur, j’utilise Wise pour payer mes prestataires à l’international. Interface claire, service fiable, et surtout bien moins cher que PayPal ou les virements bancaires classiques.Évaluation de Lukas le mars 26, 2025
J'utilise Wise depuis quelques mois et je dois dire que le service est assez bon dans l'ensemble. Les transferts sont généralement rapides et les frais sont vraiment compétitifs par rapport aux banques traditionnelles. Cependant, j'ai eu quelques soucis avec le service client lors de ma dernière demande de support. Ils ont mis un peu de temps à répondre et la réponse n'était pas aussi claire que je l'espérais. Cela dit, le reste du service fonctionne bien, donc je reste satisfait pour l'instant. Un bon compromis pour les transferts internationaux !Évaluation de Clem le mars 10, 2025
Très bon service. Le compte multi-devises est top pour mes déplacements pro en Asie. La carte est acceptée partout, et je n’ai eu aucune mauvaise surprise sur les frais. Un must pour les digital nomads !Évaluation de Clara le février 21, 2025
J’utilise Wise depuis plus d’un an pour recevoir mes paiements en dollars en tant que freelance, et c’est clairement la solution la plus simple et la moins chère. Le taux de change est ultra avantageux comparé à ma banque. Je recommande à 100 % !Évaluation de Luc le février 16, 2025
J’ai économisé une petite fortune en utilisant Wise pour envoyer de l’argent à ma fille qui étudie au Canada. L’appli est fluide, et je suis impressionné par la rapidité des transferts. Franchement, ça devrait être la norme.
| Critère | Détail |
|---|---|
| 🎯 Idéal pour | Payer, retirer, envoyer ou recevoir de l’argent dans une autre devise au taux du marché : voyageurs, expatriés, freelances payés à l’étranger |
| 💸 Change | Taux moyen du marché, sans marge, et frais de conversion affichés avant de valider, à partir de 0,2 % selon la devise |
| 💳 Carte | 7 € une fois, sans frais mensuels ni annuels ; carte numérique gratuite ; livraison express à partir de 10,40 € |
| 🏧 Retraits | Gratuits jusqu’à 250 € par mois, puis 2,69 % du montant au-delà |
| 🌍 Devises | 40 devises à détenir et convertir, coordonnées de compte locales dans 22 devises, 150 pays et territoires |
| 🏦 IBAN | Belge : Wise ne délivre pas d’IBAN français |
| 📈 Épargne | Fonds monétaire Intérêts, géré avec BlackRock, à 2,02 % en euros (performance sur 7 jours au 5 août 2026), capital à risque |
| 💼 Pro | Wise Business : 60 € une fois pour obtenir ses coordonnées de compte, puis les mêmes frais que le compte personnel |
| 🛡️ Statut | Établissement de paiement autorisé par la Banque nationale de Belgique, fonds cantonnés, pas de garantie FGDR |
| 📝 Impôts | Compte tenu à l’étranger : formulaire 3916 à joindre à la déclaration de revenus |
| ⚠️ Le point sensible | Comptes bloqués pendant une vérification d’identité ou d’origine des fonds, grief n°1 des avis négatifs |
| ⭐ Avis clients | Trustpilot 4,3/5 sur 301 320 avis, App Store 4,8/5, Google Play 4,8/5 (relevés du 24 septembre 2026) |
Notre avis sur Wise en résumé
🧐 Notre avis sur Wise est positif : nous lui attribuons la note de 4/5. Pour changer de l’argent, payer à l’étranger ou recevoir un paiement dans une autre devise, Wise reste l’un des moyens les moins chers et les plus transparents : le taux appliqué est celui du marché, et les frais sont affichés avant de valider.
La réserve tient à ce que Wise n’est pas. Ce n’est pas une banque : Wise Europe SA est un établissement de paiement belge, sans découvert, sans chéquier, sans IBAN français et sans garantie des dépôts. L’argent est cantonné, pas garanti à 100 000 €.
⚠️ Les avis les plus sévères racontent presque tous la même chose : un compte bloqué pendant une vérification, et des fonds inaccessibles pendant des jours, parfois des semaines. N’y laissez pas plus que ce dont vous avez besoin.
👤 Pour qui ?
- Vous voyagez hors zone euro et voulez payer au taux du marché, sans frais cachés
- Vous envoyez ou recevez de l’argent en devises : famille à l’étranger, salaire, loyer
- Vous êtes freelance payé en dollars ou en livres et voulez des coordonnées de compte locales
- Vous cherchez un compte secondaire ouvert en quelques minutes, sans abonnement
🚫 Déconseillé si :
- Vous cherchez une banque principale avec découvert, chèques et crédit
- Vous voulez que votre argent soit garanti par le FGDR
- Un organisme exige un IBAN français : le compte en euros a un IBAN belge
- Vous retirez beaucoup d’espèces : au-delà de 250 € par mois, chaque retrait coûte 2,69 %
Les avantages de Wise :
- Taux de change réel, sans marge, et frais connus avant chaque opération
- 40 devises sur un seul compte, avec des coordonnées locales dans 22 devises
- Carte à 7 € une fois, sans frais mensuels ni annuels
- Réception gratuite des paiements locaux en euros, livres, dollars et six autres devises
- Transferts souvent arrivés le jour même, parfois en quelques secondes
- Envoi gratuit entre utilisateurs Wise dans la même devise
Les inconvénients de Wise :
- Pas une banque : ni découvert, ni chéquier, ni crédit, pas de garantie FGDR
- IBAN belge, encore refusé par certains organismes malgré la règle européenne
- Comptes bloqués pendant les vérifications : le grief n°1 des avis négatifs
- Retraits payants au-delà de 250 € par mois, virements SWIFT reçus facturés (6,11 $ par paiement en dollars)
- Formulaire 3916 à remplir chaque année, comme pour tout compte tenu à l’étranger
Compte gratuit, carte à 7 €, taux de change réel et frais affichés à l’avance
Wise figure à la 5e place de notre comparatif des meilleures néobanques. Pour comparer les cartes à emporter en voyage, voir aussi notre sélection des meilleures cartes bancaires pour voyager.
Qui est Wise ? Qui gère votre argent en Europe ?
| Critère | Détail Wise |
|---|---|
| Entité pour la France | Wise Europe SA, rue du Trône 100, 1050 Bruxelles, Belgique (numéro d’entreprise 0713.629.988) |
| Statut | Établissement de paiement autorisé par la Banque nationale de Belgique, avec passeport dans tout l’Espace économique européen |
| Placements | Wise Assets Europe AS, société estonienne, pour les produits Intérêts et Actions |
| Création | 2011 à Londres, par Kristo Käärmann et Taavet Hinrikus, sous le nom TransferWise |
| Activité | Plus de 14 milliards d’euros transférés chaque mois, plus de 100 000 nouveaux clients par semaine |
| Couverture | 40 devises, 150 pays et territoires |
| Protection des fonds | Argent des clients cantonné, séparé de celui de Wise ; pas de fonds de garantie des dépôts |
Wise est né d’un agacement. Ses deux fondateurs, deux Estoniens installés à Londres, étaient payés l’un en euros, l’autre en livres, et laissaient une part de leur salaire à leur banque à chaque transfert. Ils ont commencé par s’échanger leurs devises entre eux au taux moyen du marché, puis ont transformé l’astuce en service : TransferWise, devenu Wise, qui ne vend plus seulement des virements mais un compte multidevises, une carte et des placements.
Pour un client français, votre contrat est signé avec Wise Europe SA, en Belgique, et c’est la Banque nationale de Belgique qui la supervise. Le pied de page du site mentionne aussi la FCA, le régulateur britannique : cet agrément concerne l’entité britannique, qui sert les clients du Royaume-Uni. Depuis le Brexit, un agrément britannique ne donne pas accès au marché européen : ce n’est pas lui qui protège votre compte.
Et ce statut compte. Un établissement de paiement peut tenir des comptes, émettre des cartes et exécuter des virements, mais il n’a pas le droit de prêter l’argent de ses clients. Pas de découvert, pas de crédit, et l’obligation de mettre les fonds à l’abri, à part de sa propre trésorerie.
Les frais Wise en 2026 : combien coûte chaque opération ?
| Opération | Frais Wise |
|---|---|
| Ouverture et tenue du compte | Gratuit, sans abonnement |
| Carte physique | 7 € une fois (livraison express à partir de 10,40 €) |
| Carte numérique | Gratuite |
| Remplacement de carte | 4 € (renouvellement à l’expiration gratuit) |
| Paiement par carte dans une devise détenue | Gratuit |
| Conversion de devises | À partir de 0,2 %, selon la devise |
| Envoi d’argent vers une autre devise | À partir de 0,2 %, selon la devise |
| Retraits au distributeur | Gratuits jusqu’à 250 € par mois, puis 2,69 % du montant au-delà |
| Recharge d’un porte-monnaie électronique externe | 2 % |
| Réception de paiements locaux | Gratuite en AUD, CAD, EUR, GBP, HUF, NZD, PHP, SGD et USD |
| Réception d’un virement SWIFT | 2,39 € en euros, 2,16 £ en livres, 6,11 $ en dollars, par paiement |
| Envoi entre utilisateurs Wise, même devise | Gratuit |
| Fonds Intérêts et Actions | Frais annuels à partir de 0,26 % et de 0,59 % |
| Wise Business : coordonnées de compte | 60 € une fois |
Le modèle de Wise tient en une phrase : le taux de change est celui du marché, celui que vous trouvez sur Google, et Wise se rémunère par une commission visible, calculée avant que vous ne validiez. Une banque classique fait souvent l’inverse : pas de frais affiché, mais un taux moins bon que celui du marché, et la différence reste invisible.
Cette commission varie selon la devise et le montant. Au 24 septembre 2026, convertir 1 000 € en dollars coûte 6,21 € chez Wise, soit 0,62 %, et votre destinataire reçoit 1 132,27 $. Sur 20 000 €, elle tombe à 0,48 % (95,09 €). La grille est dégressive. À l’inverse, sur 200 €, il atteint 1,2 % (2,47 €), parce qu’une part fixe pèse davantage sur les petits montants.
Deux frais surprennent souvent les nouveaux clients. Les retraits au-delà de 250 € par mois : le seuil s’applique au compte, pas à la carte, et chaque euro au-delà coûte 2,69 %. Et la recharge d’un porte-monnaie électronique depuis la carte (PayPal, par exemple, dans certaines devises), facturée 2 %.
Quel est votre score financier ?
Une note sur 100, de Fragile à Élite.
Gratuit · 2 minutes · sans inscription
Combien coûte vraiment Wise ? 5 profils chiffrés
« À partir de 0,2 % », ça ne dit pas grand-chose. Voici ce que Wise coûte à cinq profils types, avec les frais et les taux relevés le 24 septembre 2026 sur le calculateur de Wise. Quand une comparaison est possible, les montants des autres établissements sont ceux que ce même calculateur affiche pour eux, à la même date.
| Profil | Hypothèses | Coût chez Wise | Point de comparaison |
|---|---|---|---|
| Voyage de 15 jours aux États-Unis | 1 500 $ payés par carte, 300 € retirés en espèces | 16 € la première année (7 € de carte, 7,75 € de conversion, 1,35 € de retrait), 9 € les voyages suivants | Gratuit avec une carte qui ne facture pas les paiements en devises |
| Expatrié au Royaume-Uni | 2 500 £ de salaire reçus chaque mois en local, convertis en euros | 8,74 £ par mois, soit environ 105 £ par an (environ 120 €) | 2 896,64 € reçus par mois, contre 2 845,92 € chez OFX |
| Freelance payé en dollars | 3 000 $ par mois reçus en local sur un compte Business, convertis en euros | 60 € la première année, puis 15,66 $ par mois, soit environ 188 $ par an ; 6,11 $ de plus par paiement si le client paie par SWIFT | 2 618,99 € reçus par mois, contre 2 575,84 € chez OFX |
| PME qui paie un fournisseur américain | 12 paiements de 1 330 € (environ 1 500 $) dans l’année | 60 € de compte Business et 93 € de conversion (12 × 7,75 €) | Avec BNP Paribas, le fournisseur reçoit 11 $ de moins à chaque paiement, environ 134 $ sur l’année |
| Gros virement ponctuel | 20 000 € convertis en dollars | 95,09 € de frais (0,48 %), 22 681,64 $ reçus | 22 486,72 $ chez BNP Paribas (195 $ de moins), 22 630,13 $ chez Western Union |
La lecture est nette : plus le montant est gros et régulier, plus Wise se détache. Sur un virement de 20 000 €, l’écart avec une grande banque dépasse 190 $. Pour un expatrié ou un freelance qui convertit chaque mois, Wise fait gagner une quarantaine d’euros par mois face à un autre spécialiste du change.
Le voyage ponctuel est le cas où Wise apporte le moins. Si votre banque ne facture déjà rien sur les paiements en devises, comme les cartes BoursoBank ou Fortuneo, un séjour de deux semaines ne justifie pas un compte de plus. Wise devient utile quand vous détenez des devises, que vous en recevez, ou que vous voyagez souvent.
La carte Wise en voyage : paiements, retraits et caution

La carte Wise est une carte de débit reliée à votre compte multidevises. Quand vous payez en dollars et que vous avez des dollars sur votre compte, le paiement est gratuit. Si vous n’en avez pas, Wise convertit automatiquement depuis la devise qui coûte le moins cher à convertir, au taux du marché, avec les frais de conversion habituels.
La carte physique coûte 7 € une fois. Pas d’abonnement, pas de frais annuels, et un renouvellement gratuit à l’expiration. La carte numérique, elle, ne coûte rien et s’utilise en ligne comme en magasin. Perdue ? Comptez 4 € pour la remplacer.
Côté espèces, vous retirez jusqu’à 250 € par mois sans frais, sur l’ensemble du compte. Au-delà, Wise prélève 2,69 % du montant qui dépasse. Le distributeur peut ajouter ses propres frais, que Wise ne contrôle pas : l’écran les affiche avant de valider, refusez-les quand c’est possible.
Un piège classique en voyage : la caution. Beaucoup de loueurs de voitures et certains hôtels exigent une carte de crédit pour bloquer un dépôt de garantie, et refusent les cartes de débit. Emportez votre carte bancaire habituelle pour ces cas-là, et gardez Wise pour les paiements du quotidien.
Le compte multidevises et les virements internationaux
Le cœur de Wise, c’est un compte sur lequel vous pouvez détenir et convertir 40 devises, chacune avec son propre solde. Dans 22 d’entre elles, Wise vous attribue des coordonnées de compte locales. Concrètement ? Un numéro de compte américain pour être payé en dollars comme un résident, un sort code britannique pour les livres, un IBAN pour les euros.
Cet IBAN est belge, puisque votre compte est tenu par Wise Europe SA, et Wise ne délivre pas d’IBAN français. La règle européenne interdit à un organisme de la zone SEPA de refuser un IBAN d’un autre pays de la zone. Certains employeurs ou administrations le font quand même. Pour le salaire et les prélèvements, votre compte français évite la discussion.
Côté délais, c’est rapide : le jour même le plus souvent, quelques secondes parfois pour les devises courantes. Recevoir un paiement local est gratuit ; un virement SWIFT, plus lent et plus cher à traiter, est facturé à la réception : 2,39 € en euros, 2,16 £ en livres, 6,11 $ en dollars. Si vous êtes payé depuis l’étranger, demandez à votre payeur d’utiliser vos coordonnées locales plutôt qu’un SWIFT.
Wise Business : pour les freelances et les entreprises françaises
Wise réserve l’usage professionnel au compte Business. L’inscription est gratuite, mais obtenir vos coordonnées de compte dans 22 devises coûte 60 € une fois. Ensuite, les frais sont les mêmes que pour un particulier : conversion à partir de 0,2 %, réception locale gratuite, SWIFT facturé.
Le compte ajoute ce qu’une petite entreprise tournée vers l’international attend : des cartes pour l’équipe, des paiements de masse pour régler plusieurs fournisseurs d’un coup, une API, la connexion à un logiciel de comptabilité, l’encaissement de paiements par carte, et la possibilité de placer la trésorerie dans le fonds Intérêts.
Ce n’est pas pour autant une banque d’entreprise complète : pas de crédit, pas de chéquier, pas de dépôt d’espèces. La plupart des entreprises l’utilisent en complément d’un compte principal, pour leurs flux en devises. Pour choisir ce compte principal, voir notre comparatif des meilleures banques pro.
Wise est-il fiable ? Statut, cantonnement et absence de FGDR
Wise est une entreprise solide, active depuis 2011, supervisée par la Banque nationale de Belgique pour ses clients européens, et qui fait transiter plus de 14 milliards d’euros par mois. La question n’est donc pas de savoir si Wise est une arnaque : ce n’en est pas une. La vraie question, c’est ce qui protège votre argent, et ce n’est pas la même chose que dans une banque.
| Critère | Une banque (ex. BoursoBank) | Wise |
|---|---|---|
| Statut | Établissement de crédit | Établissement de paiement |
| Protection de l’argent | Garantie FGDR jusqu’à 100 000 € | Fonds cantonnés, séparés de ceux de Wise, sans garantie chiffrée |
| Découvert et crédit | Oui | Non |
| Chéquier | Oui | Non |
| IBAN | Français | Belge |
Le cantonnement signifie que votre argent est tenu à part, et ne fait pas partie des biens de Wise en cas de faillite. C’est une protection réelle, mais différente du FGDR : il n’y a ni plafond garanti ni indemnisation rapide, il faut attendre la procédure de restitution. Pour de petites sommes de passage, le risque est faible. Pour y loger toute son épargne, il ne l’est plus.
Le fonds Intérêts obéit encore à d’autres règles. Votre argent y est investi dans un fonds monétaire géré avec BlackRock, composé d’actifs soutenus par des États : il rapporte (2,02 % en euros, 3,32 % en livres et 3,44 % en dollars sur 7 jours au 5 août 2026), mais le capital n’est pas garanti et le rendement varie.
Compte Wise bloqué, fonds retenus : pourquoi et que faire ?
C’est le sujet qui revient le plus dans les avis négatifs. Comme toute institution financière, Wise doit vérifier l’identité de ses clients et l’origine de l’argent qui transite : c’est une obligation légale de lutte contre le blanchiment. Quand un contrôle se déclenche, le compte peut être limité, les fonds gelés, parfois le compte fermé.
Les déclencheurs les plus fréquents sont connus :
- un montant inhabituel au regard de votre profil, ou une hausse brutale de l’activité
- un usage professionnel sur un compte personnel (nombreux payeurs, factures)
- des documents illisibles ou incohérents, ou un justificatif de domicile trop ancien
- une provenance ou une destination liée à un pays sous sanctions ou jugé à risque
Dans les avis négatifs récents, le scénario se répète : des vérifications qui s’enchaînent, des documents à renvoyer plusieurs fois, un remboursement de transfert annulé qui n’arrive pas, des conseillers qui se succèdent. Rapportés au nombre de clients, ces cas restent minoritaires. Ils sont pourtant détaillés, et viennent de plusieurs pays.
| Étape | Ce qu’il faut faire | Délai |
|---|---|---|
| 1. Répondre à la demande | Envoyer des documents nets et cohérents avec votre profil : pièce d’identité, justificatif de domicile récent, justificatif d’origine des fonds (bulletin de salaire, facture, acte de vente) | Le plus vite possible |
| 2. Garder une trace | Conserver chaque échange et chaque document envoyé, par écrit dans l’application | Tout au long du dossier |
| 3. Réclamation formelle | Déposer une réclamation auprès du service client de Wise Europe SA | Réponse sous 15 jours ouvrables, jusqu’à 35 dans les cas complexes |
| 4. Médiateur | Saisir Ombudsfin, le médiateur financier belge, qui répond en français | Si la réponse ne vous satisfait pas, ou sans réponse au bout de 15 jours ouvrables |
Si Wise décide de fermer le compte, l’argent restant vous est rendu. Deux conditions : un solde négatif dans une devise doit d’abord être comblé, et le retour peut prendre plusieurs jours ouvrés selon les devises et les banques qui reçoivent. La meilleure prévention reste simple : ouvrir un compte Business pour une activité pro, et ne pas laisser dormir sur Wise plus que ce dont vous avez besoin.
Avis clients Trustpilot : que disent les utilisateurs de Wise ?
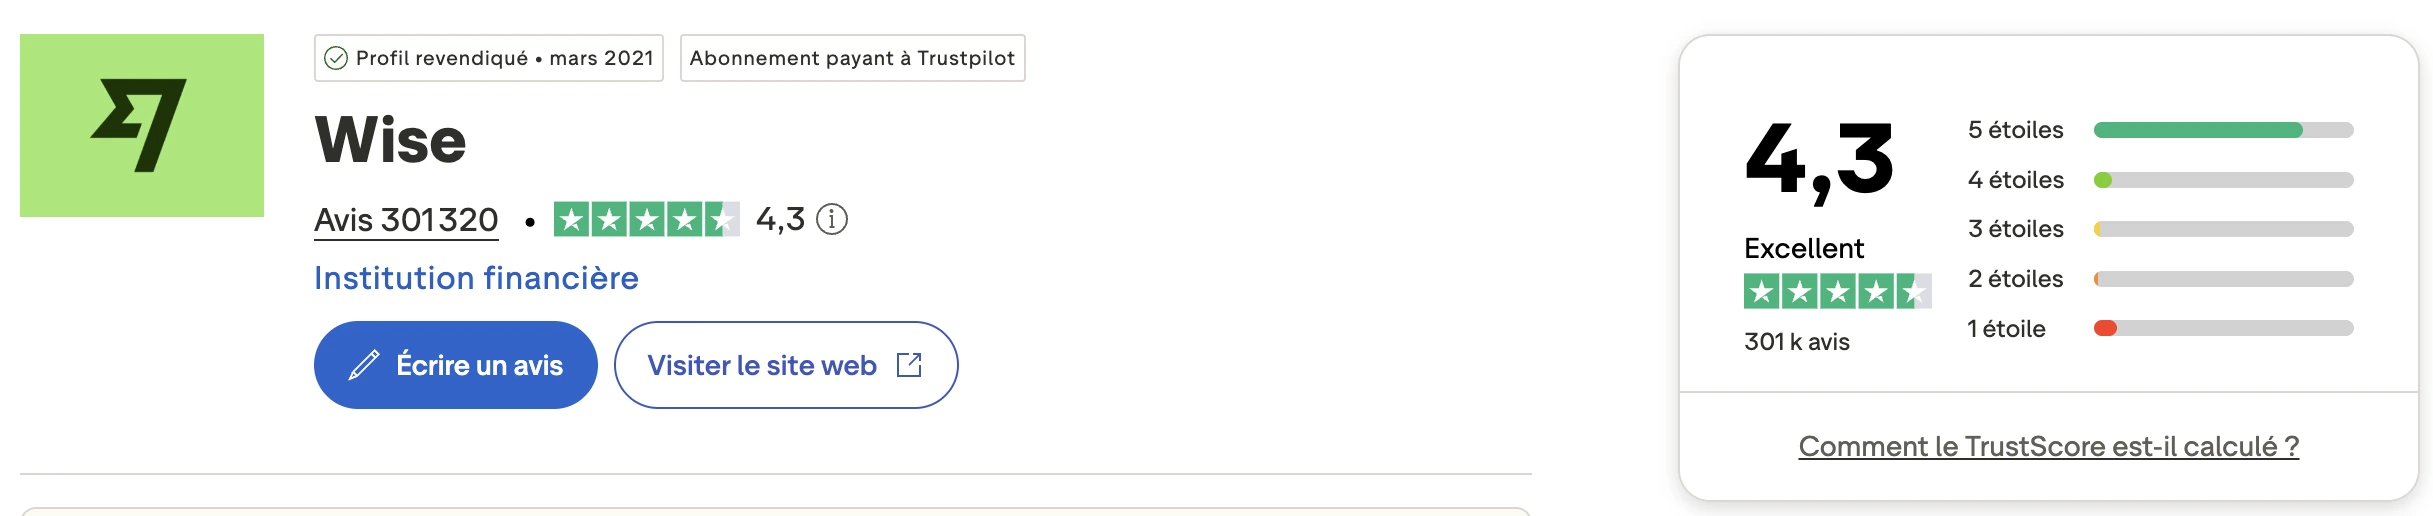
Wise affiche 4,3/5 sur Trustpilot pour 301 320 avis (relevé du 24 septembre 2026), sur un profil revendiqué depuis mars 2021. C’est l’un des plus gros volumes d’avis du secteur, et la note reste élevée. Les applications font encore mieux, avec 4,8/5 sur l’App Store comme sur Google Play.
| Plateforme | Note moyenne | Nombre d’avis |
|---|---|---|
| Trustpilot | 4,3/5 | 301 320 |
| Apple App Store (France) | 4,8/5 | 56 729 |
| Google Play Store | 4,8/5 | 2 039 065 |
Ce qui plaît le plus :
- La rapidité et la simplicité des transferts, souvent arrivés dans la journée
- L’application, claire, qui affiche le coût avant de valider
- Les taux et les frais, jugés nettement meilleurs que ceux des banques
- La fidélité : beaucoup d’avis viennent de clients depuis cinq ou huit ans
Ce qui revient dans les avis négatifs :
- Les comptes bloqués ou fermés après un contrôle interne
- Les fonds retenus et les remboursements qui tardent
- Les vérifications à répétition, avec des documents renvoyés plusieurs fois
- Le service client, qui passe de conseiller en conseiller sans trancher
- Des transferts mis en attente, parfois plus d’une semaine, sans explication claire
En lisant les avis récents, le profil est très tranché : un peu plus de la moitié sont à 5 étoiles, près de 4 sur 10 à 1 étoile, et presque rien entre les deux. Deux publics. D’un côté, des utilisateurs ravis de transferts rapides et bon marché ; de l’autre, des clients pris dans un contrôle de compte.
Wise répond à environ la moitié des avis négatifs, ce qui laisse beaucoup de récits sans réponse. Et les frais ? Bien plus souvent salués que critiqués.
Faut-il déclarer son compte Wise aux impôts ? (formulaire 3916)
Oui, dans la grande majorité des cas. Votre compte est tenu en Belgique par Wise Europe SA : c’est un compte ouvert à l’étranger, que tout résident fiscal français doit déclarer chaque année avec le formulaire 3916, en même temps que sa déclaration de revenus, même s’il n’a rien rapporté.
L’administration prévoit une seule exception, étroite : un compte qui ne sert qu’à payer des achats ou encaisser des ventes en ligne, rattaché à un compte ouvert en France, et qui reçoit moins de 10 000 € par an. Un compte Wise utilisé pour des virements, des devises ou un salaire en sort presque toujours. Dans le doute, déclarez-le : l’oubli coûte 1 500 € d’amende par compte.
Si vous utilisez Intérêts ou Actions, le compte d’investissement tenu par Wise Assets Europe AS, en Estonie, est lui aussi un compte à l’étranger. Les gains du fonds Intérêts sont des revenus du capital, soumis à la flat tax de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Côté pro, l’obligation vise les particuliers, les entrepreneurs individuels et les sociétés non commerciales, pas les sociétés commerciales.
Wise, Revolut ou N26 : lequel choisir ?
| Critère | Wise | Revolut | N26 |
|---|---|---|---|
| Statut | Établissement de paiement (Belgique) | Banque agréée en France depuis août 2026 | Banque allemande (BaFin) |
| Garantie | Fonds cantonnés, pas de FGDR | 100 000 € : FGDR une fois le compte rattaché à l’entité française, fonds lituanien en attendant | 100 000 € par le fonds allemand |
| IBAN | Belge | Français | Français pour les comptes ouverts depuis juin 2023 |
| Point fort | Change et virements en devises | Compte courant complet et gamme d’offres | Compte simple et gratuit |
| Retraits gratuits | 250 € par mois | Selon l’offre | 2 par mois en Standard, 1,7 % hors zone euro |
| Formulaire 3916 | Oui | Non pour un IBAN français | Non pour un compte courant français |
Ces trois-là ne jouent pas dans la même catégorie. Revolut et N26 sont des banques : l’une ou l’autre peut devenir votre compte principal, avec un IBAN français et une garantie des dépôts. Wise, lui, est un spécialiste du change, sans doute le meilleur outil pour envoyer, recevoir ou détenir des devises, mais pas un compte à tout faire.
Le montage le plus courant ? Une banque pour le quotidien, Wise pour les devises. Pour départager les deux premières, voir notre comparatif N26 vs Revolut.
Notre méthode et nos sources
Nous n’avons pas ouvert de compte de test pour cette analyse, et nous ne prétendons pas l’avoir fait. Toutes les données viennent des sources officielles de Wise, de son calculateur de frais (relevé du 24 septembre 2026), de la doctrine fiscale française et des plateformes d’avis.
Transparence : Wise est un partenaire de MoneyRadar. Si vous ouvrez un compte depuis nos liens, nous pouvons percevoir une commission, sans effet sur la note ni sur le contenu de cette page.
| Source | Ce que nous y avons vérifié |
|---|---|
| Grille tarifaire de Wise (particuliers et entreprises) | Frais de conversion, réception, SWIFT, fonds, coût du compte Business |
| Tarifs de la carte Wise | Prix de la carte, remplacement, retraits gratuits et au-delà |
| Page Intérêts de Wise | Fonctionnement du fonds et rendements annoncés |
| Centre d’aide Wise : réclamations | Entité européenne, délais de réponse, médiateur Ombudsfin |
| Centre d’aide Wise : numéros de compte | IBAN belge, absence d’IBAN français |
| Calculateur de frais de Wise | Frais et montants reçus pour les 5 profils |
| BOFiP (BOI-CF-CPF-30-20) | Obligation de déclarer un compte ouvert à l’étranger et son exception |
| Trustpilot, App Store, Google Play | Notes et nombre d’avis |
FAQ : les questions les plus posées sur Wise
Wise est-il fiable ?
Oui pour ce qu’il fait : Wise Europe SA est un établissement de paiement supervisé par la Banque nationale de Belgique, actif depuis 2011, qui fait transiter plus de 14 milliards d’euros par mois. Ses deux limites : pas de garantie FGDR, et des comptes qui peuvent être bloqués pendant une vérification.
Wise est-il une banque ?
Non. C’est un établissement de paiement : il tient des comptes, émet des cartes et exécute des virements, mais ne propose ni découvert, ni crédit, ni chéquier, et l’argent déposé n’est pas couvert par une garantie des dépôts. Il est cantonné, séparé de celui de Wise.
Wise est-il gratuit ?
L’ouverture et la tenue du compte sont gratuites. Sont payants : la carte physique (7 € une fois), les conversions (à partir de 0,2 %), les retraits au-delà de 250 € par mois (2,69 %), les virements SWIFT reçus et, pour les entreprises, les coordonnées de compte (60 € une fois).
Quels sont les inconvénients de Wise ?
Ce n’est pas une banque, donc ni découvert, ni chèques, ni garantie FGDR ; l’IBAN est belge ; les retraits deviennent payants au-delà de 250 € par mois ; le compte doit être déclaré aux impôts (formulaire 3916) ; et les blocages de compte pendant une vérification sont le premier motif d’avis négatifs.
Quelle est la différence entre Wise et Revolut ?
Revolut est une banque agréée en France depuis août 2026, avec un IBAN français et une gamme d’offres qui en fait un compte principal possible. Wise est un spécialiste du change : taux du marché, frais affichés, 40 devises, mais IBAN belge et pas de garantie FGDR.
Faut-il déclarer un compte Wise aux impôts ?
Oui, dans la grande majorité des cas : le compte est tenu en Belgique, il se déclare chaque année avec le formulaire 3916. La seule exception vise un compte réservé aux achats et ventes en ligne, rattaché à un compte français et crédité de moins de 10 000 € par an. L’oubli coûte 1 500 € d’amende par compte.
Que faire si mon compte Wise est bloqué ?
Répondez vite à la demande de vérification avec des documents nets, gardez une trace écrite de chaque échange, puis déposez une réclamation formelle : Wise répond sous 15 jours ouvrables, jusqu’à 35 dans les cas complexes. Sans solution, vous pouvez saisir Ombudsfin, le médiateur financier belge, en français.
Fort d’une première expérience dans le commerce, je me consacre aujourd’hui à décrypter l’univers de la finance en ligne. Ma mission est double : d’une part, rendre les grands sujets économiques accessibles à tous, et d’autre part, analyser en profondeur les plateformes bancaires et d’investissement. Mon objectif est de vous fournir des éclairages clairs et factuels pour vous permettre de naviguer dans cet écosystème et de faire vos propres choix de manière éclairée.