
Avis bunq 2026 : la banque néerlandaise vaut-elle son prix ?
- Avis de MoneyRadar
- Avis des clients bunq
Évaluation de Yanis le juillet 8, 2025
Bunq m’a séduit par son engagement écologique et la flexibilité de ses offres. J’ai ouvert un compte Easy Bank pour mes voyages et je n’ai jamais eu de souci avec les paiements à l’étranger. L’absence de frais cachés est très appréciable.Évaluation de Elio le mars 11, 2025
J’utilise Bunq pour mon activité pro et c’est un vrai gain de temps. L’interface est intuitive, la gestion des virements et des factures est ultra simple. Le cashback sur certaines opérations est un petit bonus sympa.Évaluation de Isaline.F le janvier 16, 2025
J’ai testé Bunq pour l’offre Easy Green, mais je trouve les tarifs trop élevés par rapport à la concurrence. L’absence d’assurance voyage et de carte physique sur l’offre gratuite est vraiment un frein. Je suis repassé chez N26.Évaluation de PascalL59 le octobre 22, 2024
Le compte gratuit Easy Saving est juste parfait pour mes petits besoins. J'apprécie la simplicité d'utilisation et l'absence de frais cachés. Je pense bientôt passer à un plan payant, car Bunq semble vraiment avoir tout ce qu'il faut.Évaluation de NicoG84 le juillet 14, 2024
Bunq est vraiment un game changer dans le monde des néo-banques ! J'utilise le compte Easy Money Business pour ma petite entreprise, et la gestion des finances est ultra efficace. J'aime particulièrement la possibilité de catégoriser mes dépenses facilement.Évaluation de ClaireD75 le avril 3, 2024
J'adore Bunq ! Le compte Easy Green est parfait pour ceux qui veulent réduire leur empreinte écologique tout en bénéficiant de services bancaires de qualité. Tout est transparent, simple à gérer, et l'application est hyper intuitive. Les frais sont raisonnables, surtout pour un service aussi innovant.Évaluation de JulieL90 le mars 31, 2024
Trop cher pour ce que c'est. J'ai essayé le compte Easy Green, et malgré les promesses écolo, les frais sont élevés. Je trouve que d'autres néo-banques offrent de meilleurs services pour un prix plus raisonnable.

| Critère | Détail |
|---|---|
| 🎯 Idéal pour | Organiser son argent en sous-comptes, voyager et gérer plusieurs devises |
| 💳 Formules | Free gratuite, Core 3,99 €, Pro 9,99 € et Elite 18,99 € par mois |
| 🏧 Retraits | 2,99 € chacun en Free ; 6 gratuits par mois en Pro et Elite |
| 🌍 À l’étranger | Taux Mastercard avec une marge de 0,5 %, sans plafond dès Core |
| 💶 Épargne | 1,51 % par an sur l’euro, versé chaque semaine |
| 🗂️ Sous-comptes | 3 à 25 comptes selon la formule, chacun avec son propre IBAN |
| 🚫 Ce qui manque | Ni découvert, ni crédit pour un résident français, ni Livret A |
| 🛡️ Protection | Garantie des dépôts néerlandaise jusqu’à 100 000 € |
| ⚠️ Le point sensible | Des comptes bloqués lors de contrôles, avec un support surtout confié à un assistant automatique |
| ⭐ Avis clients | Trustpilot 3,7/5 sur 19 370 avis, App Store 4,7/5, Google Play 4,4/5 (relevés du 25 septembre 2026) |
Notre avis sur bunq en résumé
🧐 Notre avis sur bunq est mitigé : nous lui attribuons la note de 3,5/5. bunq est une vraie banque européenne, agréée aux Pays-Bas, avec une garantie des dépôts jusqu’à 100 000 €, un IBAN français et l’une des applications les plus complètes pour organiser son argent en sous-comptes.
Le prix est l’autre face du tableau. L’offre gratuite se limite à une carte virtuelle, les retraits sont payants dans les petites formules, l’épargne en euros rapporte moins qu’un Livret A, et un client français n’a accès ni au découvert ni au crédit.
⚠️ Les avis récents sont très durs sur un point : des comptes bloqués pendant des contrôles, avec de l’argent inaccessible et un support difficile à mobiliser.
👤 Pour qui ?
- Vous voulez séparer votre argent en sous-comptes, chacun avec son IBAN
- Vous voyagez ou vivez entre plusieurs pays et payez souvent en devises
- Vous cherchez une banque en ligne européenne avec la garantie des dépôts, en compte secondaire
🚫 Déconseillé si :
- Vous voulez un compte gratuit avec carte physique : il faut au moins Core
- Vous avez besoin d’un découvert ou d’un crédit
- Vous voulez un conseiller joignable facilement en cas de litige
Les avantages de bunq :
- Une banque agréée, avec la garantie des dépôts néerlandaise jusqu’à 100 000 €
- Jusqu’à 25 sous-comptes, chacun avec son propre IBAN
- Des paiements à l’étranger au taux Mastercard, avec seulement 0,5 % de marge
- Des intérêts versés chaque semaine sur l’épargne
- Une application très complète : budget, partage de dépenses, eSIM, investissements
Les inconvénients de bunq :
- Offre Free limitée : carte virtuelle seule, retraits à 2,99 €
- Épargne en euros à 1,51 %, imposable, moins qu’un Livret A
- Ni découvert, ni crédit, ni livrets réglementés pour un résident français
- Support surtout automatisé, jugé lent lors des blocages
- Formules haut de gamme chères : 18,99 € par mois pour Elite
Banque néerlandaise, IBAN français et jusqu’à 25 sous-comptes
bunq figure dans notre classement des meilleures néobanques.
Bunq, c’est quoi ? Qui est derrière la banque ?
bunq est une banque mobile néerlandaise, fondée en 2012 à Amsterdam par Ali Niknam, son directeur général. Elle détient une licence bancaire européenne et propose, depuis une seule application, des comptes pour particuliers et professionnels, des sous-comptes avec leur propre IBAN, des cartes Mastercard et de l’épargne rémunérée.
| Critère | Détail bunq |
|---|---|
| Entité | bunq B.V., Basisweg 32, 1043 AP Amsterdam, Pays-Bas |
| Fondateur et dirigeant | Ali Niknam, fondateur en 2012 et directeur général |
| Statut | Banque agréée, supervisée par De Nederlandsche Bank (DNB) |
| Licence bancaire | Obtenue en 2014, la première accordée à une nouvelle banque aux Pays-Bas depuis plus de 35 ans selon bunq |
| Garantie des dépôts | Système néerlandais de garantie des dépôts, jusqu’à 100 000 € par déposant |
| Utilisateurs | Plus de 22 millions en Europe, selon bunq |
| En France | IBAN français, application en français, service par chat |
bunq se présente comme la deuxième néobanque d’Europe. Son positionnement est clair : une banque pour ceux qui vivent entre plusieurs pays, voyagent ou veulent découper leur argent en enveloppes, plutôt qu’une banque de proximité avec agence et conseiller.
C’est aussi ce qui la distingue de nombreuses applications du même type : bunq n’est pas un établissement de paiement ni l’agent d’une autre société, c’est une banque au sens plein. Pour comparer avec d’autres offres, voir notre avis sur N26, l’autre grande banque mobile européenne.
Bunq est-il fiable ? Licence et garantie des dépôts
Oui, sur le plan réglementaire, bunq est fiable : c’est une banque agréée, supervisée par la banque centrale néerlandaise, et vos dépôts sont couverts par le système néerlandais de garantie jusqu’à 100 000 € par personne, l’équivalent du FGDR français.
La fiche d’information officielle du déposant le précise, et le statut se vérifie sur le registre public de De Nederlandsche Bank. Côté sécurité, bunq ajoute la connexion biométrique, les alertes de paiement instantanées, le blocage de carte en un geste et un code CVC qui se renouvelle dans l’application.
La fiabilité réglementaire ne dit rien, en revanche, de l’expérience en cas de problème. Comme toute banque, bunq doit contrôler l’origine des fonds, et les avis clients montrent que ces contrôles peuvent geler un compte plusieurs semaines. Nous y consacrons une section plus bas.
Les tarifs bunq en 2026 : Free, Core, Pro ou Elite ?
bunq a remplacé ses anciennes formules Easy par une gamme en quatre niveaux. Voici la grille pour les particuliers, d’après la grille tarifaire officielle.
| Service | Free | Core | Pro | Elite |
|---|---|---|---|---|
| Prix par mois | 0 € | 3,99 € | 9,99 € | 18,99 € |
| Comptes avec IBAN | 3 | 5 | 25 | 25 |
| Cartes | 1 carte virtuelle | 1 virtuelle et 1 physique | 25 virtuelles et 3 physiques | 25 virtuelles et 3 physiques |
| Retraits aux distributeurs | 2,99 € chacun | 5 premiers à 0,99 €, puis 2,99 € | 6 gratuits par mois, puis 0,99 € | 6 gratuits par mois, puis 0,99 € |
| Paiements en devises | Marge de 0,5 % jusqu’à 1 000 € par an, puis 1,5 % | Marge de 0,5 %, sans plafond | Marge de 0,5 %, sans plafond | Marge de 0,5 %, sans plafond |
| Virements en devises offerts | Aucun | Aucun | 5 par mois | 10 par mois |
| Dépôt d’espèces | Non disponible | 100 € gratuits par mois, puis 2,5 % | 100 € gratuits par mois, puis 2,5 % | 100 € gratuits par mois, puis 2,5 % |
| Frais sur la crypto | 1,99 % | 0,99 % | 0,49 % | 0,25 % |
| Assurance voyage et eSIM | Non | Non | Non | Oui, avec 8 Go d’eSIM par an |
Les virements en euros vers la zone SEPA sont gratuits dans toutes les formules particulier, tout comme les virements instantanés. Une carte physique supplémentaire coûte 9,99 € à la commande, puis 3,49 € par mois, et la carte Metal est une option payante.
Deux frais à connaître, rarement mis en avant : une saisie sur compte est facturée 80 €, et chaque demande de relevé d’un compte déjà clôturé coûte 100 € après la première. Le découvert, lui, n’est pas proposé.
Combien coûte vraiment bunq ? 5 profils sur 1 an et 5 ans
La grille ne dit pas ce que vous paierez. Voici le coût réel d’un compte bunq pour cinq usages types, avec la formule la moins chère pour chacun, à tarifs constants.
| Profil | Hypothèses | Formule | Coût sur 1 an | Coût sur 5 ans |
|---|---|---|---|---|
| Compte secondaire | Carte virtuelle, 1 retrait par mois, 500 € de paiements en devises par an | Free | 38,38 € | 191,90 € |
| Compte du quotidien | Carte physique, 4 retraits par mois | Core | 95,40 € | 477 € |
| Voyageur | 3 000 € de paiements en devises par an, 2 retraits par mois | Core | 86,64 € | 433,20 € |
| Grand voyageur | Même usage, avec assurance voyage et eSIM | Elite | 242,88 € | 1 214,40 € |
| Indépendant | Compte Core Business, 150 virements instantanés et 60 prélèvements par an | Core Business | 110,18 € | 550,90 € |
Le calcul le plus parlant concerne les retraits. En Free, chaque retrait coûte 2,99 € : à partir de deux retraits par mois, Core devient aussi cher, avec une carte physique en plus. Pro, lui, devient moins cher que Core au-delà de cinq retraits par mois, ou si vous voulez les 25 sous-comptes.
Côté épargne, le compte ne rivalise pas avec les livrets français. Sur 10 000 € en euros, les 1,51 % de bunq rapportent 151 € brut, soit environ 104 € après le prélèvement forfaitaire de 31,4 %, contre 170 € nets sur un Livret A à 1,7 %.
Cartes, retraits et paiements à l’étranger
Toutes les cartes bunq sont des Mastercard, compatibles Apple Pay et Google Pay. En Free, vous n’avez qu’une carte virtuelle : pour une carte physique, il faut Core. Pro et Elite donnent droit à 3 cartes physiques et 25 cartes virtuelles, pratiques pour isoler un abonnement ou un achat en ligne.
À l’étranger, bunq applique le taux de change Mastercard avec une marge de 0,5 % quand les marchés sont ouverts. C’est sans plafond dès Core ; en Free, le taux vaut jusqu’à 1 000 € de dépenses par an, puis 1,5 % s’ajoute. Un réflexe : choisissez toujours la devise locale au terminal.
Les retraits aux distributeurs sont plafonnés à 250 € par jour pendant les trois premiers mois qui suivent la vérification du compte, puis à 1 000 € par jour. bunq est aussi compatible Wero. Pratique pour rembourser un ami en quelques secondes, quelle que soit sa banque, sans avoir à lui demander son IBAN ni à attendre un virement classique.
Pour Elite, l’assurance voyage est fournie par Qover : couverture médicale, bagages et voiture de location, déclarable dans l’application. S’y ajoutent quatre forfaits eSIM de 2 Go par an. Pour comparer, voir notre sélection des meilleures cartes pour voyager.
RIB français, plafonds et services absents
Oui, bunq propose un RIB français aux clients qui vivent en France. Avec Pro et Elite, vous pouvez même ouvrir jusqu’à 25 sous-comptes, avec des IBAN de plusieurs pays européens (France, Pays-Bas, Allemagne, Espagne, Belgique, Italie, Irlande).
Pour les virements, bunq ne publie pas de plafond fixe : les limites de paiement s’affichent et se règlent dans l’application, et elles augmentent avec l’ancienneté du compte. Pour un gros virement, vérifiez votre limite à l’avance. C’est l’affaire de dix secondes dans les paramètres, et ça évite un paiement refusé au mauvais moment.
| Service | Chez bunq pour un résident français |
|---|---|
| RIB français | Oui |
| Virements SEPA et instantanés | Oui, gratuits en formule particulier |
| Retrait aux distributeurs | Oui, 250 € par jour les trois premiers mois, puis 1 000 € |
| Dépôt d’espèces | Dès Core, via PaysafeCash, dans les pays pris en charge |
| Découvert autorisé | Non |
| Crédit (limite de crédit, prêt) | Non : la limite de crédit est réservée aux résidents des Pays-Bas, d’Allemagne et d’Espagne |
| Livret A, LDDS, PEA | Non |
Autrement dit, bunq ne remplace pas une banque française pour un projet de crédit ou l’épargne réglementée. Ce n’est pas son métier. Si c’est votre besoin, notre comparatif des meilleures banques en ligne présente des offres qui le couvrent.
Épargne, crypto et investissements
L’épargne en euros rapporte 1,51 % par an, versés chaque semaine, dans la limite de 100 000 € ; en dollar et en livre, le taux monte à 3,01 %. Ces taux sont variables, et les intérêts sont imposables en France, contrairement à ceux d’un Livret A.
bunq propose aussi la crypto via Kraken, dès 1 €, avec des frais de 1,99 % en Free à 0,25 % en Elite, et les actions et ETF via Ginmon, dès 10 €, sans frais de courtage les trois premiers mois. Ce sont des services de partenaires, avec leurs propres conditions et un risque de perte en capital.
Pour investir sérieusement en bourse, un courtier dédié reste plus complet : voir notre classement des meilleurs brokers.
Quels sont les avantages et les inconvénients de bunq ?
bunq se distingue par ses sous-comptes, ses IBAN européens, son application riche et ses fonctions utiles à l’étranger. Ses limites sont le prix des offres payantes, l’absence de crédit, de découvert et de livrets réglementés, ainsi qu’un service client surtout automatisé, parfois difficile à mobiliser lors d’un blocage.
| Profil | Ce que bunq fait bien | Ce qui peut gêner | Notre verdict |
|---|---|---|---|
| Voyageur | Change à 0,5 %, eSIM et assurance avec Elite | Elite coûte 18,99 € par mois | Bon choix dès Core |
| Budget en enveloppes | Jusqu’à 25 sous-comptes avec IBAN | Pro nécessaire au-delà de 5 comptes | Le point fort de bunq |
| Compte principal | Banque agréée, garantie des dépôts | Ni découvert ni crédit, support automatisé | À éviter en compte unique |
| Épargnant | Intérêts versés chaque semaine | 1,51 % imposable, sous le Livret A | Peu intéressant |
| Indépendant | Compte pro dès 7,99 € par mois | Prélèvements facturés 0,13 € | Correct pour un petit volume |
Si vous hésitez, Revolut offre une gamme plus large avec une offre gratuite plus généreuse, et Wise reste la référence pour les transferts internationaux.
bunq pour les professionnels
bunq propose aussi des comptes Business : Free, Core à 7,99 €, Pro à 13,99 € et Elite à 23,99 € par mois. On y retrouve les sous-comptes avec IBAN, les cartes et le multidevise. Rien de révolutionnaire. Les virements instantanés sont inclus par paquets (100 par an en Core, 250 en Pro, 500 en Elite), puis facturés 0,13 €, comme chaque prélèvement.
Un bunq Pack, à 28,99 € par mois, regroupe jusqu’à quatre comptes Pro, par exemple un compte pro et trois comptes personnels d’une même famille. Pour comparer avec les offres françaises, voir notre sélection des meilleures banques pro.
Avis clients Trustpilot : que disent les utilisateurs de bunq ?
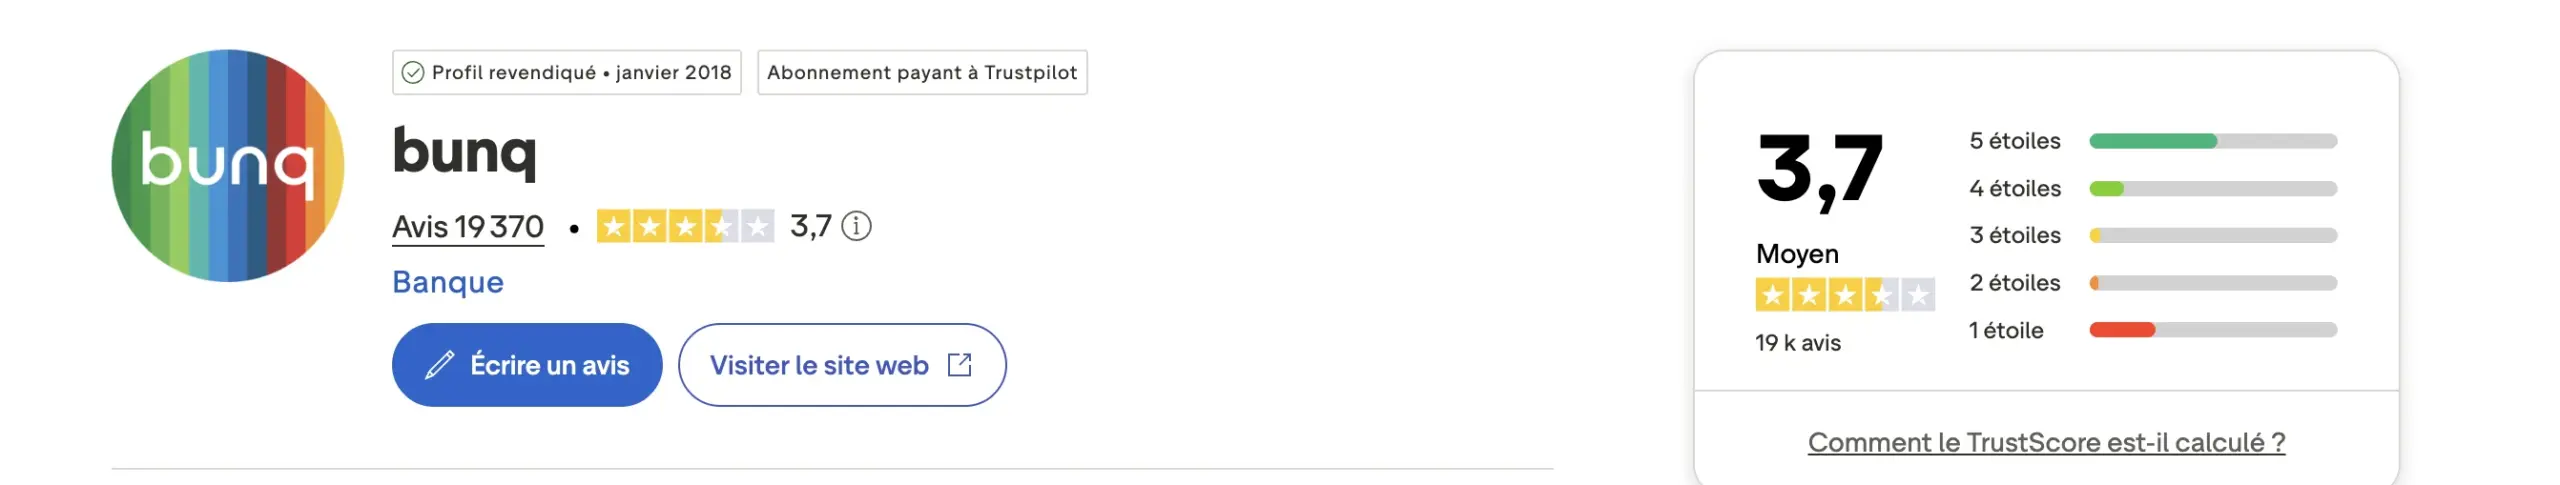
bunq affiche 3,7/5 sur Trustpilot pour 19 370 avis (relevé du 25 septembre 2026), sur un profil revendiqué depuis janvier 2018. Les applications sont bien mieux notées : 4,7/5 sur l’App Store et 4,4/5 sur Google Play.
| Plateforme | Note moyenne | Nombre d’avis |
|---|---|---|
| Trustpilot | 3,7/5 | 19 370 |
| Apple App Store (France) | 4,7/5 | 9 724 |
| Google Play Store | 4,4/5 | 39 567 |
Ce qui plaît le plus :
- Les alertes de sécurité, qui ont évité des fraudes à plusieurs clients
- Les intérêts versés chaque semaine
- L’application, jugée fluide et très complète
- La rapidité d’ouverture et de réception de la carte
Ce qui revient dans les avis négatifs :
- Des comptes bloqués et des fonds gelés pendant des semaines
- Des justificatifs redemandés à plusieurs reprises
- Un assistant automatique qui ne règle pas les dossiers complexes
- Une formule facturée à tort, ou un taux d’intérêt moins élevé qu’espéré
| Note | Extrait |
|---|---|
| 1 étoile | « Blocked my account without any reason » (compte bloqué sans raison) |
| 1 étoile | Un client décrit une banque qui ne cesse de « contrôler, contrôler, et encore contrôler » après une vente en ligne |
| 5 étoiles | « Die wöchentlichen Zinsauszahlungen sind auch super » (les intérêts hebdomadaires sont super) |
En lisant les avis récents, la majorité sont à une étoile, alors que la note globale reste à 3,7/5 : le mécontentement se concentre sur les blocages de compte, et beaucoup de ces avis sont rédigés en anglais, en néerlandais ou en allemand. Les avis positifs, eux, portent sur l’application et la sécurité au quotidien.
Compte bloqué chez bunq : que faire ?
Comme toute banque, bunq doit vérifier l’origine des fonds. Un gros virement entrant, une série de ventes sur une place de marché ou un changement de profil peuvent déclencher une revue du compte, parfois avec un blocage temporaire. Ce qui pèse le plus, d’après les clients, c’est la durée et le manque d’interlocuteur.
| Étape | Ce qu’il faut faire | Délai |
|---|---|---|
| 1. Chat | Écrire dans l’application et demander un conseiller humain, en joignant tout de suite les justificatifs demandés | Assistance ouverte 24h/24 |
| 2. Réclamation formelle | Formulaire de réclamation en ligne ou e-mail à formalcomplaints@bunq.com | Accusé de réception sous 10 jours ouvrés, réponse sous 15 jours ouvrés, 35 au plus |
| 3. Appel | Répondre au courriel de bunq avec « Appeal » en objet, en expliquant vos raisons | Dans le mois qui suit la première réponse |
| 4. Médiateur | Saisir gratuitement le médiateur NotreAccord Consommation (38 rue d’Aviau, 33000 Bordeaux, consommation@notreaccord.com) | Deux mois après la réclamation sans solution, et dans l’année |
Préparez les pièces qui prouvent l’origine de l’argent : bulletins de salaire, contrat, preuve de vente et d’expédition, relevé de la banque émettrice. Gardez un compte de secours dans une autre banque pour vos dépenses pendant la revue.
Pour un paiement par carte que vous n’avez pas autorisé, bloquez la carte dans l’application et contestez l’opération : les règles européennes vous donnent 13 mois pour le faire.
Ouvrir et fermer un compte bunq
L’ouverture se fait depuis l’application en environ cinq minutes, avec un smartphone, une pièce d’identité acceptée, une adresse dans un pays de l’Espace économique européen et votre numéro fiscal. Si vous ne l’avez pas sous la main, vous pouvez le fournir dans les 90 jours.
Vous pouvez changer de formule à tout moment dans l’application ; le changement prend effet en fin de cycle de facturation, sauf depuis Free, où il est immédiat. Pour fermer le compte, transférez d’abord votre solde par virement vers un autre compte à votre nom, puis faites la demande dans l’application.
Notre méthode et nos sources
Nous n’avons pas ouvert de compte de test pour cette analyse. Les tarifs et les services viennent des documents officiels de bunq, les notes des plateformes d’avis, relevées le 25 septembre 2026.
Transparence : bunq est un partenaire de MoneyRadar. Si vous ouvrez un compte depuis nos liens, nous pouvons percevoir une commission, sans effet sur la note ni sur le contenu de cette page.
| Source | Ce que nous y avons vérifié |
|---|---|
| Grille tarifaire bunq du 22 septembre 2026 | Prix des formules, retraits, change, cartes, dépôts d’espèces, épargne, crypto |
| Document d’information tarifaire du 20 août 2026 | Frais des principaux services, découvert, saisie |
| Fiche d’information du déposant | Garantie des dépôts néerlandaise jusqu’à 100 000 € |
| Politique de réclamation pour la France | Délais, appel, médiateur NotreAccord Consommation |
| Conditions de la limite de crédit | Pays d’éligibilité : Pays-Bas, Allemagne, Espagne |
| Pages bunq France et mentions légales | RIB français, entité, dirigeant, limites de retrait |
| Trustpilot, App Store, Google Play | Notes et nombre d’avis |
FAQ : les questions les plus posées sur bunq
Qui est derrière bunq ?
Ali Niknam, entrepreneur néerlandais, a fondé bunq en 2012 et en est le directeur général. La société, bunq B.V., est basée à Amsterdam et supervisée par De Nederlandsche Bank, la banque centrale des Pays-Bas.
C’est quoi la banque bunq ?
Une banque mobile néerlandaise agréée, qui propose depuis une application des comptes avec IBAN, des sous-comptes, des cartes Mastercard et de l’épargne rémunérée. Les dépôts sont garantis jusqu’à 100 000 € par le système néerlandais.
Est-ce que bunq propose un RIB français ?
Oui. bunq propose un IBAN français aux clients qui vivent en France, et les formules Pro et Elite permettent d’ouvrir jusqu’à 25 sous-comptes avec des IBAN de plusieurs pays européens.
Quel est le plafond de virement pour bunq ?
bunq ne publie pas de plafond de virement fixe : les limites s’affichent et se règlent dans l’application, et elles augmentent avec l’ancienneté du compte. Les retraits aux distributeurs sont plafonnés à 250 € par jour les trois premiers mois, puis à 1 000 €.
Quels sont les avantages et les inconvénients de bunq ?
Ses atouts : une vraie banque avec garantie des dépôts, jusqu’à 25 sous-comptes avec IBAN, et le change à 0,5 %. Ses limites : une offre gratuite réduite, des retraits payants, ni découvert ni crédit en France, et un support surtout automatisé.
Quelles sont les banques en ligne à éviter ?
Évitez surtout, pour un compte principal, un établissement sans agrément bancaire vérifiable, sans garantie des dépôts ou au service client injoignable. Vérifiez le statut sur le registre de l’ACPR, et gardez toujours un compte de secours dans une autre banque.
bunq est-il fiable ?
Oui sur le plan réglementaire : bunq est une banque agréée aux Pays-Bas, avec une garantie des dépôts jusqu’à 100 000 €. Les avis négatifs portent sur les comptes bloqués lors de contrôles et sur la difficulté à joindre un conseiller.
Ancienne étudiante en fac d’économie, ancienne banquière (au Crédit Lyonnais, à la Caisse d’Épargne ou encore au CIC) et curieuse par nature, je travaille depuis plusieurs années maintenant au sein des équipes de MoneyRadar avec une philosophie : faire profiter de mon expertise et expliquer le monde économique.



Est-ce que Bunq propose une protection en cas de fraude ou de piratage sur le compte ? Quelles sont les garanties concernant la sécurité des paiements ?
Bonjour Charlotte, merci pour votre question.
Effectivement, Bunq protège ses utilisateurs contre la fraude avec un système de détection des applications suspectes et des limites de paiement. Les transferts sont sécurisés grâce à une vérification du bénéficiaire, et les utilisateurs peuvent signaler toute activité frauduleuse via un formulaire dédié. De plus, les dépôts sont assurés jusqu’à 100 000 € par le Système néerlandais de garantie des dépôts (DGS).
J’espère que cela répond à votre question 🙂