
Investir 10000 euros : où placer son argent en 2026 ?

Avec 10 000 €, presque toutes les portes s’ouvrent : les livrets pour la réserve, un PEA garni d’ETF pour la croissance, l’assurance vie pour la souplesse et la transmission, les SCPI et le crowdfunding pour l’immobilier, et même le private equity ou un apport pour un premier bien locatif. La question n’est plus « à quoi ai-je accès ? » mais « comment organiser tout ça ? ».
Ce guide y répond dans l’ordre : ce que rapportent réellement 10 000 € support par support, ce qu’il faut sécuriser avant de chercher du rendement, comment répartir selon votre profil, et ce que chaque placement coûte réellement, frais et impôt décomptés. Tous les taux sont vérifiés sur les textes officiels à la date de mise à jour affichée en haut de page.

Combien rapportent 10 000 € placés ? La réponse courte
Voici, pour se donner des ordres de grandeur immédiats, ce que 10 000 € produisent la première année selon le support. Deux avertissements de lecture : seuls les livrets et le fonds euros offrent un rendement garanti, et les montants des supports risqués sont des espérances historiques, pas des promesses.
| Support | Rendement annuel retenu | Ce que ça donne par mois la première année |
|---|---|---|
| Livret A ou LDDS | 1,7 % net d’impôt | 14 € nets |
| LEP (sous conditions de revenus) | 2,5 % net d’impôt | 21 € nets |
| Fonds euros d’assurance vie | autour de 2,6 % brut | 22 € avant prélèvements |
| SCPI | 4 à 6 % brut | 37 à 50 € avant impôt |
| ETF actions monde (PEA) | 7 à 10 % espérés à long terme, non versés | 58 à 83 € sur le papier, jamais garantis |
| Crowdfunding immobilier | 8 à 12 % brut annoncés | 67 à 100 € avant impôt, avec risque de perte |
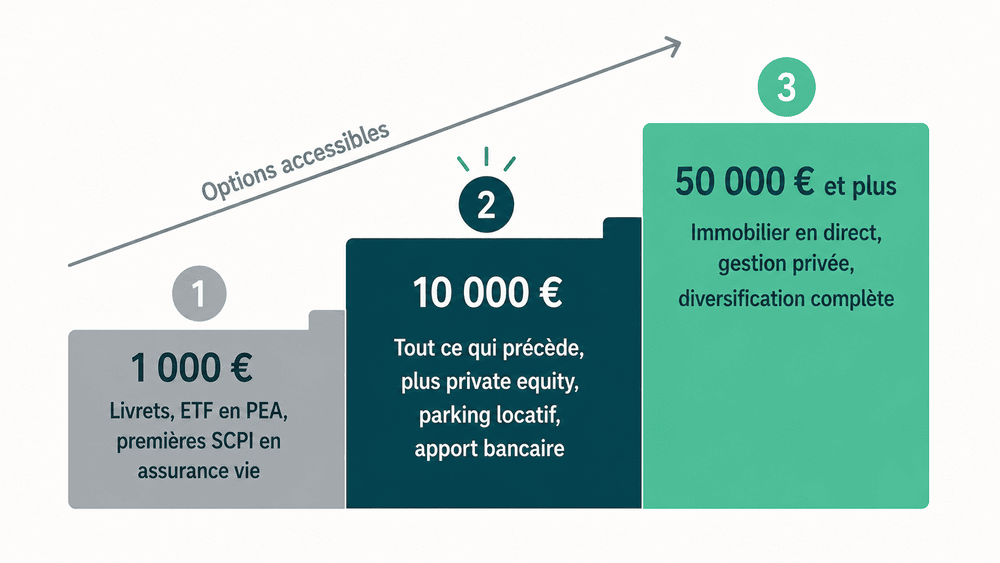
La suite du guide affine ces chiffres sur 1, 5, 10 et 20 ans, nets de frais et de fiscalité, et répond au format que beaucoup cherchent : quelle rente mensuelle durable peut-on tirer de 10 000 € sans les consommer.
💡 Les chiffres de cette page, vérifiés au 18 août 2026. Livret A et LDDS servent 1,70 % net et le LEP reste à 2,50 % depuis le 1er août 2026 (arrêté du 28 juillet 2026 publié au Journal officiel) ; flat tax de 31,4 % sur les revenus du capital hors enveloppes fiscales ; private equity à 10,7 % net par an sur 10 ans selon l’étude France Invest / EY publiée le 25 juin 2026. Les taux des livrets sont révisés chaque 1er février et 1er août.
Avant d’investir : sécurisez une partie des 10 000 €
Le premier arbitrage ne se joue pas entre les placements, il se joue à l’intérieur de vos 10 000 €. Deux vérifications avant de chercher le moindre rendement.
Un crédit coûteux en cours ? Rembourser un crédit renouvelable à 15 % ou un découvert facturé 8 % est le meilleur placement qui existe : un rendement garanti, net d’impôt, égal au taux du crédit. Aucun support de ce guide ne fait mieux à risque nul.
Une réserve disponible ? Gardez l’équivalent de 3 à 6 mois de dépenses sur un livret : pour la plupart des budgets, cela représente 2 000 à 4 000 € prélevés sur vos 10 000 €. Cette réserve n’est pas de l’argent qui dort, c’est ce qui vous évitera de vendre vos placements au pire moment pour payer un imprévu. Le solde, 6 000 à 8 000 €, constitue votre véritable capital d’investissement.
💡 Le calibrage dépend de votre situation : 3 mois de dépenses suffisent en CDI stable, 6 mois s’imposent en indépendant ou en période d’incertitude professionnelle. Et si vous préparez une grosse dépense à moins de 2 ans (travaux, voiture, apport), sortez-la aussi du capital investi : la bourse ne se pratique pas à cet horizon.
Les livrets réglementés : les taux réellement en vigueur
Les taux des livrets changent deux fois par an, chaque 1er février et chaque 1er août, par arrêté ministériel. Beaucoup de contenus en ligne affichent des taux d’anciennes périodes : voici ceux qui s’appliquent réellement, vérifiés sur les fiches officielles.
| Livret | Taux en vigueur | Plafond de versement | À savoir |
|---|---|---|---|
| Livret A | 1,70 % net | 22 950 € | Relevé de 1,5 % à 1,7 % le 1er août 2026 |
| LDDS | 1,70 % net | 12 000 € | Taux aligné sur celui du Livret A |
| LEP | 2,50 % net | 10 000 € | Sous conditions de revenus : le meilleur livret si vous y avez droit |
| CEL et PEL | Taux fixés par arrêté selon la date d’ouverture | 15 300 € / 61 200 € | À vérifier au moment d’ouvrir : produits de projet immobilier plus que d’épargne de rendement |
Le cas du LEP mérite un détour : 2,5 % nets, soit près de 50 % de mieux que le Livret A, pour un plafond de 10 000 € qui correspond exactement à la somme dont nous parlons. Si votre revenu fiscal de référence vous y donne droit (environ 23 000 € pour une personne seule), c’est là que votre réserve de sécurité doit vivre. Une part importante des foyers éligibles ne le sait pas.
⚠️ Y a-t-il un sens à laisser les 10 000 € entiers sur des livrets ? Seulement si votre horizon est très court ou votre aversion au risque totale : à 1,7 %, le rendement suit à peine l’inflation selon les périodes. Les livrets protègent la valeur nominale et la disponibilité, ils ne construisent pas de patrimoine. Notre comparatif des placements sans risque détaille les alternatives pour les profils très prudents.
Quel investisseur êtes-vous ? Trois questions qui décident de tout
Avant les produits, le profil. Il suffit d’y répondre honnêtement : ces réponses commandent directement la répartition proposée plus bas.
- Quel est votre horizon ? Moins de 3 ans : restez sur les livrets et le fonds euros. De 3 à 8 ans : une part mesurée d’actions se justifie. Plus de 8 ans : les actions peuvent devenir le moteur principal, les creux ayant le temps de se combler,
- Quelle baisse temporaire supporteriez-vous sans vendre ? Voir 10 000 € devenir 8 000 € sur un relevé arrive régulièrement avec 60 % d’actions. Si cette idée vous ferait tout liquider, dimensionnez la part risquée en conséquence : le meilleur portefeuille est celui que vous tiendrez,
- Combien de temps voulez-vous y consacrer ? Presque rien : gestion pilotée ou ETF monde unique en versements programmés. Quelques heures par mois : ETF diversifiés et SCPI choisies vous ouvrent plus d’options. Le temps disponible est une contrainte aussi réelle que l’argent.
PEA, assurance vie, PER : où loger vos 10 000 €
L’enveloppe fiscale décide de ce qui restera de vos gains. La règle par défaut, hors enveloppe, est la flat tax de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Les enveloppes servent à y échapper, chacune à sa façon.
Le PEA : la maison des ETF et des actions
Après 5 ans de détention, les gains du PEA sont exonérés d’impôt sur le revenu : ne restent que les prélèvements sociaux. Plafond de versement de 150 000 €, courtage réduit chez les acteurs en ligne. Pour la part actions de vos 10 000 €, c’est l’enveloppe par défaut, et chaque année compte : l’horloge des 5 ans démarre à l’ouverture, pas au versement. Ouvrir tôt, même avec peu, est déjà une optimisation.
L’assurance vie : la plus polyvalente
Une assurance vie loge à la fois le fonds euros à capital garanti (autour de 2,6 % en moyenne en 2025 selon les acteurs du marché, davantage sur les meilleurs contrats), des ETF en unités de compte et des parts de SCPI. Passé 8 ans, les gains que vous retirez profitent d’un abattement chaque année : 4 600 €, portés à 9 200 € pour un couple, ce qui rend l’impôt sur vos rachats marginal.
Elle a un second visage que les comparatifs de rendement oublient : la transmission. Les capitaux versés avant 70 ans se transmettent avec un abattement de 152 500 € par bénéficiaire, hors succession. À 10 000 €, ce n’est pas l’argument décisif, mais ouvrir le contrat maintenant fait courir l’horloge fiscale pour les versements futurs. Le choix du contrat est traité dans notre guide de l’assurance vie, et sa fiscalité en détail ici.
Le PER : puissant, mais verrouillé
Le plan d’épargne retraite déduit vos versements du revenu imposable : 5 000 € versés par un contribuable à 30 % de taux marginal, c’est 1 500 € d’impôt en moins l’année suivante. La contrepartie est lourde : l’argent est bloqué jusqu’à la retraite, hors accidents de la vie et achat de la résidence principale. La règle simple : le PER ne se justifie qu’à partir d’un taux marginal de 30 %, et seulement pour de l’argent dont vous êtes sûr de ne pas avoir besoin.
Le compte-titres : la liberté, au prix fort
Tout est accessible, rien n’est avantagé : 31,4 % sur chaque gain. Avec 10 000 €, il ne se justifie que pour les actifs inéligibles au PEA, comme certains ETF mondiaux spécifiques ou les produits sur matières premières.
Trois façons de répartir 10 000 €, en euros
Voici trois répartitions cohérentes, une fois le matelas de sécurité déjà isolé (nous partons ici du capital complet pour rester lisibles : si le vôtre est à constituer, elle remplace d’abord la ligne fonds euros et livrets). Ce sont des points de départ raisonnés à adapter, pas des recommandations personnalisées.
| Support | Prudent | Équilibré | Dynamique |
|---|---|---|---|
| Livrets réglementés (LEP en priorité) et fonds euros | 6 000 € | 3 500 € | 1 500 € |
| ETF actions monde via un PEA | 2 000 € | 4 000 € | 5 500 € |
| SCPI (via l’assurance vie de préférence) | 1 500 € | 1 500 € | 1 000 € |
| Or (ETC ou pièces) | 500 € | 500 € | 500 € |
| Crowdfunding immobilier (2 à 3 projets) | 0 € | 300 € | 700 € |
| Crypto (plateforme agréée) ou private equity | 0 € | 200 € | 800 € |
| Total | 10 000 € | 10 000 € | 10 000 € |
Ce que 10 000 € changent par rapport à un capital plus modeste : les lignes secondaires atteignent des montants qui permettent une diversification réelle. 700 € de crowdfunding se répartissent sur deux ou trois projets au lieu d’un seul, et 800 € donnent accès aux premiers fonds de private equity accessibles aux particuliers. La mécanique de chaque support est détaillée dans les sections qui suivent, et notre page investir 1000 euros couvre le cas des capitaux plus petits.
Investir 10000 euros en bourse
Sur longue période, les grands indices actions mondiaux ont produit de l’ordre de 7 à 10 % par an, dividendes réinvestis, en traversant des années parfois brutales. C’est le moteur de croissance principal d’un portefeuille de 10 000 €, à condition d’y entrer avec la bonne mécanique et le bon horizon.
Les ETF : la colonne vertébrale
Un ETF réplique un indice entier en une seule ligne : un ETF Monde vous expose à plus d’un millier d’entreprises pour des frais annuels généralement inférieurs à 0,5 %. Avec 10 000 €, inutile de collectionner les trackers : un à trois ETF suffisent : un cœur mondial, éventuellement complété d’une brique obligataire ou d’un marché spécifique. Multiplier les lignes qui se recouvrent n’ajoute aucune diversification réelle, seulement du suivi.
La méthode compte plus que la sélection : versements programmés pour lisser les points d’entrée, logement en PEA pour la fiscalité, et une consigne de ne pas vendre dans les baisses. Les meilleurs courtiers pour ce faire sont comparés ci-dessous.
|
1
 Trade Republic |
|
Je découvre Avis Trade Republic |
Les actions en direct : pour la partie que vous voulez piloter
Choisir ses entreprises reste le versant le plus stimulant de la bourse, et 10 000 € permettent de constituer une sélection de titres vifs digne de ce nom à côté du socle en ETF. Gardez deux garde-fous : limitez cette sélection à ce que vous acceptez de voir sous-performer l’indice, et méfiez-vous de la concentration sectorielle, la tentation de n’acheter que ce qu’on connaît produisant des portefeuilles très exposés à un seul thème.
Les obligations : le stabilisateur
Prêter son argent à un État ou à un grand groupe, en échange d’un intérêt fixé d’avance : le rôle des obligations n’est pas de battre les actions mais d’amortir leurs secousses. La voie praticable à ce niveau de capital est l’ETF obligataire, qui mutualise des centaines d’émetteurs. Deux réalités à connaître : leur prix baisse quand les taux montent, et aucun émetteur, même étatique, n’est totalement exempt de risque : la qualité de signature se paie en rendement.
Faut-il mettre ces 10 000 € en bourse ?
Une partie, oui, dès que le filet de sécurité existe et que l’horizon dépasse 5 ans : c’est le sens des répartitions plus haut, de 2 000 € pour un prudent à 5 500 € pour un dynamique. La totalité, non : un portefeuille 100 % actions demande une tolérance aux baisses que peu d’épargnants ont réellement, et les autres briques de ce guide existent précisément pour compléter. Notre guide investir en bourse accompagne l’ouverture du compte et les premiers ordres.
Investir 10000 euros dans l’immobilier
C’est le montant charnière : trop peu pour acheter un logement comptant, assez pour trois stratégies réellement différentes, de la plus passive à la plus engagée.
Les SCPI : la voie passive
Une SCPI mutualise l’épargne de milliers d’associés pour détenir des immeubles de bureaux, de commerces ou de santé, et en redistribue les loyers : 4 à 6 % brut selon les véhicules, sans aucune gestion de votre part. Le canal d’achat change tout : en direct, les frais de souscription de 8 à 10 % demandent des années de loyers pour s’amortir ; via une assurance vie, l’entrée est réduite ou nulle et la fiscalité de l’enveloppe s’applique. Avec 1 000 à 1 500 € de votre allocation, deux ou trois SCPI via un bon contrat suffisent : notre comparatif dédié, dans les guides ci-dessous, est mis à jour régulièrement.
Le crowdfunding immobilier : rendement affiché, risques confirmés
Prêter à un promoteur via une plateforme agréée PSFP, contre 8 à 12 % brut annoncés sur 12 à 48 mois : la promesse est réelle quand l’opération aboutit. Mais le secteur paie sa croissance rapide : Les Echos relevaient en septembre 2025 qu’un projet financé au premier semestre sur quatre dépassait six mois de retard de remboursement, et l’été 2026 a apporté une confirmation brutale avec l’entrée en redressement judiciaire de Tudigo, un nom établi du secteur. Vos fonds sont bloqués jusqu’à l’échéance, et les intérêts taxés à 31,4 %.
⚠️ La règle avec 10 000 € : jamais plus de 300 à 700 € en crowdfunding, répartis sur 2 ou 3 projets et 2 plateformes, choisies sur leur historique publié de retards et de défauts plutôt que sur leur rendement affiché. Et considérez ces sommes comme immobilisées jusqu’au remboursement, quoi qu’il arrive.
L’immobilier en direct : deux vraies portes d’entrée
La première est le petit actif à haut rendement : une place de parking, un box ou une cave s’achètent autour de 10 000 € dans de nombreuses villes moyennes, avec des rendements bruts souvent supérieurs à ceux d’un appartement et une gestion minimale. C’est une niche exigeante sur l’emplacement, mais c’est de l’immobilier en pleine propriété au prix d’une petite voiture.
La seconde est l’apport : 10 000 € représentent environ 10 % d’un bien à 100 000 €, de quoi ouvrir la discussion avec une banque si vos revenus suivent. C’est le seul placement de ce guide qui mobilise le levier du crédit, et il change de nature : vous n’investissez plus 10 000 € mais un projet complet, avec ses locataires, sa fiscalité et son temps de gestion. Nos guides immobiliers ci-dessous en couvrent chaque étape.
Investir 10000 euros en cryptomonnaies
La poche crypto d’un portefeuille de 10 000 € se dimensionne comme pour tout capital : 5 à 10 % au maximum, soit 500 à 1 000 € au plus pour un profil dynamique, et zéro pour un prudent. La volatilité reste extrême dans les deux sens, et la diversification interne au marché crypto ne protège guère : la plupart des jetons suivent le bitcoin dans les baisses.
Le cadre, lui, a changé de visage : le règlement européen MiCA réserve désormais le marché français aux prestataires agréés PSCA, et plusieurs plateformes connues en sont sorties. Vérifiez l’agrément avant tout dépôt, la méthode est dans notre guide de la réglementation crypto. Côté impôt : détenir et échanger entre cryptos ne déclenche rien, la revente en euros est taxée à 31,4 %, le tout détaillé dans notre guide de la fiscalité des cryptomonnaies.
En direct, en ETF ou en staking ?
L’achat direct sur une plateforme agréée reste la voie principale, en se limitant aux plus grosses capitalisations : à ce niveau d’allocation, courir les petits jetons prometteurs relève de la spéculation pure, pas de l’investissement. Les produits cotés adossés aux grandes cryptos évitent la garde des clés mais ne retirent rien à la volatilité du sous-jacent. Quant au staking, voyez-le comme un intérêt versé sur un actif qui reste volatil : la récompense de quelques pour cent peut être effacée par la baisse du jeton pendant la période de blocage, et sa fiscalité comporte encore des zones grises. Réservez-le aux jetons que vous détenez de toute façon pour le long terme.
|
1
 Coinbase |
|
🎁 Bonus BTC 15€
Je découvre
Avis Coinbase
|
Investir 10000 euros dans l’or et les matières premières
L’or joue un rôle que rien d’autre ne joue dans un portefeuille : il ne produit rien, mais il résiste quand le reste plie. Une allocation de 5 % environ, soit 500 € sur vos 10 000 €, se justifie comme amortisseur de crise, en pièces, en lingotins ou en ETC adossé à de l’or physique. Au-delà, chaque euro d’or est un euro qui ne travaille pas entre deux crises : l’or se dose, il ne se surpondère qu’avec une conviction macroéconomique assumée.
Les autres matières premières, énergie, métaux industriels, produits agricoles, s’adressent aux investisseurs outillés : cours dictés par la géopolitique et le climat, produits d’accès (contrats à terme, ETF spécialisés) qui ajoutent leurs propres risques. Un ETF actions monde contient déjà les grands groupes miniers et énergétiques : pour la plupart des épargnants, cette exposition indirecte suffit. Si un thème vous attire malgré tout, passez par un ETF sectoriel sans levier, et en quantité marginale.
Private equity, crowdequity, SOFICA : les placements alternatifs
C’est l’un des privilèges concrets du seuil des 10 000 € : les premiers fonds de private equity accessibles aux particuliers s’ouvrent à partir de quelques centaines à quelques milliers d’euros. La classe d’actifs affiche un historique solide : 10,7 % nets par an sur 10 ans d’après la dernière étude France Invest / EY, arrêtée à fin 2025. Le chiffre recule par rapport aux millésimes précédents, mais reste devant les grands indices cotés. La contrepartie est structurelle : fonds bloqués 6 à 10 ans, aucune garantie, et une dispersion énorme entre les meilleurs fonds et les autres. Notre guide du private equity détaille les véhicules accessibles.
Le crowdequity, financement de start-up et de PME en capital, obéit à une statistique impitoyable : une grande partie des jeunes sociétés échouent, et le rendement du portefeuille repose sur une ou deux réussites. À cantonner à une fraction de la part risquée, répartie sur plusieurs dossiers. Les SOFICA, elles, sont avant tout un outil de réduction d’impôt adossé au cinéma : l’avantage fiscal est réel, le retour sur investissement incertain : un placement de contribuable déjà fortement imposé, pas un moteur de rendement.
Restent les marchés de passion, art, montres, automobiles de collection : à 10 000 €, considérez-les comme un plaisir éclairé qui peut conserver de la valeur, jamais comme un pilier de portefeuille. Les rendements spectaculaires qu’on leur prête concernent des pièces d’exception, pas les tickets d’entrée.
Le comparatif standardisé : gains nets à 1, 5, 10 et 20 ans
Comparer des placements exige une base commune : même capital, hypothèses affichées, et des gains nets de frais et de fiscalité. Ce que deviennent 10 000 € selon le support, à taux constants, relève d’une convention de calcul, la réalité des supports risqués étant faite de hauts et de bas.
| Support (hypothèse affichée) | Gain net à 1 an | À 5 ans | À 10 ans | À 20 ans |
|---|---|---|---|---|
| Livret A à 1,7 % (net d’impôt) | 170 € | 879 € | 1 836 € | 4 009 € |
| LEP à 2,5 % (net d’impôt, plafond 10 000 €) | 250 € | 1 314 € | 2 801 € | 6 386 € |
| Fonds euros à 2,6 % brut, prélèvements sociaux déduits | 215 € | 1 124 € | 2 374 € | 5 312 € |
| ETF actions monde logé en PEA (8 % brut, 0,4 % de frais, imposition au retrait) | 521 € | 3 600 € | 8 794 € | 27 087 € |
| SCPI en direct à 4,5 % net de frais de gestion, loyers taxés à 31,4 %, hors frais d’entrée | 309 € | 1 640 € | 3 550 € | 8 370 € |
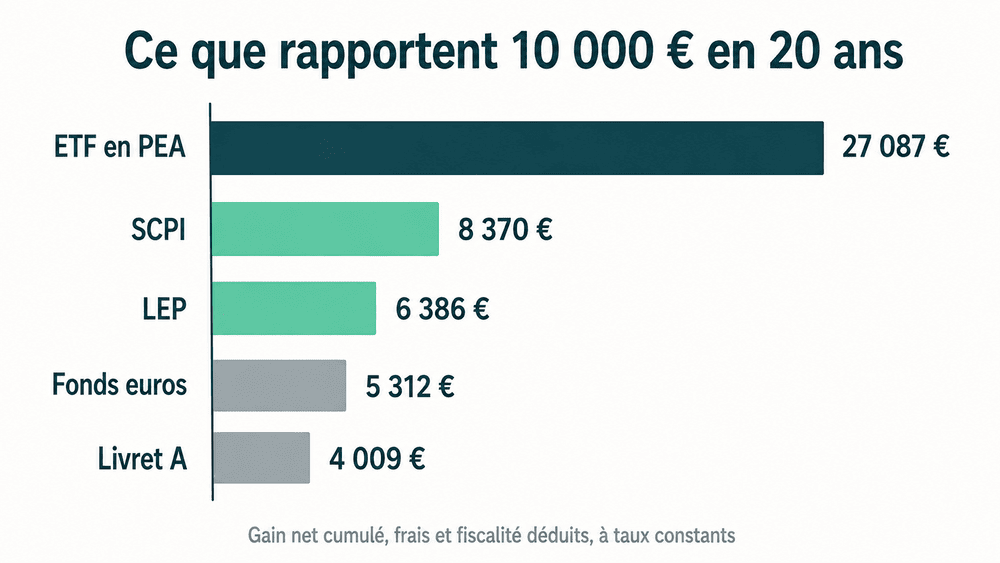
Lecture en trois temps. Le temps, justement, est le premier multiplicateur : l’écart entre le fonds euros et l’ETF est de 306 € à un an, de plus de 21 000 € à vingt ans. La fiscalité de l’enveloppe pèse autant que le rendement : les mêmes loyers de SCPI logés en assurance vie plutôt qu’en direct échapperaient à la flat tax annuelle. Et les frais d’entrée, non comptés ici pour la SCPI en direct, retranchent d’emblée 800 à 1 000 € : le support s’envisage à 8 ans minimum.
Ce que chaque placement coûte vraiment
Les rendements font les titres, les frais font les résultats. La facture complète de chaque support, du premier euro versé à la sortie, est celle que les documents commerciaux ne présentent jamais en entier : la voici pour 10 000 €.
| Support | À l’entrée | Chaque année | À la sortie |
|---|---|---|---|
| Livrets réglementés | Rien | Rien | Rien : les intérêts sont nets d’impôt |
| Assurance vie en ligne | 0 € (jusqu’à 3-4 % sur les contrats de réseau, à fuir) | 0,5 à 1 % de frais de gestion, plus 0,2 à 0,4 % pour les ETF en unités de compte | Prélèvements sociaux sur les gains ; impôt réduit par l’abattement après 8 ans |
| PEA chez un courtier en ligne | Rien | Courtage de quelques euros par ordre, frais des ETF 0,2 à 0,4 % intégrés aux cours | Prélèvements sociaux sur les gains après 5 ans ; flat tax de 31,4 % avant |
| SCPI en direct | 8 à 10 %, soit 800 à 1 000 € sur 10 000 € | Frais de gestion prélevés sur les loyers avant distribution | Flat tax ou barème sur les loyers chaque année ; décote possible à la revente |
| Crowdfunding immobilier | Rien : la plateforme est rémunérée par le porteur de projet | Rien | Flat tax de 31,4 % sur les intérêts ; le vrai coût est le risque de retard ou de défaut |
| Crypto sur plateforme agréée | 0,5 à 1,5 % par achat, plus l’écart entre prix d’achat et de vente | Rien en détention simple | Flat tax de 31,4 % sur la plus-value à la revente en euros |
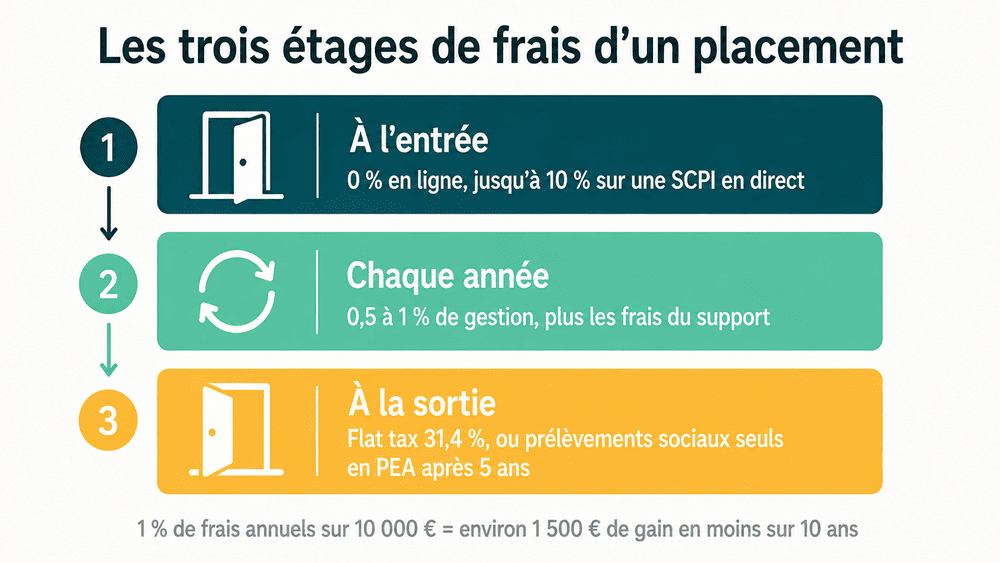
💡 L’ordre de grandeur à retenir : sur dix ans, un écart de 1 % de frais annuels sur 10 000 € représente environ 1 500 € de gain en moins à 8 % de rendement brut. Comparer les frais rapporte souvent plus que chasser le dernier point de rendement.
Quelle rente avec 10 000 euros ?
La question revient sans cesse, alors posons le calcul dans les deux sens.
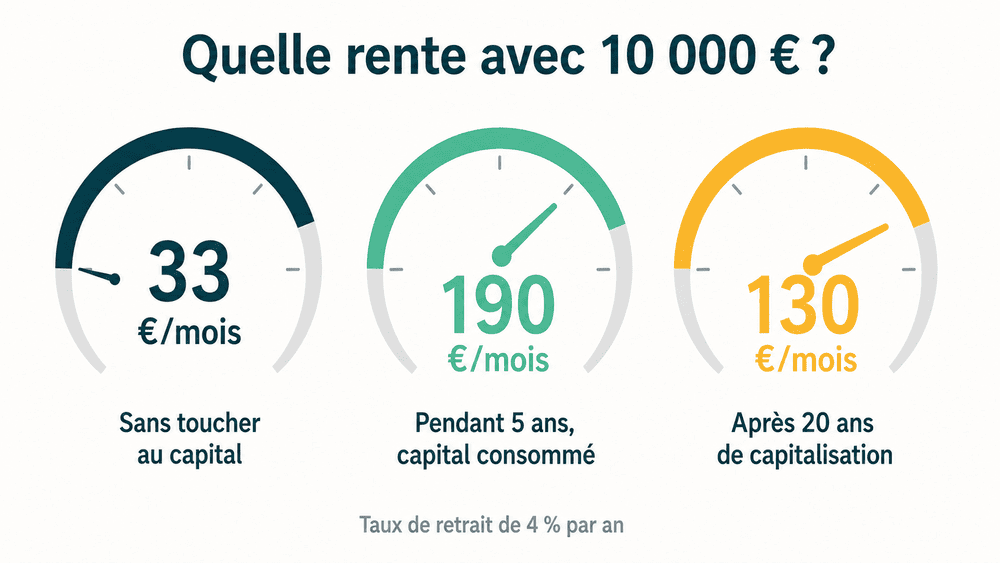
Sans toucher au capital : avec un taux de retrait prudent de 4 % par an, 10 000 € produisent 400 € par an, soit environ 33 € par mois, durablement. Les supports de rendement font un peu mieux en façade, 37 à 50 € mensuels bruts pour une SCPI, mais au prix du risque et avant fiscalité. Autant être direct : 10 000 € ne produisent pas un revenu qui change une vie, ils en produisent un qui paie un abonnement, pas un loyer.
En consommant le capital : 10 000 € placés à 3 % permettent de retirer environ 190 € par mois pendant 5 ans, ou 96 € par mois pendant 10 ans, avant épuisement. C’est la bonne lecture pour un complément temporaire, un passage à temps partiel ou un projet daté.
La vraie promesse de 10 000 € n’est donc pas la rente immédiate, c’est la rente future : laissés 20 ans sur un portefeuille dynamique, ils peuvent approcher 40 000 €, qui produiraient alors 130 € par mois au même taux de retrait. La rente se construit, elle ne se décrète pas : c’est toute la mécanique des intérêts composés.
Tout placer d’un coup ou étaler les versements ?
Pour la part sécurisée, versez d’un bloc : un livret ou un fonds euros ne connaît pas de mauvais point d’entrée. La question ne se pose que pour la part investie en actions.
Statistiquement, investir la somme d’un coup l’emporte plus souvent que l’étalement, puisque les marchés passent plus de temps à monter qu’à baisser. Mais l’écart moyen est modeste, et l’étalement achète quelque chose que les statistiques mesurent mal : la capacité à tenir si le marché chute juste après votre entrée. Verser la poche actions en 3 à 6 mensualités, puis poursuivre en versements programmés, est le compromis qui protège le mieux le débutant contre son pire ennemi : lui-même, un soir de baisse de 15 %.
Les erreurs qui coûtent le plus cher avec 10 000 €
- Chercher « le meilleur placement » unique : 10 000 € bien investis sont répartis. Tout mettre sur le support à la mode de l’année, crypto, crowdfunding ou or, expose l’ensemble à un seul scénario,
- Ignorer les frais d’entrée : 8 à 10 % sur une SCPI en direct ou 3 à 4 % sur une assurance vie de réseau consomment un an de rendement avant d’avoir commencé,
- Confondre rendement affiché et rendement net : 9 % de crowdfunding taxés à 31,4 % rapportent moins que 7,6 % d’ETF en PEA après 5 ans, avant même de compter un retard,
- Attendre la correction pour investir : reporter indéfiniment son entrée coûte en moyenne plus cher que d’affronter la volatilité. Étaler, oui ; attendre le bon moment, non,
- Vendre pendant une baisse : la perte n’existe que si vous la réalisez. Un portefeuille dimensionné à votre vraie tolérance, celle du questionnaire plus haut, est la seule protection contre ce réflexe,
- Croire une promesse de rendement garanti au-dessus des livrets : au-delà de 2,5 % « garantis », exigez de comprendre le mécanisme, et vérifiez l’acteur sur la liste des professionnels autorisés de l’AMF : le faux livret à 6 % est l’arnaque la plus servie aux détenteurs de 10 000 €,
- Négliger l’ordre fiscal : les mêmes ETF rapportent davantage dans un PEA que sur un compte-titres, les mêmes SCPI davantage en assurance vie qu’en direct. L’enveloppe d’abord, le produit ensuite.
FAQ : vos questions sur l’investissement de 10 000 €
Quel est le meilleur placement pour 10 000 euros ?
Aucun support ne mérite les 10 000 € à lui seul : le meilleur placement est une répartition. Le socle qui fait consensus : une réserve de 2 000 à 4 000 € sur livret (LEP à 2,5 % si vous y avez droit, sinon Livret A à 1,7 %), un cœur d’ETF actions monde dans un PEA pour la croissance à long terme, du fonds euros en assurance vie pour la part garantie, puis des compléments selon votre profil : SCPI, or, crowdfunding ou private equity. La bonne pondération dépend de votre horizon et de la baisse que vous supportez sans vendre.
Que peut-on faire avec 10 000 euros ?
Au-delà des placements financiers, 10 000 € financent un apport immobilier (environ 10 % d’un bien à 100 000 €), l’achat comptant d’une place de parking ou d’un box locatif, le lancement d’une activité indépendante, ou une formation qui augmente durablement vos revenus. La meilleure affectation n’est pas toujours un produit financier : rembourser un crédit à 12 % équivaut à un placement garanti à 12 %, ce qu’aucun support ne propose.
Quelle rente avec 10 000 euros ?
Sans entamer le capital, comptez environ 33 € par mois avec un taux de retrait prudent de 4 % par an. En acceptant de consommer le capital, 10 000 € placés à 3 % fournissent environ 190 € par mois pendant 5 ans ou 96 € par mois pendant 10 ans. Pour une rente significative et durable, c’est le capital qu’il faut faire grossir en priorité : laissés 20 ans sur un portefeuille dynamique, 10 000 € peuvent approcher 40 000 €, soit 130 € de rente mensuelle au même taux de retrait.
Combien rapportent 10 000 euros placés par mois ?
Tout dépend du support. La première année : environ 14 € par mois sur un Livret A à 1,7 %, 21 € sur un LEP à 2,5 %, 22 € bruts sur un fonds euros à 2,6 %, 37 à 50 € bruts en SCPI, et 58 à 83 € théoriques sur des ETF actions à 7-10 %, avec la différence essentielle que ces derniers ne versent rien de garanti et peuvent baisser. Ces montants sont bruts de fiscalité pour les supports imposables : la flat tax de 31,4 % s’applique hors envelopes fiscales.
Où placer 10 000 euros en 2026 ?
Le triptyque qui ressort de ce guide : un LEP ou un Livret A pour la réserve de sécurité aux taux d’août 2026 (2,5 % et 1,7 %), un PEA garni d’ETF monde pour la croissance, une assurance vie pour le fonds euros, les SCPI et la transmission. Les poches complémentaires, or, crowdfunding, crypto, private equity, se dosent selon le profil et restent minoritaires. L’essentiel est l’ordre : réserve d’abord, enveloppes fiscales ensuite, rendement enfin.
Peut-on investir dans l’immobilier avec 10 000 euros ?
Oui, de trois façons. En parts de SCPI, idéalement logées en assurance vie pour éviter les frais d’entrée du direct. En crowdfunding immobilier, par petites sommes réparties sur plusieurs projets, en acceptant le risque de retard ou de défaut. Et en direct : une place de parking ou un box s’achète autour de 10 000 € dans beaucoup de villes, ou la somme sert d’apport pour un achat locatif à crédit si vos revenus permettent d’emprunter, ce qui démultiplie le capital engagé via le levier bancaire.
Peut-on devenir riche avec 10 000 euros ?
Pas rapidement, et méfiez-vous de quiconque affirme le contraire : les promesses de multiplication rapide sont soit des paris où la perte totale est probable, soit des arnaques. Ce que 10 000 € permettent réellement : devenir un patrimoine sérieux avec du temps et des apports réguliers. À 8 % de rendement moyen, 10 000 € de départ plus 200 € versés chaque mois dépassent 140 000 € au bout de 20 ans. La richesse qui se construit vient du trio capital initial, versements, durée, pas d’un placement miracle.
Où placer 10 000 euros à court terme ?
À moins de 2 ou 3 ans d’horizon, la réponse est sans suspense : livrets réglementés (LEP puis Livret A et LDDS), éventuellement complétés d’un fonds euros si votre contrat d’assurance vie a plus de 8 ans. Aucun support en actions, SCPI ou crowdfunding ne convient à cet horizon : le risque de devoir vendre en baisse ou l’illiquidité l’emportent sur l’espérance de gain. Un rendement garanti de 1,7 à 2,5 % net est le juste prix de la disponibilité.
Notre méthode et nos sources
Chaque taux de cette page est daté et rattaché à sa source. Pour les supports risqués, les chiffres cités sont des fourchettes historiques ou des objectifs affichés par les acteurs, jamais un engagement, et les performances passées ne présagent en rien des performances futures.
| Source | Ce qu’elle atteste |
|---|---|
| Fiches Livret A et LEP de service-public.gouv.fr, consultées le 18 août 2026 | Taux de 1,70 % et 2,50 % nets en vigueur depuis le 1er août 2026, plafonds et conditions |
| Arrêté du 28 juillet 2026, publié au Journal officiel | Taux de l’épargne réglementée pour la période du 1er août 2026 au 31 janvier 2027 |
| Étude France Invest / EY sur la performance du capital-investissement, publiée le 25 juin 2026 | TRI net du private equity français : 10,7 % par an sur 10 ans à fin 2025 |
| Documentation fiscale officielle (impots.gouv.fr), version de juillet 2026 | Flat tax de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux |
| Autorité des marchés financiers, espace épargnants | Vérification des professionnels autorisés, agrément PSFP des plateformes de financement participatif, listes noires |
| Les Echos, septembre 2025, et presse économique d’août 2026 | Retards de remboursement du crowdfunding immobilier au premier semestre 2025 ; placement de Tudigo en redressement judiciaire |
💡 Une page à réviser deux fois par an. Les taux des livrets changent chaque 1er février et 1er août, les rendements moyens des fonds euros et des SCPI chaque début d’année : nous actualisons cette page à chaque échéance, la date est affichée en haut. Ces contenus sont une information générale, pas un conseil en investissement personnalisé.
MoneyRadar est composé de spécialistes de la finance et de la gestion de patrimoine qui ont pour mission d’accompagner les français dans leur éducation financière. Notre objectif est de rendre la finance accessible à tous, transparente et sans détours. Sur notre site, vous trouverez toutes les informations et avis d’experts pour vous aider à investir de manière éclairée.


