
Flat tax 2026 : taux de 31,4 %, calcul, PEA et placements concernés

La flat tax, de son vrai nom prélèvement forfaitaire unique (PFU), est l’impôt appliqué par défaut aux revenus du capital en France : intérêts, dividendes et plus-values sur titres. Depuis le 1er janvier 2026, son taux est de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Elle était de 30 % de 2018 à 2025.
Vous pouvez y renoncer chaque année pour le barème progressif, ce qui est souvent gagnant quand votre tranche marginale est à 0 ou 11 %.
| Critère | Détail |
|---|---|
| 📊 Taux 2026 | 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux) |
| 📅 Depuis quand | 1er janvier 2026 (30 % de 2018 à 2025) |
| 💶 Revenus concernés | Intérêts, dividendes, plus-values sur actions, ETF, obligations et crypto-actifs |
| 🚫 Exonérés | Livret A, LDDS, LEP, Livret Jeune, PEA après 5 ans (hors prélèvements sociaux), PEE |
| 🛡️ Restent à 30 % | Assurance-vie, PEL, CEL et PEP, dont les prélèvements sociaux restent à 17,2 % |
| 🔁 Option | Barème progressif sur l’ensemble des revenus du capital de l’année (case 2OP) |
| 🗓️ Paiement | Prélevé à la source sur les intérêts et dividendes, régularisé l’année suivante ; plus-values payées avec l’avis d’imposition |
Qu’est-ce que la flat tax en France ?
Le mot vient des travaux de deux économistes américains, Robert Hall et Alvin Rabushka, qui défendaient en 1985 un impôt à taux unique sur tous les revenus. En France, le terme désigne quelque chose de plus étroit : un taux unique qui ne frappe que les revenus de l’épargne et des placements, sans toucher aux salaires, aux pensions ni aux loyers.
Avant 2018, ces revenus s’ajoutaient à vos autres revenus et suivaient le barème progressif, de 0 à 45 %, plus 15,5 % de prélèvements sociaux. Un dividende pouvait être taxé à plus de 60 % au total, avec un abattement de 40 % pour adoucir la note et une déclaration à rallonge. La loi de finances pour 2018 a remplacé tout cela par un prélèvement forfaitaire unique de 30 %, sans abattement, sans calcul de tranche.
PFU et flat tax, est-ce la même chose ?
Oui. Flat tax est le surnom, PFU le nom officiel dans le code général des impôts (article 200 A). Les deux désignent le même prélèvement de 31,4 %. Quand votre banque ou votre courtier parle de « prélèvement forfaitaire », c’est encore de cela qu’il s’agit.
Pourquoi a-t-elle été créée ?
Trois objectifs affichés en 2017 : simplifier la fiscalité de l’épargne, la rendre lisible pour que chacun calcule son rendement net sans expert, et rapprocher la France de ses voisins européens pour retenir les capitaux. Le prix à payer est connu : un revenu du capital est désormais moins taxé qu’un salaire équivalent, ce qui nourrit un débat jamais refermé, abordé en fin d’article.
Quel est le taux de la flat tax en 2026 ?
💡 Le taux de la flat tax en 2026 est de 31,4 %.
- 12,8 % d’impôt sur le revenu, inchangé depuis 2018,
- 18,6 % de prélèvements sociaux (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %), contre 17,2 % en 2025,
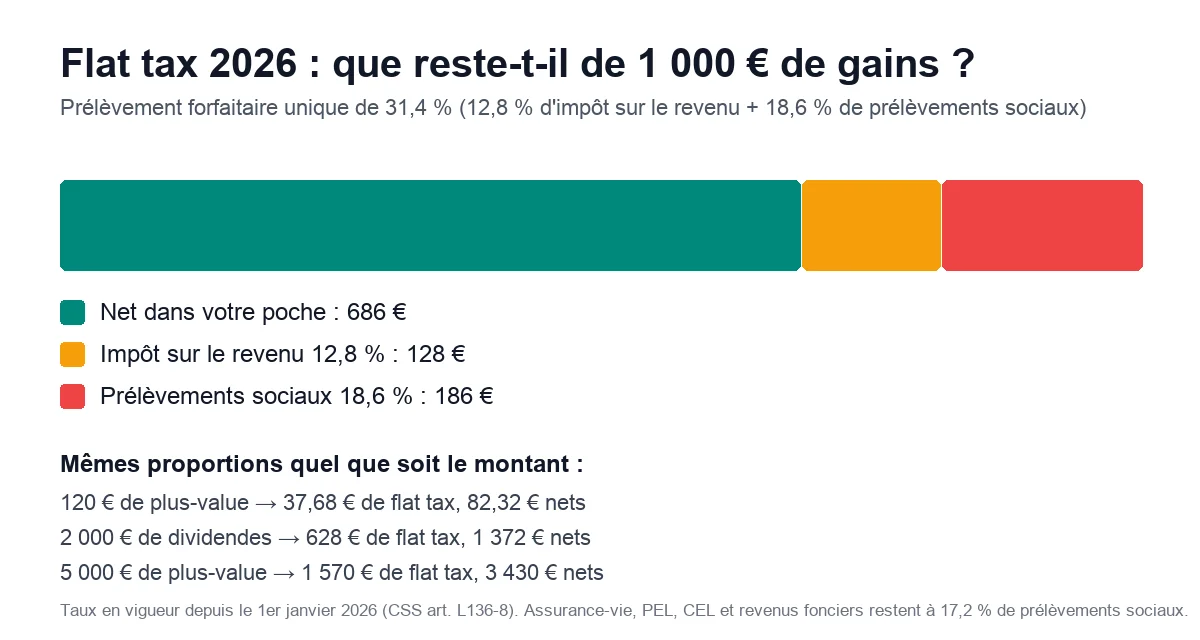
- soit 31,4 € prélevés pour 100 € de gains, et 68,60 € nets dans votre poche.
Pourquoi la flat tax augmente-t-elle en 2026 ?
La loi de financement de la sécurité sociale pour 2026 a relevé de 1,4 point la CSG sur les revenus du capital, de 9,2 % à 10,6 %, à compter du 1er janvier 2026 (article L136-8 du code de la sécurité sociale). La part d’impôt sur le revenu n’a pas bougé. C’est donc la hausse des prélèvements sociaux, et elle seule, qui fait passer la flat tax de 30 % à 31,4 %.
Concrètement, 10 000 € de plus-value coûtent 3 140 € au lieu de 3 000 €. La hausse s’applique aux revenus perçus depuis le 1er janvier 2026, quelle que soit la date d’achat des titres. Un dividende versé en décembre 2025 reste à 30 %, le même dividende versé en janvier 2026 passe à 31,4 %.
Ce qui reste à 30 % : les exceptions à la hausse
Le relèvement de la CSG ne touche pas tous les produits. Pour une poignée d’enveloppes, les prélèvements sociaux restent fixés à 17,2 %, et la flat tax totale reste donc à 30 % :
| Produit | Prélèvements sociaux | Flat tax totale |
|---|---|---|
| Assurance-vie (rachats, intérêts du fonds euros) | 17,2 % | 30 % avant 8 ans, 24,7 % après 8 ans au-delà de l’abattement |
| Plan d’épargne logement et compte épargne logement | 17,2 % | 30 % (PEL et CEL ouverts depuis 2018) |
| Plan d’épargne populaire | 17,2 % | Exonéré d’impôt sur le revenu après 8 ans |
| Revenus fonciers (location nue, SCPI) | 17,2 % | Pas de flat tax : barème progressif + 17,2 % |
| Plus-values immobilières | 17,2 % | Pas de flat tax : 19 % + 17,2 % |
| Tous les autres revenus du capital | 18,6 % | 31,4 % |
Cette distinction est la source de la plupart des erreurs lues sur le sujet : « la flat tax est à 31,4 % » est vrai pour un compte-titres, faux pour une assurance-vie. Notre guide de la fiscalité de l’assurance-vie détaille le second cas.
Qui est concerné par la flat tax ?
Tout contribuable domicilié en France qui perçoit des revenus du capital, sans condition de montant. Un étudiant qui touche 12 € d’intérêts sur un livret bancaire est concerné au même titre qu’un cadre qui encaisse 50 000 € de dividendes. La flat tax ne connaît ni seuil ni tranche.
Intérêts, dividendes et plus-values : les trois familles
- Les intérêts : livrets bancaires non réglementés, comptes à terme, obligations, prêts participatifs et crowdfunding, intérêts du PEL ouvert depuis 2018,
- Les dividendes : actions françaises et étrangères, parts de sociétés, distributions d’ETF et de fonds, y compris dans un compte-titres chez un courtier étranger,
- Les plus-values de cession : actions, ETF, obligations, parts de fonds, et depuis 2019 les crypto-actifs cédés contre des euros (voir notre guide de la fiscalité crypto).
Les gains d’un compte-titres ordinaire entrent dans ces trois familles, c’est l’enveloppe la plus exposée à la flat tax. À l’inverse, un revenu salarié, une pension, un loyer ou une plus-value immobilière n’y sont jamais soumis.
Quels placements sont exclus ou exonérés ?
| Placement | Impôt sur le revenu | Prélèvements sociaux | Pourquoi |
|---|---|---|---|
| Livret A, LDDS, LEP, Livret Jeune | 0 % | 0 % | Épargne réglementée totalement exonérée |
| PEA et PEA-PME après 5 ans | 0 % | 18,6 % | Exonération d’impôt sur le revenu acquise après 5 ans |
| Épargne salariale (PEE, PERCO) après 5 ans | 0 % | 18,6 % | Gains exonérés d’impôt sur le revenu |
| Assurance-vie après 8 ans | 0 % jusqu’à 4 600 € de gains par an (9 200 € en couple) | 17,2 % | Abattement annuel, puis 7,5 % ou 12,8 % |
| PEL et CEL ouverts avant 2018 | 0 % pendant 12 ans | 17,2 % | Régime antérieur conservé |
| Titres acquis avant 2018 (option barème) | Barème avec abattement de 50 % à 65 % selon la durée de détention | 18,6 % | Abattement pour durée de détention, uniquement en cas d’option pour le barème |
Tableau de la flat tax selon les placements en 2026
Le même euro de gain n’est pas taxé pareil selon l’enveloppe qui le porte. Voici le taux réellement appliqué en 2026, placement par placement, avec la décomposition entre impôt sur le revenu et prélèvements sociaux.
| Placement | Impôt sur le revenu | Prélèvements sociaux | Total | Remarque |
|---|---|---|---|---|
| Livret A, LDDS, LEP, Livret Jeune | 0 % | 0 % | 0 % | Plafonds de 22 950 €, 12 000 €, 10 000 € et 1 600 € |
| Livret bancaire, compte à terme | 12,8 % | 18,6 % | 31,4 % | Prélevé à la source par la banque |
| Compte-titres : plus-values sur actions et ETF | 12,8 % | 18,6 % | 31,4 % | Payé l’année suivante, sur l’avis d’imposition |
| Compte-titres : dividendes | 12,8 % | 18,6 % | 31,4 % | Prélevé à la source ; abattement de 40 % si option barème |
| Obligations, crowdfunding, prêts participatifs | 12,8 % | 18,6 % | 31,4 % | Intérêts prélevés à la source par la plateforme française |
| PEA avant 5 ans (retrait) | 12,8 % | 18,6 % | 31,4 % | Le retrait clôture le plan, sauf exceptions |
| PEA après 5 ans | 0 % | 18,6 % | 18,6 % | Retraits partiels possibles sans clôture |
| Assurance-vie avant 8 ans (versements depuis le 27/09/2017) | 12,8 % | 17,2 % | 30 % | Prélèvements sociaux non relevés en 2026 |
| Assurance-vie après 8 ans | 7,5 % (12,8 % au-delà de 150 000 € de versements) | 17,2 % | 24,7 % ou 30 % | Après l’abattement de 4 600 € ou 9 200 € |
| PEL et CEL ouverts depuis 2018 | 12,8 % | 17,2 % | 30 % | Intérêts imposés chaque année |
| PER, sortie en capital | Barème sur les versements déduits, 12,8 % sur les gains | 18,6 % sur les gains | 31,4 % sur les gains | Voir notre comparatif des PER |
| Épargne salariale (PEE) après 5 ans | 0 % | 18,6 % | 18,6 % | Abondement et gains exonérés d’impôt sur le revenu |
| Crypto-actifs (cession contre euros) | 12,8 % | 18,6 % | 31,4 % | Au-delà de 305 € de cessions par an |
| Revenus fonciers, SCPI | Barème (0 à 45 %) | 17,2 % | Barème + 17,2 % | Hors flat tax |
| Plus-value immobilière | 19 % | 17,2 % | 36,2 % | Hors flat tax, abattements selon la durée de détention |
Comment calculer la flat tax ? Trois exemples
Le calcul tient en une ligne : gain × 31,4 %. Pas d’abattement, pas de tranche, pas de quotient familial. Ce qui demande de l’attention, c’est l’assiette : on taxe le gain net, c’est-à-dire la plus-value après déduction des frais de courtage, ou le dividende brut avant toute retenue.
| Situation | Gain | Impôt sur le revenu (12,8 %) | Prélèvements sociaux (18,6 %) | Flat tax | Net |
|---|---|---|---|---|---|
| Plus-value sur un ETF revendu | 120 € | 15,36 € | 22,32 € | 37,68 € | 82,32 € |
| Dividendes d’actions sur un compte-titres | 2 000 € | 256 € | 372 € | 628 € | 1 372 € |
| Plus-value sur des actions vendues après 2 ans | 5 000 € | 640 € | 930 € | 1 570 € | 3 430 € |
| Intérêts d’un compte à terme à 3 % sur 20 000 € | 600 € | 76,80 € | 111,60 € | 188,40 € | 411,60 € |
Deux pièges courants. D’abord, une moins-value s’impute sur les plus-values de la même année, puis sur celles des dix années suivantes : vendre à perte un titre en décembre peut effacer la flat tax d’un gain réalisé en mars. Ensuite, les dividendes d’actions étrangères subissent une retenue à la source dans leur pays, 15 % pour les actions américaines, qui s’impute ensuite sur votre impôt français grâce au crédit d’impôt déclaré sur l’imprimé fiscal unique.
Flat tax ou barème progressif : comment choisir ?
La flat tax s’applique par défaut, mais vous pouvez demander le barème progressif. L’option est globale et annuelle : elle concerne tous vos revenus du capital de l’année, intérêts, dividendes et plus-values ensemble, et se renouvelle chaque printemps. Avec le barème, les prélèvements sociaux restent dus à 18,6 %, mais l’impôt sur le revenu suit votre tranche marginale, avec deux avantages réservés à cette option : l’abattement de 40 % sur les dividendes et la déductibilité de 6,8 points de CSG de votre revenu imposable.
| Tranche marginale | Flat tax (31,4 %) | Barème sur 1 000 € de dividendes | Barème sur 1 000 € d’intérêts ou de plus-value | Le bon choix |
|---|---|---|---|---|
| 0 % | 314 € | 186 € | 186 € | Barème |
| 11 % | 314 € | 245 € | 289 € | Barème |
| 30 % | 314 € | 346 € | 466 € | Flat tax |
| 41 % | 314 € | 404 € | 568 € | Flat tax |
| 45 % | 314 € | 425 € | 605 € | Flat tax |
La règle qui en découle : le barème gagne dans les tranches à 0 et 11 %, la flat tax gagne dès 30 %. Entre les deux, un cas particulier mérite le calcul : des titres achetés avant 2018 et détenus plus de huit ans profitent, au barème, d’un abattement de 65 % sur la plus-value, ce qui peut faire basculer un contribuable à 30 %.
Comment exercer l’option avec la case 2OP ?
- Au printemps, dans la déclaration de revenus, les cases 2TR (intérêts), 2DC (dividendes) et 3VG (plus-values) sont préremplies à partir de l’imprimé fiscal unique envoyé par votre banque ou votre courtier français.
- Cochez la case 2OP « Vous optez pour l’imposition au barème ». L’option vaut pour tous vos revenus du capital de l’année.
- L’administration applique alors l’abattement de 40 % sur les dividendes et calcule l’impôt à votre tranche. L’acompte de 12,8 % déjà prélevé à la source (case 2CK) est déduit, et le trop-versé vous est remboursé à l’été.
- Si vous avez oublié de cocher la case, une réclamation reste possible : l’administration admet l’option a posteriori, dans le délai de réclamation.
Simulateur : flat tax ou barème pour vos revenus
Entrez le montant, la nature du revenu et votre tranche marginale : le simulateur compare la flat tax de 31,4 % et l’option barème avec ses abattements, prélèvements sociaux inclus.
Comment fonctionne la flat tax sur les dividendes ?
Les dividendes sont le cas où la flat tax se voit le plus tôt : elle est prélevée à la source, le jour du versement. Sur 100 € de dividende brut d’une action française détenue chez un courtier français, 12,8 € d’acompte d’impôt et 18,6 € de prélèvements sociaux partent immédiatement, et 68,60 € arrivent sur le compte. Chez un courtier étranger sans imprimé fiscal unique, rien n’est prélevé et tout se règle à la déclaration.
Quand payer la flat tax sur les dividendes ? Le calendrier en quatre temps
| Étape | Quand | Ce qui se passe |
|---|---|---|
| 1. Versement du dividende | Le jour de la mise en paiement | Le courtier prélève l’acompte de 12,8 % et les 18,6 % de prélèvements sociaux, vous recevez 68,6 % du brut |
| 2. Imprimé fiscal unique | Février-mars de l’année suivante | Votre courtier vous transmet le récapitulatif ; les cases 2DC et 2CK de la déclaration sont préremplies |
| 3. Déclaration de revenus | Avril à juin de l’année suivante | Vous vérifiez les montants et choisissez, ou non, l’option barème (case 2OP) |
| 4. Régularisation | Juillet à septembre de l’année suivante | L’avis d’imposition impute l’acompte déjà payé : solde à régler si barème défavorable, remboursement sinon |
Dispense d’acompte : ne pas avancer les 12,8 %
L’acompte de 12,8 % n’est pas un impôt définitif mais une avance. Les foyers modestes peuvent en être dispensés sur demande : revenu fiscal de référence de l’avant-dernière année inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple sur les dividendes, 25 000 € et 50 000 € sur les intérêts.
La demande se fait auprès de la banque ou du courtier, par attestation sur l’honneur, avant le 30 novembre de l’année précédant le versement. Les prélèvements sociaux, eux, restent prélevés à la source dans tous les cas.
Flat tax et PEA : avant ou après 5 ans
Le PEA est l’enveloppe construite pour échapper à la flat tax, à une condition : attendre le cinquième anniversaire du plan. La date qui compte est celle du premier versement, pas celle de chaque achat, d’où l’intérêt d’ouvrir un PEA tôt, même avec 10 €, pour « prendre date ».
| Situation | Impôt sur le revenu | Prélèvements sociaux | Conséquence sur le plan |
|---|---|---|---|
| Retrait avant 5 ans | 12,8 % sur le gain net (ou barème) | 18,6 % | Clôture du PEA, sauf licenciement, invalidité, retraite anticipée, création d’entreprise ou titres d’une société en liquidation |
| Retrait après 5 ans | 0 % | 18,6 % sur le gain | Le plan reste ouvert, retraits partiels et nouveaux versements possibles |
| Dividendes et plus-values réinvestis dans le plan | 0 % | 0 % tant que rien ne sort | Capitalisation sans frottement fiscal |
| Clôture après 5 ans | 0 % | 18,6 % sur le gain total | Possibilité de sortie en rente viagère exonérée d’impôt sur le revenu |
Les plafonds de versement sont de 150 000 € pour le PEA classique et 225 000 € pour le PEA-PME, 225 000 € au total pour les deux. Après 5 ans, seul le gain est soumis aux 18,6 % de prélèvements sociaux, jamais le capital versé.
Pour les plans ouverts avant 2018, les gains antérieurs gardent les taux de prélèvements sociaux en vigueur à l’époque où ils ont été acquis. Les courtiers qui proposent un PEA à frais réduits sont comparés dans notre classement des meilleurs PEA.

Flat tax et assurance-vie : avant ou après 8 ans
L’assurance-vie n’est taxée qu’au moment d’un rachat, et seulement sur la part de gains qu’il contient. Tant que vous ne retirez rien, les arbitrages entre supports ne déclenchent aucun impôt. Pour les versements effectués depuis le 27 septembre 2017, le régime dépend de l’âge du contrat, et les prélèvements sociaux restent à 17,2 %, l’enveloppe étant épargnée par la hausse de 2026.
| Âge du contrat | Impôt sur le revenu | Prélèvements sociaux | Total |
|---|---|---|---|
| Moins de 8 ans | 12,8 % (ou barème) | 17,2 % | 30 % |
| Plus de 8 ans, gains dans l’abattement de 4 600 € (9 200 € en couple) | 0 % | 17,2 % | 17,2 % |
| Plus de 8 ans, au-delà de l’abattement, versements jusqu’à 150 000 € | 7,5 % | 17,2 % | 24,7 % |
| Plus de 8 ans, au-delà de l’abattement, versements au-delà de 150 000 € | 12,8 % | 17,2 % | 30 % |
Trois précisions utiles. Le seuil de 150 000 € s’apprécie sur l’ensemble de vos contrats, pas contrat par contrat. Sur le fonds en euros, les prélèvements sociaux sont retenus chaque année par l’assureur, au fil des intérêts crédités ; sur les unités de compte, ils ne sont prélevés qu’au rachat.
L’abattement de 4 600 € se renouvelle chaque année : un rachat partiel programmé tous les ans après 8 ans, calibré sur l’abattement, sort des gains sans impôt sur le revenu. Les versements antérieurs au 27 septembre 2017 gardent leurs anciens taux, détaillés dans notre guide de l’assurance-vie.
Quand payer la flat tax ?
Le moment du paiement dépend de la nature du revenu, et c’est ce qui crée le plus de surprises à l’été.
| Revenu | Prélèvement à la source | Déclaration | Paiement du solde |
|---|---|---|---|
| Intérêts et dividendes (courtier ou banque en France) | Oui, 12,8 % + 18,6 % au versement | Préremplie, cases 2TR et 2DC | Régularisation avec l’avis d’imposition |
| Intérêts et dividendes (courtier étranger sans IFU) | Non | À saisir soi-même, plus formulaire 3916 pour le compte | Totalité avec l’avis d’imposition |
| Plus-values sur titres | Non | Case 3VG, détail sur le formulaire 2074 si nécessaire | Totalité avec l’avis d’imposition, en septembre |
| Rachat d’assurance-vie | Oui, 12,8 % ou 7,5 % + 17,2 % par l’assureur | Préremplie | Régularisation si option barème |
| Retrait de PEA après 5 ans | Oui, 18,6 % par le teneur du plan | Aucune | Rien |
| Crypto-actifs | Non | Formulaire 2086 puis case 3AN | Totalité avec l’avis d’imposition |
Le point qui coûte cher aux détenteurs de compte-titres : une plus-value réalisée en janvier n’est payée qu’en septembre de l’année suivante. Vingt mois plus tard, l’argent a souvent été réinvesti. Mettre de côté 31,4 % de chaque gain au moment de la vente évite de vendre des titres pour payer l’impôt.
Comment réduire la flat tax légalement ?
Il n’existe pas d’astuce pour « ne pas payer la flat tax » sur un compte-titres classique. En revanche, cinq leviers réduisent la facture, et ils se cumulent :
- Loger les placements dans la bonne enveloppe : actions et ETF européens dans un PEA, fonds et obligations dans une assurance-vie, le compte-titres pour le reste. Après 5 et 8 ans, l’impôt sur le revenu disparaît ou tombe à 7,5 %,
- Opter pour le barème si votre tranche marginale est à 0 ou 11 %, grâce à la case 2OP,
- Imputer les moins-values : une perte constatée s’impute sur les gains de l’année et des dix suivantes,
- Demander la dispense d’acompte si votre revenu fiscal de référence le permet : l’impôt reste dû, mais dix-huit mois plus tard,
- Verser sur un PER : les versements déduits du revenu imposable réduisent l’impôt de l’année, même si la flat tax s’appliquera aux gains à la sortie en capital.
Les livrets réglementés restent le seul placement totalement exonéré, à un plafond près. Au-delà, l’arbitrage se fait entre PEA, assurance-vie et compte-titres : notre comparatif compte-titres ou PEA chiffre ce que chaque enveloppe coûte réellement sur douze mois.
La flat tax à l’étranger, et le débat qu’elle suscite
Le modèle français reste modéré au regard de ce que d’autres pays appellent flat tax. Plusieurs États d’Europe centrale appliquent un taux unique à tous les revenus, salaires compris, là où la France ne l’applique qu’au capital et conserve un barème progressif par ailleurs.
| Pays | Taux | Champ d’application |
|---|---|---|
| Hongrie | 15 % | Tous les revenus des personnes physiques |
| Bulgarie | 10 % | Tous les revenus |
| Estonie | 22 % | Tous les revenus |
| Allemagne | 26,375 % | Revenus du capital (25 % plus contribution de solidarité), avec abattement annuel |
| Italie | 26 % | Revenus du capital, 12,5 % sur les obligations d’État |
| France | 31,4 % | Revenus du capital uniquement, option pour le barème |
Les partisans de la flat tax y voient la simplicité, la lisibilité du rendement net et un signal favorable à l’investissement dans les entreprises. Ses adversaires rappellent qu’elle rompt avec la progressivité de l’impôt : un revenu du capital est taxé à 31,4 % quand un revenu du travail équivalent peut l’être à 45 %, ce qui avantage les patrimoines déjà constitués et incite à transformer une rémunération en dividendes.
La hausse de 2026, votée pour financer la sécurité sociale, montre que ce taux « unique » n’est pas gravé dans le marbre : il a déjà changé une fois, et les débats budgétaires de chaque automne en font un candidat récurrent.
Nos sources
- Évolution du taux du prélèvement forfaitaire unique, Entreprendre Service Public, 10 février 2026
- Prélèvements sociaux sur les revenus du capital, taux applicables aux revenus de 2026, service-public.fr
- Fiscalité des gains d’une assurance-vie, service-public.fr
- Plan d’épargne en actions : fonctionnement et fiscalité, service-public.fr
- Code de la sécurité sociale, article L136-8 (taux de la CSG) ; code général des impôts, articles 200 A (prélèvement forfaitaire unique), 117 quater et 125 A (acomptes), 242 quater (dispense d’acompte)
Questions fréquentes sur la flat tax
C’est quoi la flat tax en France ?
La flat tax est le surnom du prélèvement forfaitaire unique (PFU), l’impôt appliqué par défaut aux revenus du capital depuis 2018 : intérêts, dividendes et plus-values sur titres. Son taux est de 31,4 % en 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, quel que soit le montant et quelle que soit votre tranche d’imposition.
Quel est le taux actuel de la flat tax ?
31,4 % depuis le 1er janvier 2026, contre 30 % de 2018 à 2025. La hausse vient des prélèvements sociaux, passés de 17,2 % à 18,6 % avec le relèvement de la CSG. L’assurance-vie, le PEL, le CEL et les revenus immobiliers conservent 17,2 % de prélèvements sociaux.
Comment faire pour ne pas payer la flat tax ?
En plaçant dans une enveloppe qui en exonère : livrets réglementés (aucun impôt), PEA après 5 ans et épargne salariale (seuls les prélèvements sociaux de 18,6 % restent dus), assurance-vie après 8 ans (abattement annuel de 4 600 € puis 7,5 %). Sur un compte-titres, on ne l’évite pas, mais l’option pour le barème la remplace avantageusement si votre tranche marginale est à 0 ou 11 %.
Quand doit-on payer la flat tax sur les dividendes ?
Le jour du versement : le courtier français prélève 12,8 % d’acompte d’impôt et 18,6 % de prélèvements sociaux à la source. L’année suivante, la déclaration de revenus régularise : rien de plus si vous restez à la flat tax, un remboursement si vous optez pour le barème et qu’il vous est favorable.
Comment éviter les impôts sur les dividendes ?
Les dividendes perçus dans un PEA de plus de 5 ans ne supportent que les prélèvements sociaux de 18,6 %, et aucun impôt sur le revenu. Hors PEA, l’option pour le barème avec son abattement de 40 % réduit la note dans les tranches à 0 et 11 %, et la dispense d’acompte évite l’avance de 12,8 % sous conditions de revenus. Notre page sur les meilleures actions à dividende détaille les enveloppes adaptées.
Est-il plus intéressant de se verser un salaire ou des dividendes ?
Pour un dirigeant, les dividendes sont taxés à 31,4 % de flat tax après l’impôt sur les sociétés, sans cotisations sociales au-delà de 10 % du capital social pour un gérant majoritaire de SARL ; le salaire supporte des cotisations plus lourdes mais ouvre des droits à la retraite et au chômage. L’arbitrage dépend du statut, du niveau de rémunération et du besoin de protection sociale : il se fait avec un expert-comptable, pas à partir du seul taux de la flat tax.
La flat tax est-elle de 30 % ou de 31,4 % ?
Les deux chiffres coexistent en 2026, et c’est la source de bien des confusions. Le taux général est de 31,4 % (compte-titres, livrets bancaires, crypto-actifs, PEA avant 5 ans). Il reste à 30 % pour les produits dont les prélèvements sociaux n’ont pas été relevés : l’assurance-vie avant 8 ans, le PEL et le CEL.
MoneyRadar est composé de spécialistes de la finance et de la gestion de patrimoine qui ont pour mission d’accompagner les français dans leur éducation financière. Notre objectif est de rendre la finance accessible à tous, transparente et sans détours. Sur notre site, vous trouverez toutes les informations et avis d’experts pour vous aider à investir de manière éclairée.
